Atualizado em
IBS e CBS já estão fazendo você se perguntar se a reforma tributária vai afetar o caixa da empresa? Afinal, vale manter os dois tributos dentro do Simples Nacional ou apurá-los pelo regime regular?
Embora a mudança comece de fato em 2027, essas respostas precisam entrar no planejamento corporativo desde já.
Para ajudar nessa decisão, o artigo explica o que muda para as empresas do Simples, como funcionam os créditos tributários e a não cumulatividade, e quais são os efeitos nas operações B2B e B2C.
Também serão abordados formação de preços, emissão de documentos fiscais, apuração e rotina financeira. Leia com atenção e entenda como isso afeta o seu negócio!
Confira também: Desenquadramento MEI retroativo: quando acontece e consequências
O que são IBS e CBS na reforma tributária?
O IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) são os novos tributos criados pela reforma tributária para reorganizar a cobrança de impostos sobre o consumo no Brasil. O IBS terá gestão de estados e municípios, enquanto a CBS ficará sob competência da União.
A criação dos dois tributos surgiu com a Emenda Constitucional nº 132/2023 e recebeu regulamentação pela Lei Complementar nº 214/2025.
O IBS substituirá o ICMS, de competência estadual, e o ISS, cobrado pelos municípios. Já a CBS substituirá o PIS e a Cofins, além de assumir parte da tributação que hoje pertence ao IPI.
O novo modelo segue conceitos do IVA (Imposto sobre Valor Agregado), adotado em diversos países.
Entenda o que é o IVA e por que ele está no centro da reforma tributária no Brasil:
IBS e CBS no Simples Nacional em 2026: o que muda para a empresa?
Em 2026, as empresas do Simples Nacional entram em uma fase de adaptação às novas regras do IBS e da CBS. O ano serve para preparar sistemas, documentos fiscais e processos internos antes da aplicação efetiva do novo modelo para esses tributos em 2027.
As alíquotas de teste de 0,1% para o IBS e 0,9% para a CBS não significam que a empresa do Simples terá de recolher esses valores como se já estivesse submetida ao novo regime.
Este ano, o recolhimento dos tributos continua dentro do Documento de Arrecadação do Simples Nacional (DAS).
Entre 1º e 30 de setembro de 2026, os optantes pelo Simples poderão escolher o regime regular para o primeiro semestre do ano que vem.
A empresa que não fizer essa escolha nesse período terá outra oportunidade para o segundo semestre de 2027, entre 1º e 31 de março.
O que a empresa deve avaliar ainda em 2026?
A preparação para 2027 envolve mais do que a configuração do sistema fiscal. A empresa também precisa verificar como a nova tributação interfere nos processos comerciais e financeiros. Entre os pontos de análise, estão:
Sistema de emissão fiscal: verificar a atualização do software e dos campos exigidos nos documentos.
Cadastro de produtos e serviços: revisar os dados fiscais utilizados nas operações.
Fornecedores: conferir como a nova tributação será tratada nas compras e nos créditos envolvidos.
Clientes: avaliar contratos e negociações que dependam da forma de tributação.
Formação de preços: simular os efeitos do novo modelo sobre os valores cobrados.
Margens: comparar os resultados atuais com os cenários previstos para 2027.
Contratos: revisar cláusulas relacionadas a tributos, reajustes e repasses.
Fluxo financeiro: projetar os efeitos das novas regras sobre pagamentos e recebimentos.
Perfil das operações: separar vendas e serviços conforme o tratamento tributário aplicável.
Fale conosco e veja como podemos ajudar sua empresa.
Como ficam IBS e CBS no Simples Nacional a partir de 2027?
A partir de 2027, o IBS e a CBS passam a fazer parte das regras do Simples Nacional. A empresa optante terá duas possibilidades: manter esses tributos dentro do regime ou escolher a apuração pelo regime regular.
A escolha pelo regime regular não exige a saída do Simples Nacional. Quem mantiver o IBS e a CBS no Simples continuará com esses valores recolhidos por meio do DAS.
Já quem escolher o regime regular terá as parcelas desses dois tributos apuradas fora do DAS, conforme as regras vigentes.
IBS e CBS no regime regular: quando essa opção entra em cena?
No regime regular, a empresa continua no Simples Nacional, mas retira o IBS e a CBS da apuração pelo DAS. Esses tributos seguem as regras próprias de cálculo, débito e crédito previstas para o regime regular.
A principal diferença está na apropriação de créditos tributários. No regime regular, a empresa que compra de outra empresa poderá aproveitar créditos de IBS e CBS, desde que cumpra as regras previstas na legislação.
A opção pelo regime regular também muda a rotina fiscal da empresa. IBS e CBS deixam de ficar concentrados no DAS e passam a ter uma apuração própria. Com isso, a empresa precisa ter mais atenção aos documentos fiscais e aos controles tributários.
IBS e CBS por dentro e por fora: o que significa?
"Por dentro" significa que o tributo integra o próprio valor usado como base de cálculo. "Por fora" indica que o imposto é calculado sobre o valor da operação e aparece separado no documento fiscal.
Essa diferença interfere na formação do preço e na leitura das notas fiscais. Para empresas do Simples, também ajuda a visualizar como a escolha pelo regime regular altera a apuração do IBS e da CBS.
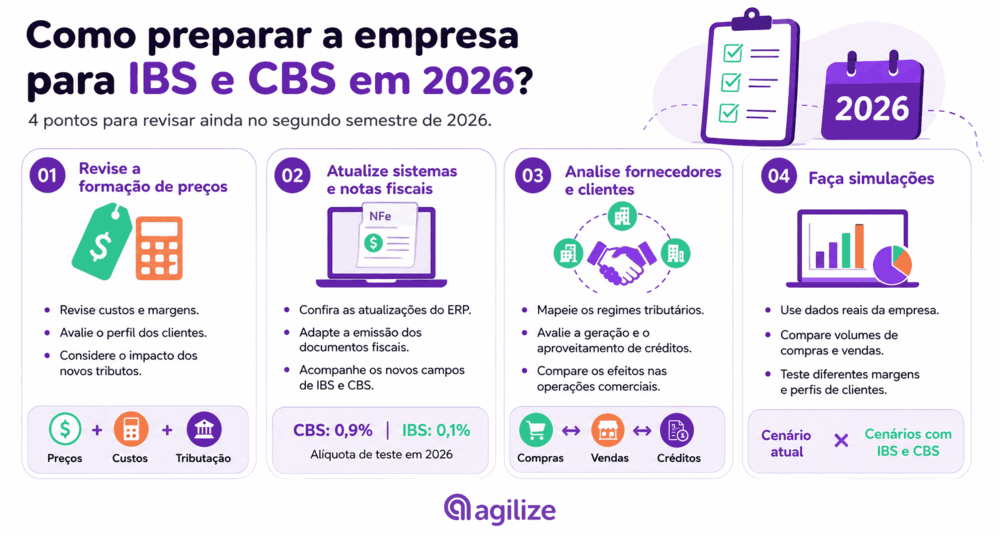
Como preparar a empresa para IBS e CBS em 2026?
A preparação para IBS e CBS começa antes da mudança definitiva no sistema tributário. Em 2026, a empresa já deve revisar preços, sistemas fiscais, fornecedores e clientes, além de testar diferentes cenários com seus próprios dados.
Confira os principais pontos para organizar essa análise:
Não cumulatividade do IBS e CBS: como funciona?
No regime regular, a empresa pode usar os créditos de IBS e CBS gerados nas compras para reduzir o imposto devido sobre as vendas.
O crédito segue uma lógica financeira. Em vez de considerar apenas o insumo incorporado ao produto ou usado diretamente na prestação do serviço, a regra alcança as aquisições relacionadas à atividade empresarial, desde que os requisitos legais sejam atendidos.
Para o crédito ser aproveitado, a operação deve observar regras como:
Documento fiscal: a aquisição deve estar registrada em documento fiscal válido.
Uso empresarial: despesas de uso ou consumo pessoal ficam fora da apropriação de créditos.
Operação tributada: situações com isenção ou outras hipóteses sem cobrança do tributo seguem regras próprias para o crédito.
Quem poderá aproveitar créditos de IBS e CBS?
O aproveitamento dos créditos depende do regime tributário da empresa e da operação realizada. No regime regular, a empresa terá direito aos créditos relativos às aquisições que atendam às regras do IBS e da CBS.
No Simples Nacional, a lógica é diferente. A empresa que recolher os impostos dentro do regime não apropriará esses créditos.
Por que os créditos de IBS e CBS importam para empresas B2B?
Os créditos ganham peso nas vendas entre empresas porque o comprador no regime regular considera esse valor na apuração do imposto. Por isso, o custo tributário da aquisição não depende apenas do preço cobrado pelo fornecedor.
Imagine uma empresa do Simples que venda um serviço por R$ 10 mil para uma indústria no regime regular. O comprador terá direito ao crédito de IBS e CBS previsto para a aquisição de bens ou serviços de fornecedor do Simples.
Na comparação entre fornecedores, esse crédito entra na conta do cliente. Desse modo, uma empresa do Simples pode disputar uma venda B2B com base no preço final da operação e no crédito que sua venda gera para o comprador.
E nas vendas para consumidor final?
Nas vendas B2C, o efeito dos créditos sobre a escolha do fornecedor tende a ser menor. O consumidor final, em regra, não está no regime regular e não utiliza o IBS e a CBS pagos na compra para compensar débitos próprios.
No vídeo a seguir, mostramos exemplos práticos de como a cobrança dos tributos acontecerá na cadeia de produção e consumo:
Quando consultar um contador sobre IBS e CBS no Simples Nacional?
Para entender o impacto do IBS e da CBS no Simples Nacional, não basta olhar apenas para a alíquota. A melhor escolha depende de como a sua empresa compra, vende e se relaciona com clientes e fornecedores.
A análise de um contador se torna ainda mais importante quando a empresa vende para outras empresas (B2B), trabalha com margens apertadas, tem muitos fornecedores ou realiza vários tipos de operação.
Nesses casos, o contador pode avaliar como os créditos tributários, os custos e o perfil das vendas afetam o negócio.
Conte com a Agilize para analisar o cenário da sua empresa e ajudar na manutenção de uma rotina contábil organizada, simples e segura!
Receba uma proposta personalizada
Perguntas frequentes (FAQ)
Veja outros conteúdos selecionados para você
25 set 2026
Split payment Simples Nacional: como funciona e o que muda para as empresas
24 set 2026
ADE Receita Federal: o que é, como consultar e entender o documento
14 set 2026
Calculadora da Reforma Tributária: como simular o impacto no seu CNPJ
Escrito por:


Alberto é contador e cofundador da Agilize, a primeira contabilidade online do Brasil. Líder contábil e responsável técnico pela empresa junto ao CRC, tem experiência em ciências contábeis há 25 anos. Atua com foco em eficiência operacional, desenvolvimento de times e melhoria contínua, exercendo uma liderança com propósito, foco em pessoas e aprendizado constante. Tudo para garantir uma experiência de excelência aos empreendedores atendidos pela Agilize.


