
Escrito por: Rafael Caribé, CEO, Agilize
Principais lições deste artigo
- Em 2026, a Reforma da Renda e a transição da Reforma Tributária com CBS e IBS exigem que o programador PJ revise o enquadramento tributário para evitar recolhimentos acima do necessário.
- A alíquota efetiva do Simples Nacional costuma ser menor que a nominal. Erros de cálculo podem gerar diferença relevante de imposto ao longo do ano.
- O Fator R define automaticamente se a empresa é tributada pelo Anexo III ou pelo Anexo V. Manter um pró-labore adequado é a principal forma de reduzir a carga dentro do Simples.
- Receitas de exportação de serviços são isentas de PIS, COFINS e ISS, desde que a empresa faça a segregação correta no PGDAS-D e mantenha a documentação que comprova a operação.
- Até 30 de setembro de 2026, programadores PJ precisam decidir como vão recolher CBS e IBS em 2027. A Agilize Contabilidade pode apoiar essa escolha: fale com um especialista agora.
O mapa geral: regimes, anexos e o vocabulário que você vai usar
O programador PJ que atua como ME ou EPP costuma escolher entre Simples Nacional e Lucro Presumido. Em alguns cenários, o Lucro Real também pode ser considerado. Cada regime tem lógica própria, obrigações específicas e impacto diferente na carga tributária.
No Simples Nacional, em regra, os tributos federais, o ISS e a contribuição previdenciária patronal são recolhidos em uma guia única mensal chamada DAS, com exceção das atividades do Anexo IV, em que a CPP é recolhida à parte. O enquadramento dentro do Simples depende do anexo, que é a categoria de tributação que define a tabela de alíquotas aplicável à atividade. Para programadores, os anexos do Simples Nacional que podem ser aplicados são o III e o V, conforme o Fator R.
O pró-labore é a remuneração que o sócio recebe pelo trabalho prestado à empresa, diferente da distribuição de lucros. O Fator R é a relação entre a folha de pagamento dos últimos 12 meses, incluindo pró-labore e encargos, e a receita bruta do mesmo período. Esse índice define automaticamente em qual anexo a empresa é tributada a cada mês.
O guia de decisão para organizar os impostos segue seis etapas:
- Entender o faturamento e o tipo de cliente, nacional ou exterior
- Identificar o anexo do Simples Nacional aplicável à atividade de programação
- Calcular o Fator R com base nos últimos 12 meses
- Comparar com o Lucro Presumido considerando ISS municipal e estrutura da empresa
- Considerar os impactos da Reforma Tributária no planejamento
- Manter documentação organizada e acompanhar prazos e mudanças legais
Fale com um especialista da Agilize Contabilidade para montar esse mapa para a sua PJ.
O erro que mais custa caro: alíquota nominal não é alíquota efetiva
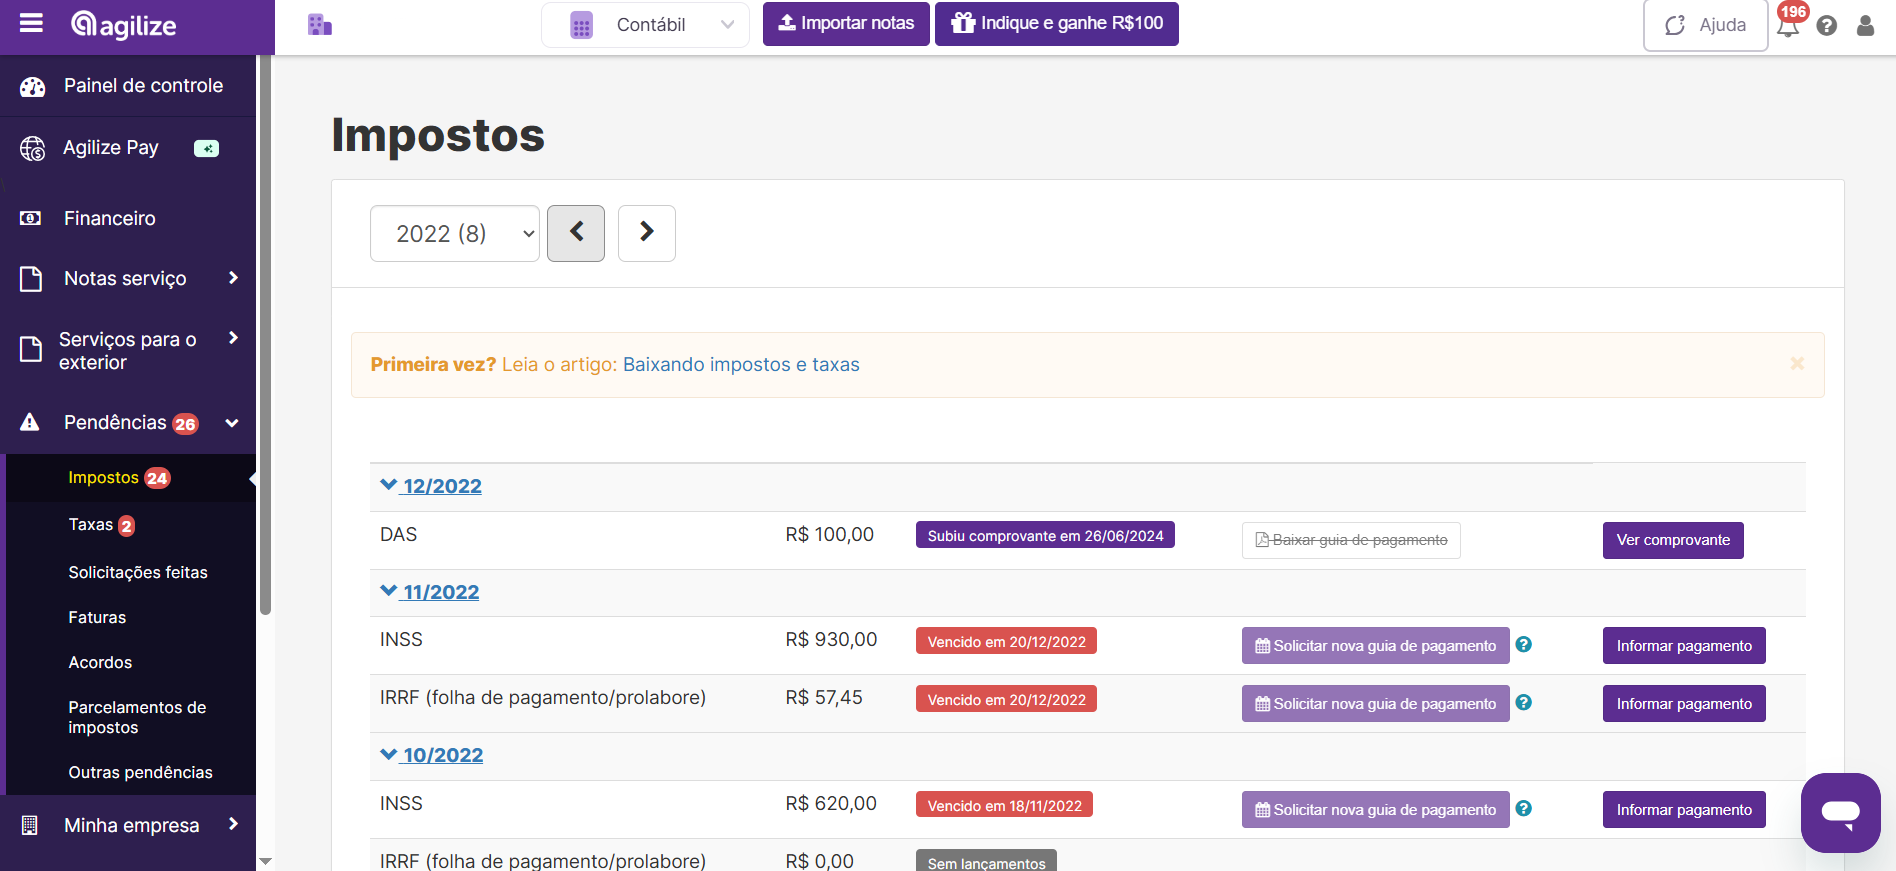
A alíquota nominal é o percentual que aparece na tabela do Simples Nacional. A alíquota efetiva é o percentual que realmente sai do caixa. Em geral, a alíquota efetiva é menor que a nominal por causa da parcela a deduzir prevista em cada faixa.
A fórmula oficial, prevista na Lei Complementar nº 123/2006, art. 18, § 1º-A, é:
Alíquota efetiva = ((RBT12 × alíquota nominal) − parcela a deduzir) ÷ RBT12
RBT12 é a receita bruta acumulada dos últimos 12 meses anteriores ao período de apuração. Como o Simples Nacional opera com faixas progressivas, a alíquota efetiva sobe conforme o faturamento acumulado avança. Por isso, duas empresas no mesmo anexo podem ter cargas bem diferentes.
Um levantamento do Sebrae em abril de 2026 mostrou que muitos optantes do Simples Nacional com faturamento entre R$ 360 mil e R$ 1,8 milhão calculam o DAS apenas pela alíquota nominal. Quem não chega à alíquota efetiva real corre o risco de recolher imposto a mais durante o ano.
A tabela abaixo mostra as faixas e alíquotas nominais iniciais dos Anexos III e V, conforme as tabelas oficiais da Lei Complementar nº 123/2006:
| Faixa | Receita bruta acumulada (RBT12) | Alíquota nominal, Anexo III | Alíquota nominal, Anexo V |
|---|---|---|---|
| 1ª | Até R$ 180.000,00 | 6,00% | 15,50% |
| 2ª | De R$ 180.000,01 a R$ 360.000,00 | 11,20% | 18,00% |
| 3ª | De R$ 360.000,01 a R$ 720.000,00 | 13,50% | 19,50% |
| 4ª | De R$ 720.000,01 a R$ 1.800.000,00 | 16,00% | 20,50% |
| 5ª | De R$ 1.800.000,01 a R$ 3.600.000,00 | 21,00% | 23,00% |
| 6ª | De R$ 3.600.000,01 a R$ 4.800.000,00 | 33,00% | 30,50% |
A diferença entre os anexos aumenta conforme a faixa de faturamento. Isso reforça o impacto de um enquadramento incorreto. Veja como esse efeito aparece em um exemplo prático.
Uma empresa de programação com RBT12 de R$ 600.000,00 e faturamento mensal de R$ 50.000,00 está na 3ª faixa. No Anexo III, a alíquota efetiva é de 10,56% e o DAS do mês é de R$ 5.280,00. No Anexo V, a alíquota efetiva sobe para 17,85% e o DAS vai a R$ 8.925,00. A diferença mensal é significativa para o mesmo faturamento.
Se quiser revisar a sua alíquota efetiva com segurança, fale com a equipe da Agilize Contabilidade.
Fator R para programador: como sair do Anexo V e pagar a alíquota do Anexo III
Atenção: o Fator R define automaticamente o anexo correto em cada período, com apuração mensal baseada nos últimos 12 meses.
A fórmula oficial do Fator R está prevista na Resolução CGSN nº 140/2018, art. 26:
Fator R = FS12 ÷ RBT12
FS12 é a folha de salários com encargos dos 12 meses anteriores ao período de apuração. RBT12 é a receita bruta acumulada do mesmo período. A atividade de programação pode ser tributada pelo Anexo III ou pelo Anexo V conforme o resultado desse índice.
Entram no cálculo do FS12: salários de empregados, pró-labore dos sócios, 13º salário, FGTS efetivamente recolhido e encargos previdenciários. Não entram aluguéis pagos a pessoas físicas nem a distribuição de lucros aos sócios. Distribuir lucros em vez de pagar pró-labore reduz o numerador do Fator R e pode levar a empresa ao Anexo V.
Em um cenário com RBT12 de R$ 600.000,00, a folha mínima para atingir Fator R de 28% precisa ser de pelo menos R$ 168.000,00 nos 12 meses anteriores, o que corresponde a uma média de R$ 14.000,00 por mês. Para faturamento mensal de R$ 20.000,00, o pró-labore mínimo para atingir 28% é de R$ 5.600,00 por mês. Para R$ 30.000,00 de faturamento, o pró-labore mínimo sobe para R$ 8.400,00.
Como o Fator R é apurado mês a mês, empresas com sazonalidade na folha podem oscilar entre Anexo III e Anexo V ao longo do ano. A conferência mensal pelo contador evita surpresas na guia do Simples.
Simples Nacional ou Lucro Presumido: como comparar sem chutar
Os anexos do Simples Nacional aplicáveis à programação são o III e o V. O Anexo III tem alíquota inicial de 6%, enquanto o Anexo V começa em 15,5%. O Fator R é o que define qual dos dois se aplica a cada mês.
No Lucro Presumido, a estrutura para serviços de tecnologia funciona em etapas. IRPJ e CSLL incidem sobre uma base presumida de 32% da receita bruta, com alíquotas de 15% e 9%. Isso resulta em uma carga combinada de aproximadamente 7,68% do faturamento, antes do adicional de IRPJ. O PIS e a COFINS são cobrados no regime cumulativo, com alíquota conjunta de 3,65% sobre o faturamento. O ISS varia de 2% a 5% conforme o município. A carga tributária total típica do Lucro Presumido costuma ficar entre 13% e 17%, dependendo do ISS municipal.
A comparação entre os dois regimes depende de três variáveis principais: faturamento, folha de pagamento e perfil do cliente. O Simples Nacional tende a ser mais vantajoso quando a folha é relevante e o Fator R leva ao Anexo III. O Lucro Presumido costuma ser mais competitivo em cenários de margem alta e folha baixa, que são típicos de empresas enquadradas no Anexo V. Quando o programador está no Anexo V com alíquota efetiva próxima ou superior a 15,5%, a simulação do Lucro Presumido se torna essencial.
A troca de regime tributário só pode ser feita em janeiro e vale para o ano inteiro. Um erro de cálculo mantém a empresa em um regime menos vantajoso por doze meses.
Programador que recebe do exterior: o que muda na tributação
A exportação de serviços de programação tem tratamento tributário favorecido no Brasil. PIS e COFINS não incidem sobre receitas de exportação de serviços, com base na imunidade prevista no art. 149, § 2º, inciso I, da Constituição Federal. O ISS também é desonerado quando o resultado do serviço se verifica no exterior, conforme a Lei Complementar nº 116/2003, art. 2º, inciso I.
IRPJ e CSLL continuam incidindo sobre o resultado da exportação de serviços no Lucro Presumido e no Lucro Real. No Simples Nacional, a receita de exportação segue compondo a base do DAS, com segregação em campo próprio.
No Simples Nacional, a empresa deve segregar as receitas de exportação das receitas do mercado interno, informando a receita de exportação em campo próprio no PGDAS-D. Sem essa segregação, o sistema cobra ISS, PIS e COFINS como se a operação fosse destinada a cliente brasileiro. A emissão de nota fiscal para o tomador no exterior é obrigatória.
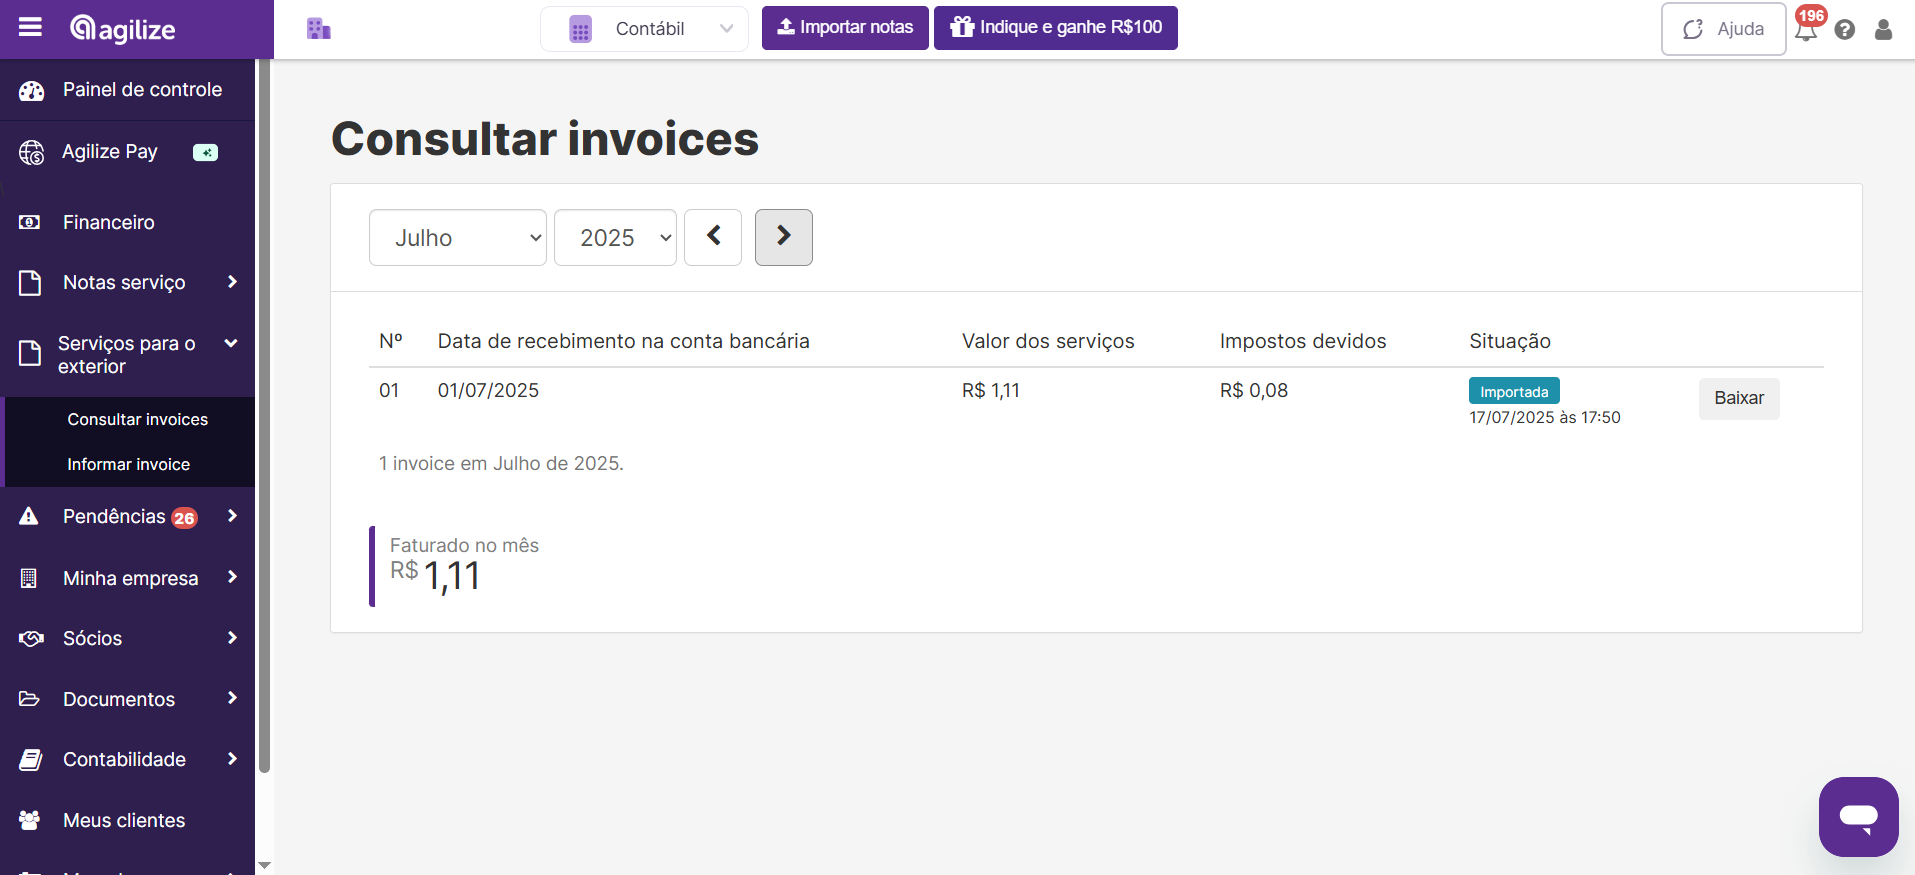
Para comprovar a exportação em fiscalização, a empresa precisa manter alguns documentos básicos:
- Contrato com o tomador estrangeiro
- Comprovantes de câmbio com o ingresso das divisas
- Nota fiscal com descrição fiel da operação
- Evidências de uso que mostrem onde o serviço é entregue e utilizado
A Solução de Consulta COSIT nº 162, publicada em 1º de setembro de 2026, confirmou que a desoneração de PIS e COFINS depende da localização do tomador e do ingresso de recursos financeiros no Brasil, e não do local de execução do serviço.
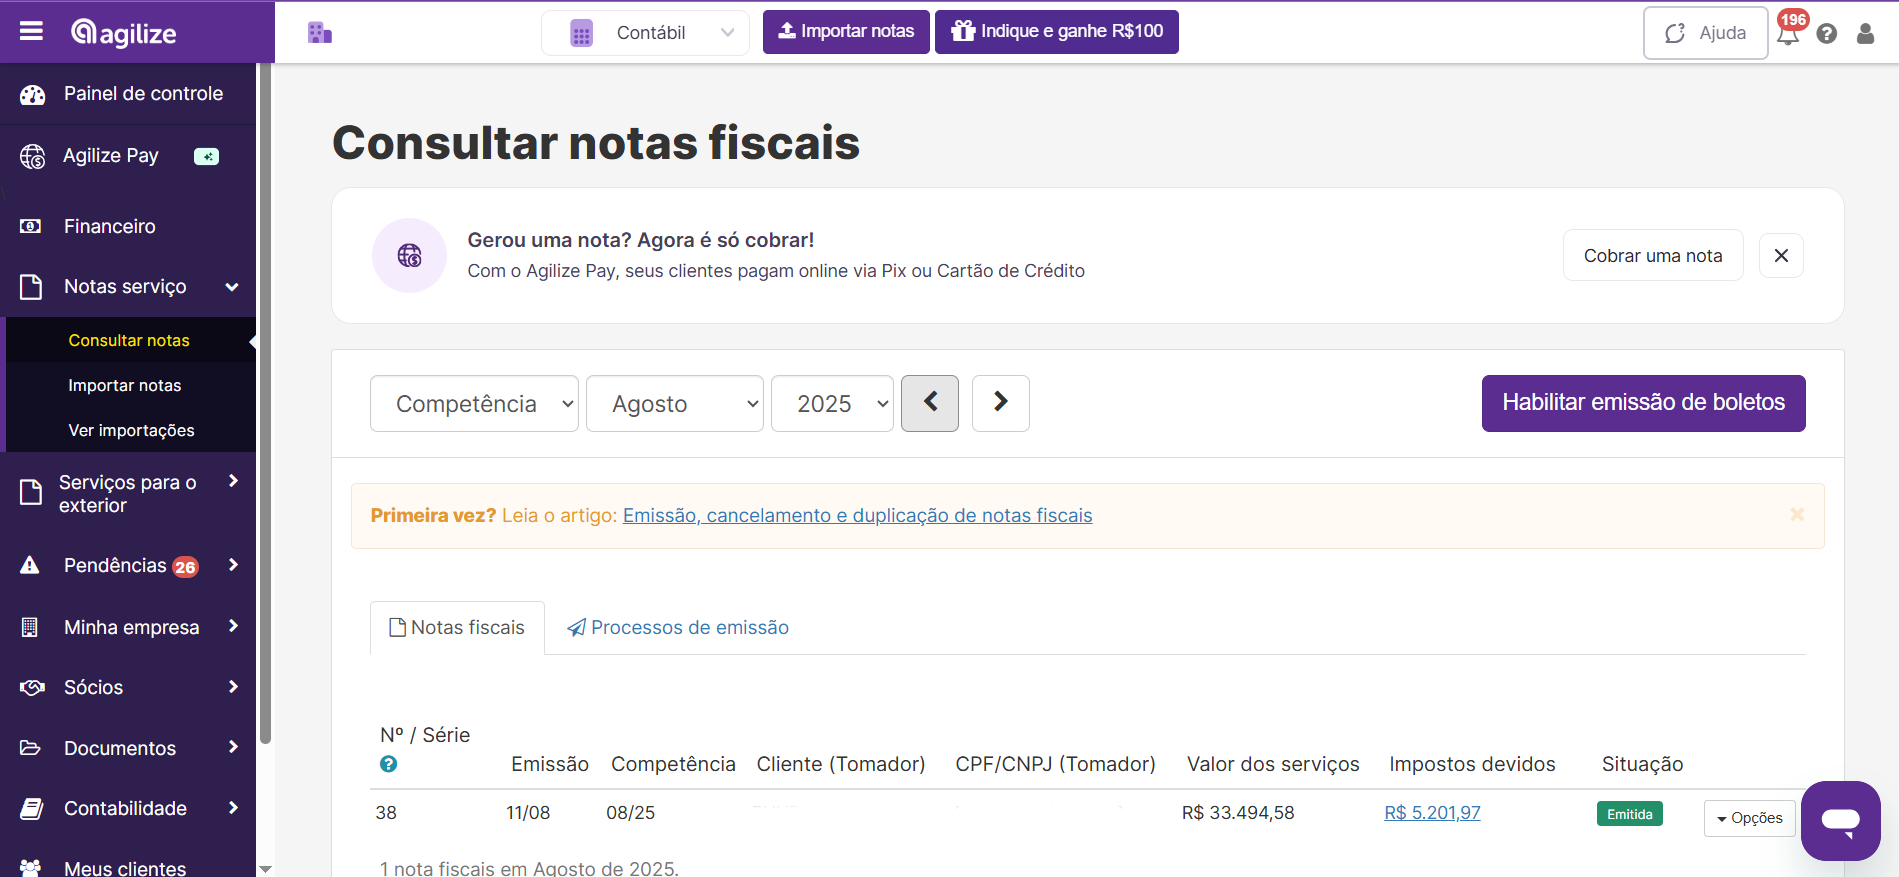
Com a Reforma Tributária, o tratamento favorecido para exportações é mantido. CBS e IBS têm alíquota zero para exportações de serviços, conforme a Lei Complementar nº 214/2025.
Reforma Tributária para programador PJ: o que muda em 2026 e 2027
Atenção: empresas do Simples Nacional têm tratamento diferenciado em relação a CBS e IBS em 2026, mas continuam sujeitas a obrigações acessórias e a decisões importantes de enquadramento.
A tabela abaixo resume o cronograma oficial da Reforma Tributária e os impactos para o programador PJ, com base na Lei Complementar nº 214/2025 e nas regulamentações da Receita Federal e do CGIBS:
| Período | O que acontece | Impacto para o programador PJ no Simples |
|---|---|---|
| 2026 | Fase de adaptação, com CBS de 0,9% e IBS de 0,1% destacados nas notas fiscais de forma informativa, sem cobrança efetiva para quem cumpre as obrigações acessórias | DAS permanece igual. A empresa passa a destacar CBS e IBS nas notas e precisa decidir em setembro o modelo de recolhimento em 2027. |
| 2027 | Entrada em vigor da CBS com alíquota plena e extinção de PIS e COFINS. Optantes do Simples escolhem recolher CBS e IBS dentro do DAS ou pelo regime regular. | Quem optar pelo Simples híbrido recolhe CBS e IBS por fora do DAS e pode transferir crédito ao cliente B2B, com crédito proporcional em relação ao regime regular. |
| 2029–2032 | Redução progressiva de ICMS e ISS, com aumento proporcional do IBS | Redução gradual do ISS dentro do DAS. O acompanhamento das alíquotas vigentes passa a fazer parte do planejamento anual. |
| 2033 | Extinção de ICMS, ISS, PIS e COFINS, com IBS e CBS em vigor pleno | Ambiente tributário totalmente novo. O planejamento de longo prazo da PJ precisa considerar esse horizonte. |
A decisão de setembro de 2026 tem efeito direto sobre 2027. Entre 1º e 30 de setembro de 2026, os optantes pelo Simples Nacional escolhem se vão recolher IBS e CBS dentro do DAS ou pelo regime regular, no modelo de Simples híbrido. Quem não formalizar a escolha permanece no modelo padrão. A próxima janela abre em março de 2027 e vale apenas para o segundo semestre.
Para programadores que atendem principalmente consumidores finais, o DAS unificado tende a ser a opção mais simples de gestão. Para quem atende empresas, o Simples híbrido permite transferir crédito de CBS e IBS ao cliente, o que pode influenciar a manutenção de contratos com grandes tomadores.
O sublimite de R$ 3,6 milhões, que já valia para ICMS e ISS, passa a alcançar também o IBS a partir de 2027, conforme a Resolução CGSN nº 190/2026. Empresas que ultrapassam esse sublimite passam a ter IBS, ICMS e ISS considerados fora do sublimite do Simples Nacional, o que exige atenção no planejamento de crescimento.
Roteiro de decisão em seis passos para organizar seus impostos
1. Avaliar faturamento mensal e anual e o tipo de cliente
Comece mapeando o faturamento mensal e anual e identificando se a receita é recorrente ou variável. Em seguida, classifique os clientes em pessoas físicas, empresas nacionais e tomadores no exterior. Esse diagnóstico orienta a escolha do regime e mostra se será necessário segregar receitas no PGDAS-D.
2. Identificar o anexo do Simples Nacional aplicável
Verifique o CNAE principal da atividade de programação. Atividades de desenvolvimento de software e serviços de natureza intelectual estão sujeitas ao Fator R e podem ser tributadas pelo Anexo III ou pelo Anexo V. A confirmação do anexo é o ponto de partida para qualquer simulação.
3. Calcular o Fator R com base nos últimos 12 meses
Some a folha de salários, o pró-labore e os encargos dos últimos 12 meses e divida pela receita bruta do mesmo período. O resultado é o Fator R. Quando o índice atinge 28% ou mais, a empresa pode ser tributada pelo Anexo III. Esse cálculo precisa ser feito mensalmente para acompanhar mudanças na folha ou no faturamento.
4. Comparar com o Lucro Presumido
Se o Fator R ficar abaixo de 28% e a empresa estiver no Anexo V, faça uma simulação no Lucro Presumido. Considere o ISS do município, o perfil dos clientes e a estrutura societária. Use dados reais de faturamento e custos, em vez de estimativas genéricas, para comparar a carga total.
5. Considerar os impactos da Reforma Tributária
Inclua na análise a decisão de setembro de 2026 sobre o modelo de recolhimento de CBS e IBS em 2027. Empresas que atendem principalmente empresas devem avaliar o Simples híbrido e o potencial de geração de crédito para os clientes. Empresas próximas do sublimite de R$ 3,6 milhões precisam considerar o novo alcance do IBS no planejamento de crescimento.
6. Manter documentação organizada e acompanhar prazos
Organize contratos, comprovantes de câmbio para receitas do exterior, folha de pagamento e notas fiscais emitidas. Acompanhe os prazos do DAS, do PGDAS-D e das obrigações acessórias ligadas à Reforma Tributária. Essa rotina reduz o risco de autuações e facilita ajustes de regime quando surgirem novas oportunidades.
As decisões mais sensíveis nesse roteiro são a escolha do regime tributário em janeiro, a definição do pró-labore para calibrar o Fator R e a emissão correta de notas fiscais para clientes no exterior.
Erros comuns que custam caro ao programador PJ
Alguns erros se repetem entre programadores PJ e aumentam a carga tributária sem necessidade. Os mais frequentes são:
- Não calcular o Fator R mensalmente e permanecer no Anexo V sem revisar o enquadramento.
- Definir pró-labore muito baixo, o que reduz o Fator R e impede o acesso ao Anexo III.
- Usar a alíquota nominal da tabela em vez de aplicar a fórmula da alíquota efetiva na apuração do DAS.
- Deixar de segregar receitas de exportação no PGDAS-D, pagando ISS, PIS e COFINS sobre operações que poderiam ter desoneração.
- Ignorar a janela anual de troca de regime e perder a oportunidade de migrar para um modelo mais vantajoso em janeiro.
