
Escrito por: Rafael Caribé, CEO, Agilize | Última atualização: 21 de julho de 2026
Principais lições deste artigo
-
O sócio que trabalha ativamente na empresa ME ou EPP do Simples Nacional é considerado contribuinte individual e deve recolher INSS sobre o pró-labore.
-
A distinção entre sócio que trabalha e sócio investidor define se o recolhimento de INSS é obrigatório ou se é possível retirar apenas distribuição de lucros isenta.
-
Nos Anexos I, II, III e V do Simples Nacional, a contribuição patronal de 20% já está incluída no DAS, no Anexo IV, ela deve ser recolhida separadamente.
-
O pró-labore mínimo em 2026 é de R$ 1.621,00 e o teto previdenciário é de R$ 8.475,55, o que limita a contribuição máxima do sócio a R$ 932,31.
-
Para manter o CNPJ regular e garantir benefícios previdenciários, conte com o suporte especializado da Agilize Contabilidade: fale com um especialista agora.
Por que o INSS sobre pró-labore importa para ME e EPP do Simples Nacional
O Simples Nacional reúne milhões de micro e pequenas empresas no Brasil. Profissionais como desenvolvedores, psicólogos, advogados, arquitetos, engenheiros e comerciantes que atuam como ME ou EPP têm obrigações previdenciárias que muitas vezes passam despercebidas no dia a dia.
Ignorar o INSS sobre o pró-labore gera riscos concretos. A empresa pode ficar com o CNPJ irregular, sofrer multas, autuações da Receita Federal e perda de benefícios previdenciários para o sócio. Confundir pró-labore com distribuição de lucros também é um erro comum e pode levar à requalificação dos valores pela Receita, com cobrança retroativa de contribuições e encargos.
Conceitos essenciais: pró-labore, distribuição de lucros e regimes tributários
O pró-labore é a remuneração paga ao sócio pelo trabalho que ele realiza na empresa. Ele funciona como um salário para quem tem vínculo empregatício. Sobre o pró-labore incidem INSS e, dependendo do valor, IRRF.
A distribuição de lucros é a parcela do resultado positivo da empresa repassada aos sócios como retorno sobre o capital investido. Não incide INSS sobre essa distribuição, mas a empresa precisa ter escrituração contábil regular e demonstrar lucro suficiente para justificar os valores pagos.
O regime tributário define como o INSS patronal, que é a parte da empresa, será tratado. No Simples Nacional, as regras variam conforme os anexos do Simples Nacional em que a empresa está enquadrada. Essas diferenças entre anexos têm base legal específica e impactam diretamente o custo previdenciário.
Obrigação legal: quando o sócio deve contribuir
A obrigação de recolher INSS sobre o pró-labore está prevista na Lei nº 8.212/1991, que trata da organização da Seguridade Social. O sócio que presta serviços à empresa é enquadrado como segurado contribuinte individual e deve contribuir mensalmente.
A distinção por anexos é fundamental para entender quem paga cada parte da contribuição:
-
Anexos I, II, III e V: a contribuição patronal de 20% já está incluída no DAS. A empresa recolhe apenas os 11% do sócio.
-
Anexo IV: a contribuição patronal de 20% não está incluída no DAS e deve ser recolhida separadamente pela empresa, além dos 11% do sócio.
Empresas fora do Simples Nacional, como as do Lucro Presumido ou do Lucro Real, pagam tanto os 11% do sócio quanto os 20% patronais, sem exceção.
Tabela atualizada do INSS em 2026: alíquotas, teto e exemplos por anexo
Os valores de referência para 2026 foram estabelecidos pela Portaria Interministerial MPS/MF nº 13, de 9 de janeiro de 2026. O teto previdenciário passou de R$ 8.157,41 em 2025 para R$ 8.475,55 em 2026, um reajuste de 3,9%.
|
Situação |
Pró-labore (base) |
INSS sócio (11%) |
INSS patronal (20%) |
|---|---|---|---|
|
Anexos I, II, III e V, pró-labore mínimo |
R$ 1.621,00 |
R$ 178,31 |
Incluso no DAS |
|
Anexos I, II, III e V, pró-labore de R$ 5.000,00 |
R$ 5.000,00 |
R$ 550,00 |
Incluso no DAS |
|
Anexos I, II, III e V, pró-labore no teto |
R$ 8.475,55 |
R$ 932,31 |
Incluso no DAS |
|
Anexo IV, pró-labore mínimo |
R$ 1.621,00 |
R$ 178,31 |
R$ 324,20, obrigatório e separado do DAS |
Regra geral: o pró-labore não pode ser inferior ao salário mínimo de R$ 1.621,00 para fins de INSS. Pró-labore acima desse teto não gera contribuição adicional ao sócio, pois o limite máximo já foi atingido.
Pró-labore versus distribuição de lucros: o que muda na prática?
A distribuição de lucros é isenta de INSS porque representa retorno sobre capital investido, não remuneração por trabalho. Essa isenção depende de escrituração contábil regular e de resultado positivo comprovado.
Um ponto de atenção é o valor do pró-labore. A Receita Federal pode questionar pró-labore muito abaixo do mercado e requalificar o excesso de distribuição de lucros como pró-labore, o que gera cobrança retroativa de INSS.
O sócio que não recebe pró-labore também não acumula tempo de contribuição previdenciária. Essa escolha afeta diretamente a aposentadoria, o auxílio por incapacidade temporária e o salário-maternidade.
Para empresas de serviços nos anexos do Simples Nacional sujeitas ao Fator R, calibrar o pró-labore pode ser uma estratégia tributária. Quando a folha de pagamento, incluindo pró-labore, atinge 28% ou mais da receita bruta dos últimos 12 meses, a empresa migra do Anexo V, com alíquota inicial de 15,5%, para o Anexo III, com alíquota inicial de 6%, o que reduz o valor do DAS.
Como pagar: eSocial, DCTFWeb e DARF previdenciário
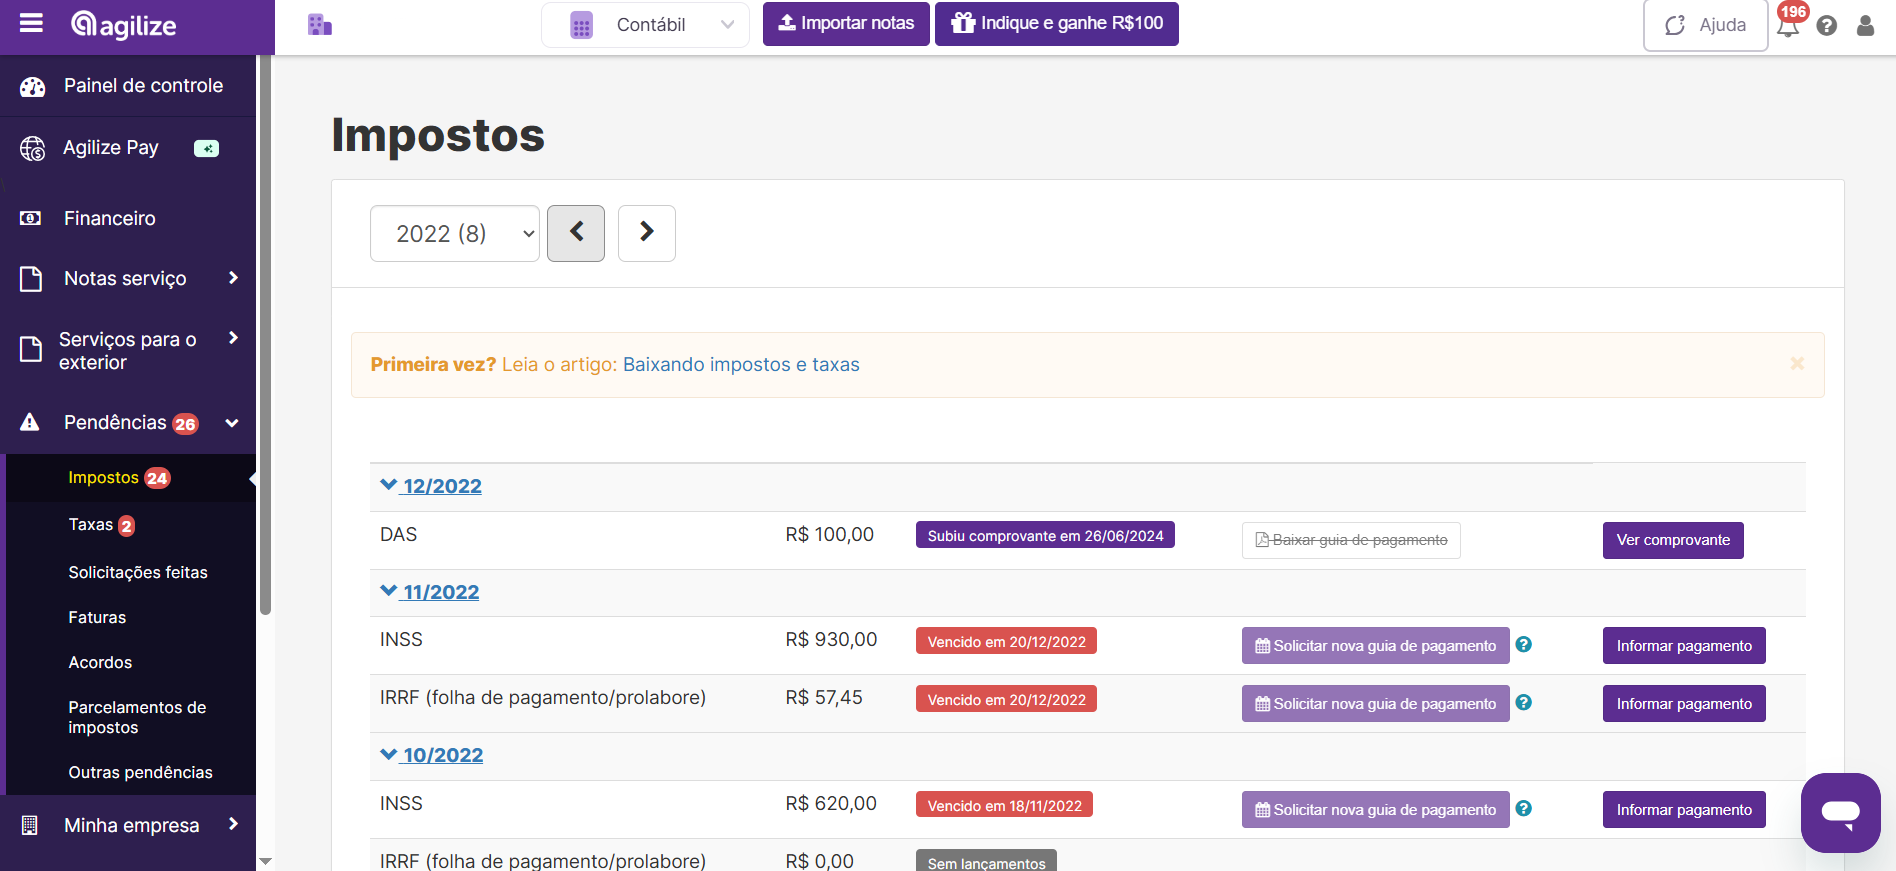
O fluxo de recolhimento do INSS sobre pró-labore segue etapas simples e repetitivas.
-
A empresa informa os valores do pró-labore no eSocial mensalmente.
-
O eSocial consolida as informações na DCTFWeb, que gera o DARF previdenciário.
-
O pagamento do DARF deve ser feito até o dia 20 do mês seguinte à competência.
A Agilize Contabilidade cuida de todo esse processo. A equipe informa os valores no eSocial, acompanha a geração do DARF na DCTFWeb e mantém o calendário de obrigações em dia para que o CNPJ não corra risco de irregularidade.
Armadilhas comuns que todo sócio deve evitar
As armadilhas mais comuns no recolhimento de INSS sobre pró-labore envolvem erros de registro e de cálculo.
-
Não declarar o pró-labore: a ausência de registro gera irregularidade previdenciária e pode resultar em autuação com cobrança retroativa.
-
Misturar contas pessoais e empresariais: essa prática dificulta a comprovação de lucro real e compromete a isenção da distribuição de lucros.
-
Confundir o DAS com o INSS do pró-labore: o DAS cobre a contribuição patronal apenas nos Anexos I, II, III e V. O INSS do sócio, de 11%, é sempre recolhido separadamente via DARF.
-
Definir pró-labore abaixo do salário mínimo: a base mínima de contribuição é R$ 1.621,00 em 2026, e valores menores não atendem à regra previdenciária.
Tenha o atendimento rápido de um especialista da Agilize Contabilidade.
Boas práticas e quando definir pró-labore no contrato social
Definir o pró-labore no contrato social ou em ata de reunião dos sócios traz segurança jurídica. Não existe um valor máximo legal, mas o mínimo para fins previdenciários é o salário mínimo vigente.
Algumas boas práticas para ME e EPP no Simples Nacional ajudam a manter a empresa organizada:
-
Registrar o pró-labore formalmente no contrato social ou em documento societário.
-
Manter escrituração contábil regular para separar pró-labore de distribuição de lucros.
-
Avaliar o impacto do pró-labore no Fator R para empresas de serviços sujeitas à regra.
-
Revisar o valor do pró-labore anualmente, especialmente após reajuste do salário mínimo e do teto do INSS.
A Agilize Contabilidade calcula o INSS sobre o pró-labore, gera as guias e mantém todas as obrigações previdenciárias em dia. O empreendedor ganha tempo e reduz o risco de erros em prazos ou cálculos manuais.
Perguntas frequentes sobre INSS e pró-labore
Todo sócio de ME ou EPP no Simples Nacional é obrigado a pagar INSS sobre pró-labore?
O sócio que trabalha ativamente na empresa, em funções operacionais, gerenciais, comerciais ou administrativas, é obrigado a receber pró-labore e recolher INSS sobre ele. O sócio que apenas investe capital, sem prestar serviços à empresa, pode retirar apenas distribuição de lucros, que é isenta de INSS. Na prática, a maioria dos sócios de ME e EPP atua no próprio negócio e, por isso, tem essa obrigação.
Qual é a diferença entre os 11% e os 20% de INSS no pró-labore?
Os 11% representam a contribuição do próprio sócio, que é a parte do segurado e é descontada do valor bruto do pró-labore. Os 20% representam a contribuição patronal, que é a parte da empresa. Para empresas nos Anexos I, II, III e V do Simples Nacional, os 20% patronais já estão incluídos no DAS. Para empresas no Anexo IV, os 20% patronais não estão no DAS e devem ser recolhidos à parte, via DARF previdenciário.
Qual é o teto do INSS sobre pró-labore em 2026?
O teto previdenciário em 2026 é de R$ 8.475,55 por mês, conforme apresentado na tabela deste artigo. Esse limite faz com que a contribuição máxima do sócio seja de R$ 932,31, que corresponde a 11% do teto. O valor mínimo de pró-labore para fins de INSS é o salário mínimo de R$ 1.621,00, com contribuição mínima de R$ 178,31.
Posso retirar apenas a distribuição de lucros e não pagar pró-labore?
O sócio que trabalha na empresa não pode substituir o pró-labore integralmente pela distribuição de lucros. A Receita Federal pode questionar essa prática e requalificar os valores como pró-labore, o que gera cobrança retroativa de INSS. Sem pró-labore, o sócio também não acumula tempo de contribuição previdenciária, o que impacta diretamente a aposentadoria e outros benefícios do INSS.
O INSS sobre pró-labore impacta a aposentadoria do sócio?
O recolhimento do INSS sobre o pró-labore é o que garante ao sócio o direito a benefícios previdenciários. Entre esses benefícios estão a aposentadoria por tempo de contribuição ou por idade, o auxílio por incapacidade temporária e o salário-maternidade. Sócios que não recolhem INSS regularmente não acumulam tempo de contribuição e ficam desprotegidos em caso de imprevistos.
Conclusão: contabilidade certa libera tempo para o seu negócio
O INSS sobre pró-labore é uma obrigação legal para o sócio que trabalha na empresa ME ou EPP do Simples Nacional. Entender as regras por anexo, respeitar o teto mencionado e cumprir os prazos de recolhimento via eSocial e DCTFWeb mantém o CNPJ regular e os benefícios previdenciários garantidos.
A Agilize Contabilidade cuida de toda essa rotina contábil. A equipe calcula o INSS automaticamente, gera as guias, informa o eSocial e mantém sua empresa em dia com todas as obrigações, para que você foque no crescimento do negócio.
Tenha o atendimento rápido de um especialista da Agilize Contabilidade.
