
Escrito por: Rafael Caribé, CEO, Agilize | Última atualização: 21 de julho de 2026
Principais lições deste artigo
-
O pró-labore é obrigatório para sócios que exercem atividade efetiva na empresa, conforme a Lei nº 8.212/1991.
-
O cálculo considera INSS de 11% (teto de R$ 8.475,55) e IRRF pela tabela progressiva, com redutor em 2026.
-
O valor do pró-labore impacta diretamente o Fator R e o enquadramento entre Anexo III (6%) ou Anexo V (15,5%).
-
Evitar erros como pagar abaixo do salário mínimo ou confundir pró-labore com distribuição de lucros reduz o risco de multas e cobranças retroativas.
-
Para simplificar todo o processo e garantir conformidade, fale com um especialista da Agilize Contabilidade.
Pré-requisitos e visão geral
O cálculo correto do pró-labore começa com a organização dos documentos e das informações da empresa.
Separe os seguintes itens:
-
Contrato social ou ata de reunião de sócios com o valor do pró-labore definido formalmente
-
Faturamento bruto dos últimos 12 meses (RBT12) para o cálculo do Fator R
-
Folha de pagamento dos últimos 12 meses, incluindo salários CLT, pró-labore, FGTS e INSS patronal
-
Acesso ao eSocial para envio das informações do sócio, na categoria 05, contribuinte individual
-
Tabelas de INSS e IRRF 2026 atualizadas, apresentadas nas etapas seguintes
A legislação principal envolve a Lei nº 8.212/1991, que trata da obrigatoriedade previdenciária, e a LC 123/2006, que regula o Simples Nacional. O fluxo geral segue cinco etapas:
-
Verificar a obrigatoriedade do pró-labore para cada sócio
-
Definir o valor do pró-labore
-
Calcular e reter o INSS do sócio
-
Calcular e reter o IRRF
-
Avaliar o impacto no Fator R e registrar no eSocial
Passo a passo para definir e calcular o pró-labore
Etapa 1 — verificar a obrigatoriedade por sócio
Objetivo: identificar quais sócios devem receber pró-labore.
O pró-labore é obrigatório para o sócio-administrador e para qualquer sócio que exerça atividade efetiva na empresa. O sócio investidor que apenas aporta capital e não participa da operação pode receber somente distribuição de lucros, sem pró-labore.
Use este fluxo de decisão:
-
Verificar se o sócio exerce função administrativa, técnica ou operacional na empresa. Se exercer, o pró-labore é obrigatório, pois a Lei nº 8.212/1991 exige contribuição previdenciária sobre remuneração por trabalho efetivo. Se não exercer, o pró-labore é dispensado e o sócio pode receber apenas distribuição de lucros.
-
Confirmar se o sócio recebe apenas distribuição de lucros sem nenhum pró-labore. Nesse cenário, a Receita Federal pode requalificar os lucros como remuneração, cobrar INSS retroativo e aplicar multas por até cinco anos.
Resultado esperado: lista de sócios com pró-labore obrigatório e sócios isentos. Periodicidade: revisão a cada alteração contratual ou mudança de função.
Etapa 2 — definir o valor do pró-labore
Objetivo: estabelecer um valor compatível com a função e com a estratégia tributária.
O piso prático em 2026 é o salário mínimo nacional de R$ 1.621,00, que também é a base mínima de contribuição ao INSS. A legislação não define um teto específico para o pró-labore, mas o valor precisa ser compatível com o cargo exercido para não gerar questionamentos da Receita Federal.
Para empresas de serviços sujeitas ao Fator R, o valor do pró-labore influencia o enquadramento no Anexo III, com alíquota inicial de 6%, ou no Anexo V, com alíquota inicial de 15,5%, conforme detalhado na Etapa 5.
Resultado esperado: valor do pró-labore registrado em contrato social ou ata. Periodicidade: revisão anual ou sempre que o faturamento mudar de forma relevante.
Etapa 3 — calcular e reter o INSS do sócio
Objetivo: apurar o INSS devido pelo sócio e recolher o valor separadamente do DAS.
Em 2026, a alíquota de INSS sobre o pró-labore do sócio é de 11% sobre o valor bruto, com teto de contribuição de R$ 8.475,55 e contribuição máxima mensal de R$ 932,31. A parcela patronal de 20% já está incluída no DAS para empresas dos Anexos I, II, III e V. Empresas do Anexo IV devem recolher a parte patronal separadamente.
Tabela do INSS em 2026 — pró-labore do sócio, alíquota fixa de 11%
|
Pró-labore bruto (R$) |
INSS retido (R$) |
Observação |
|---|---|---|
|
1.621,00 (mínimo) |
178,31 |
Base mínima igual ao salário mínimo 2026 |
|
3.000,00 |
330,00 |
11% sobre R$ 3.000,00 |
|
5.000,00 |
550,00 |
11% sobre R$ 5.000,00 |
|
8.475,55 (teto) |
932,31 |
Contribuição máxima mensal |
|
Acima de R$ 8.475,55 |
932,31 |
Contribuição limitada ao teto |
O INSS sobre o pró-labore é informado no eSocial, consolidado na DCTFWeb e pago por meio de DARF previdenciário até o dia 20 do mês seguinte à competência.
Resultado esperado: DARF previdenciário gerado e pago dentro do prazo. Periodicidade: mensal.
Etapa 4 — calcular e reter o IRRF
Objetivo: apurar o Imposto de Renda Retido na Fonte sobre o pró-labore.
A base de cálculo do IRRF considera o pró-labore bruto, o INSS retido e os dependentes. A fórmula é: pró-labore bruto menos INSS retido menos R$ 189,59 por dependente. Sobre essa base, aplica-se a tabela progressiva mensal de 2026.
Tabela do IRRF mensal em 2026 — pró-labore
|
Base de cálculo (R$) |
Alíquota |
Parcela a deduzir (R$) |
|---|---|---|
|
Até 2.428,80 |
Isento |
– |
|
2.428,81 a 2.826,65 |
7,5% |
182,16 |
|
2.826,66 a 3.751,05 |
15% |
394,16 |
|
3.751,06 a 4.664,68 |
22,5% |
675,49 |
|
Acima de 4.664,68 |
27,5% |
908,73 |
A partir de 2026, a Lei nº 15.270/2025 criou um redutor mensal que zera o IRRF para bases de cálculo até R$ 5.000,00. Entre R$ 5.000,01 e R$ 7.350,00, o redutor é calculado como R$ 978,62 menos 0,133145 vezes a base de cálculo, reduzindo-se de forma linear até chegar a zero acima de R$ 7.350,00.
Exemplo prático — pró-labore de R$ 5.000,00, sem dependentes:
-
INSS: R$ 550,00, conforme a tabela da Etapa 3.
-
Base do IRRF: R$ 5.000,00 menos R$ 550,00, total de R$ 4.450,00.
-
IRRF pela tabela: R$ 4.450,00 vezes 22,5% menos R$ 675,49, total de R$ 325,76.
-
Redutor para base até R$ 5.000,00: o valor de R$ 325,76 é integralmente reduzido, e o IRRF final é de R$ 0,00.
Resultado esperado: IRRF retido na fonte quando devido e recolhido via DARF. Periodicidade: mensal.
Etapa 5 — avaliar o Fator R e registrar no eSocial
Objetivo: verificar se o pró-labore posiciona a empresa no Anexo III ou no Anexo V e registrar as informações no eSocial.
O Fator R é calculado dividindo a folha de pagamento dos últimos 12 meses pelo faturamento bruto do mesmo período. Resultado igual ou superior a 28% indica enquadramento no Anexo III. Resultado inferior a 28% indica enquadramento no Anexo V.
Comparativo Anexo III x Anexo V — Simples Nacional em 2026, faixa 1
|
Critério |
Anexo III |
Anexo V |
|---|---|---|
|
Condição |
Fator R ≥ 28% |
Fator R < 28% |
|
Alíquota inicial, faixa 1 |
6,00% |
15,50% |
|
Alíquota máxima, faixa 6 |
33,00% |
30,50% |
|
Exemplos de atividades |
Contabilidade, medicina, odontologia |
Tecnologia, publicidade, engenharia |
Para faturamento de R$ 30.000,00 por mês, a folha precisa ser de pelo menos R$ 8.400,00 por mês para atingir o Fator R de 28%. Esse ajuste pode reduzir o DAS de R$ 4.650,00 para R$ 3.360,00, com economia bruta de R$ 1.290,00 por mês. Essa economia, porém, não é líquida, pois o aumento do pró-labore eleva o INSS e o IRRF retidos do sócio e reduz o ganho real. Por isso, é essencial calcular o custo adicional de INSS e IRRF antes de decidir pelo aumento.
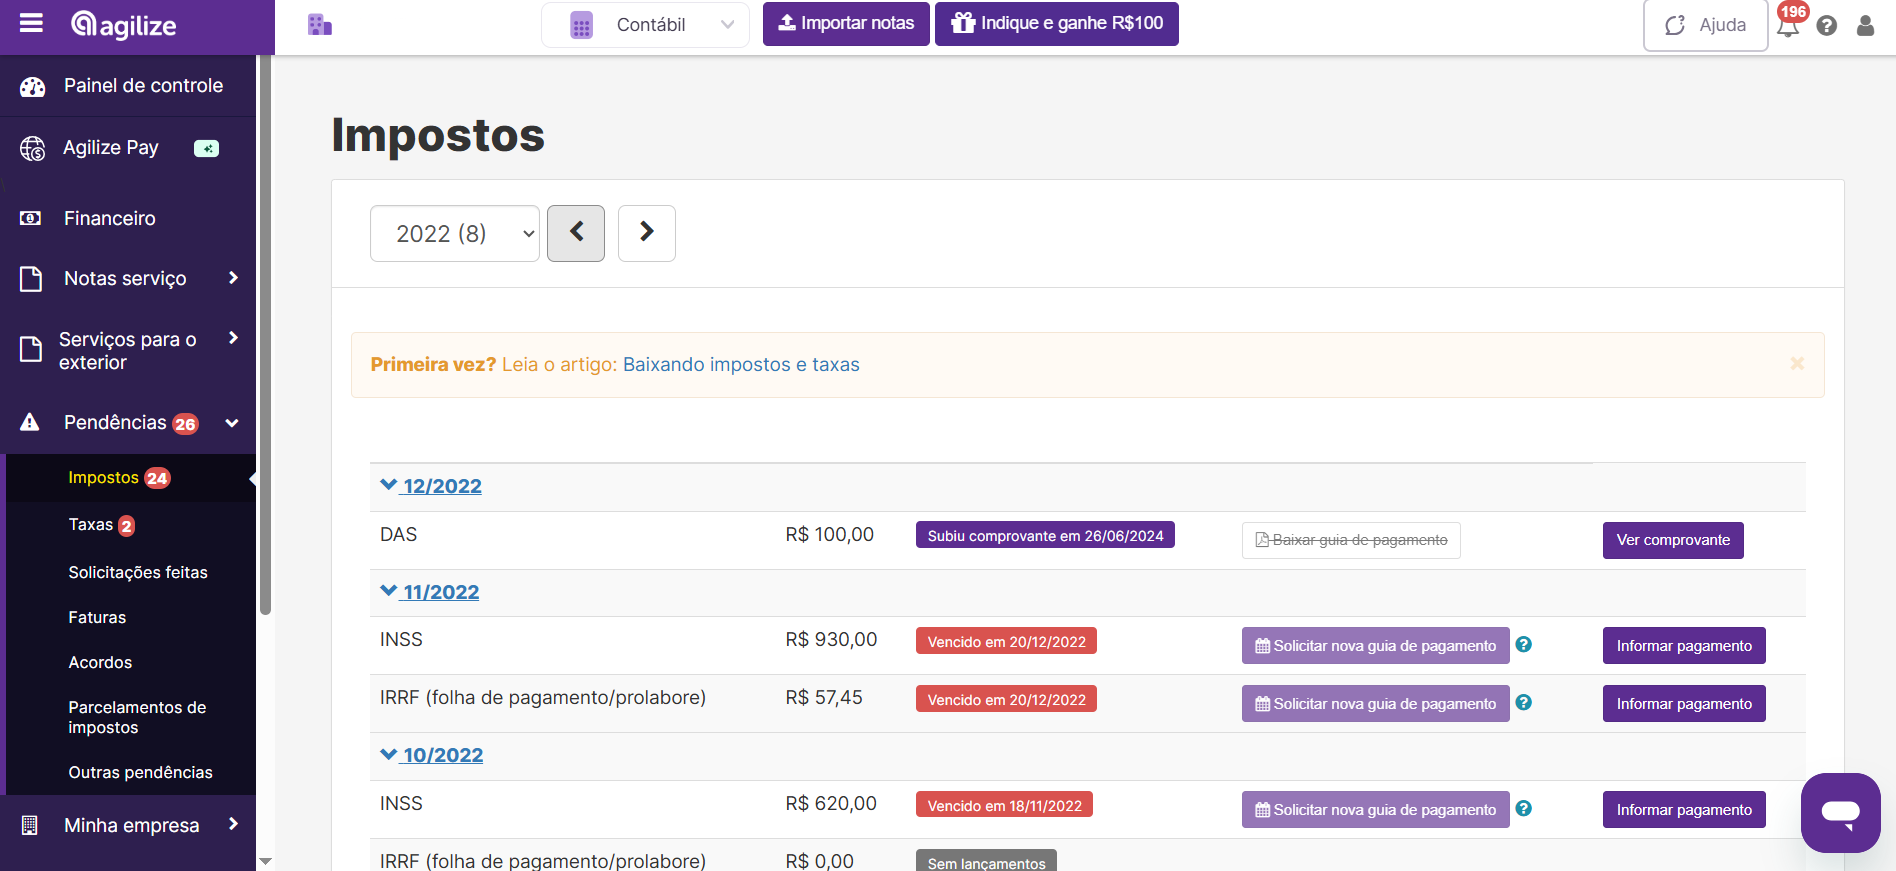
Depois de definir o valor, cadastre o sócio no eSocial como contribuinte individual, categoria 05, e transmita os valores mensalmente até o dia 15 do mês seguinte.
Resultado esperado: eSocial em dia, Fator R calculado corretamente e DAS apurado na alíquota adequada. Periodicidade: mensal, com revisão do Fator R a cada competência.
Automatize o cálculo do Fator R com a Agilize Contabilidade.
Dicas práticas, erros comuns e solução de problemas
Erro 1 — não pagar pró-labore e distribuir apenas lucros. Essa prática permite que a Receita Federal requalifique os lucros como remuneração e cobre INSS retroativo com multas por até cinco anos. A solução é formalizar o pró-labore em contrato social ou ata e efetuar o pagamento mensal.
Erro 2 — pagar pró-labore abaixo do salário mínimo. A base mínima de contribuição ao INSS em 2026 é R$ 1.621,00. Valores inferiores geram inconsistências no eSocial e aumentam o risco de questionamentos.
Erro 3 — confundir pró-labore com distribuição de lucros. O pró-labore é remuneração pelo trabalho e sofre incidência de INSS e IRRF. A distribuição de lucros representa participação no resultado e, em geral, é isenta de IRPF para o sócio, observadas as regras de 2026 para distribuições acima de R$ 50.000,00 por mês.
Erro 4 — não recalcular o Fator R mensalmente. O Fator R é recalculado todo mês em uma janela móvel de 12 meses, e o enquadramento entre Anexo III e Anexo V pode mudar a qualquer momento.
Erro 5 — atrasar o DARF previdenciário. O atraso gera multa, juros, pendências previdenciárias e pode comprometer a regularidade do CNPJ.
Como saber se deu certo?
A conferência final confirma se o pró-labore está correto e se a empresa está em conformidade.
-
eSocial sem inconsistências: o sócio está cadastrado como contribuinte individual, categoria 05, e os valores mensais foram transmitidos dentro do prazo.
-
DCTFWeb consolidada: o DARF previdenciário foi gerado corretamente e pago até o dia 20 do mês seguinte.
-
Fator R calculado: o PGDAS-D aplica automaticamente o Anexo III quando o Fator R é igual ou superior a 28%, sem necessidade de autorização específica da Receita Federal.
-
IRRF retido e recolhido: o comprovante de rendimentos do sócio apresenta os valores corretos de pró-labore, INSS e IRRF.
-
Contrato social ou ata atualizada: o valor do pró-labore está formalmente registrado.
Dicas avançadas
Variações por anexo e porte da empresa. A maioria dos anexos, I, II, III e V, já inclui a parcela patronal de 20% no DAS, conforme explicado na Etapa 3. Apenas o Anexo IV exige recolhimento separado dessa parcela.
Ajuste do Fator R para empresas de serviços. Aumentar o pró-labore é uma estratégia legítima de elisão fiscal para atingir o Fator R igual ou superior a 28%. Essa estratégia só é válida quando o valor do pró-labore reflete a substância econômica, ou seja, o sócio precisa exercer de fato a administração da empresa e não apenas receber um valor inflado em contrato. Antes de aumentar o pró-labore, calcule se a economia no DAS supera o custo adicional de INSS e IRRF, para garantir que a decisão seja financeiramente vantajosa.
Complementação previdenciária opcional. O sócio pode complementar a contribuição ao INSS com 9% adicionais, totalizando 20% até o teto, por meio de GPS individual código 1007, quando deseja buscar aposentadoria próxima ao teto do RGPS.
Integração com folha de pagamento e obrigações acessórias. O pró-labore integra a folha de pagamento para fins de Fator R, junto com salários CLT, FGTS e INSS patronal. Distribuição de lucros, reembolso de despesas e ajuda de custo não entram no cálculo do Fator R.
A Agilize Contabilidade automatiza o cálculo do Fator R e gerencia a folha dos sócios pelo painel de RH. Esse modelo garante o enquadramento correto mês a mês, sem que o empreendedor precise controlar planilhas ou prazos manualmente.
Deixe a gestão da folha dos sócios com a Agilize Contabilidade.
Perguntas frequentes (FAQ)
O pró-labore é obrigatório para todos os sócios de uma ME ou EPP no Simples Nacional?
O pró-labore não é obrigatório para todos os sócios. A obrigação recai sobre o sócio que exerce atividade efetiva na empresa, seja administrativa, técnica ou operacional. O sócio investidor que apenas aporta capital e não participa da operação pode receber somente distribuição de lucros, sem necessidade de pró-labore. Essa distinção precisa constar de forma clara no contrato social ou em ata de reunião de sócios.
Qual é o valor mínimo de pró-labore em 2026?
A legislação não fixa um valor mínimo específico para o pró-labore. A base mínima de contribuição ao INSS em 2026 é o salário mínimo nacional de R$ 1.621,00. Na prática, pagar pró-labore abaixo desse valor gera inconsistências no eSocial e pode ser questionado pela Receita Federal. O valor deve ser compatível com a função exercida pelo sócio.
Como o pró-labore afeta o Fator R e o enquadramento no Anexo III ou Anexo V?
O Fator R resulta da divisão da folha de pagamento dos últimos 12 meses, incluindo pró-labore dos sócios, pelo faturamento bruto do mesmo período. Resultado igual ou superior a 28% enquadra a empresa de serviços no Anexo III, com alíquota inicial de 6%. Resultado inferior a 28% enquadra a empresa no Anexo V, com alíquota inicial de 15,5%. O Fator R é recalculado todo mês, e o enquadramento pode mudar a cada competência. Aumentar o pró-labore costuma ser a principal alavanca para atingir o Fator R de 28%, mas o custo adicional de INSS e IRRF precisa ser avaliado antes da decisão.
O INSS sobre o pró-labore já está incluído no DAS?
A inclusão é parcial. Para a maioria dos anexos, I, II, III e V, a parcela patronal do INSS, de 20%, já está incluída no DAS, conforme explicado na Etapa 3. A parcela do sócio, de 11% sobre o pró-labore, limitada ao teto de R$ 8.475,55 em 2026, é retida pela empresa e recolhida separadamente por meio de DARF previdenciário gerado na DCTFWeb, com vencimento até o dia 20 do mês seguinte. Apenas o Anexo IV exige recolhimento separado da parcela patronal.
Qual é a diferença entre pró-labore e distribuição de lucros no Simples Nacional?
O pró-labore é a remuneração pelo trabalho do sócio na empresa e sofre incidência de INSS de 11% e de IRRF pela tabela progressiva. A distribuição de lucros é a participação do sócio no resultado da empresa e, em geral, é isenta de IRPF para a pessoa física, desde que a empresa mantenha escrituração contábil regular. A partir de 2026, distribuições que excedam R$ 50.000,00 por mês de uma mesma empresa para um mesmo sócio passam a ter retenção de 10% na fonte. Distribuir apenas lucros sem pagar pró-labore ao sócio ativo é prática considerada irregular pela Receita Federal e pode resultar em cobrança retroativa de INSS com multas.
Conclusão
O cálculo correto do pró-labore em 2026 segue cinco etapas objetivas: verificar a obrigatoriedade por sócio, definir o valor compatível com a função, reter e recolher o INSS de 11% até o teto de R$ 8.475,55, apurar o IRRF pela tabela progressiva com o redutor da Lei nº 15.270/2025 e monitorar o Fator R mensalmente para garantir o enquadramento adequado entre o Anexo III e o Anexo V.
Manter essas rotinas em dia protege o CNPJ de pendências previdenciárias, reduz o risco de multas e pode gerar economia tributária relevante para empresas de serviços. Ao mesmo tempo, esse processo exige atenção constante a tabelas, prazos e regras que mudam com frequência.
A Agilize Contabilidade assume essa rotina contábil para a empresa, calcula o Fator R automaticamente, gerencia a folha dos sócios pelo painel de RH e mantém o eSocial e a DCTFWeb sempre em dia. Dessa forma, o empreendedor concentra energia na estratégia do negócio e não na burocracia.
