
Escrito por: Rafael Caribé, CEO, Agilize | Última atualização: 21 de julho de 2026
Principais lições deste artigo
-
O pró-labore é obrigatório para sócios que atuam ativamente em ME e EPP do Simples Nacional em 2026, conforme a Lei nº 8.212/1991.
-
Não existe valor mínimo fixado em lei, mas a referência mais segura é o salário mínimo nacional de R$ 1.621,00 em 2026.
-
O pró-labore integra a folha de pagamento e influencia diretamente o cálculo do Fator R, o que pode alterar o enquadramento entre os anexos do Simples Nacional.
-
Retirar apenas a distribuição de lucros sem pró-labore expõe o sócio a autuações, multas, perda de direitos previdenciários e risco de enquadramento como planejamento tributário abusivo.
-
Para garantir o cumprimento correto de todas as obrigações, conte com o suporte especializado da Agilize Contabilidade.
É obrigatório recolher pró-labore no Simples Nacional?
O recolhimento de pró-labore é obrigatório para o sócio-administrador que presta serviços à empresa. A legislação previdenciária classifica esse sócio como contribuinte individual, o que cria a obrigação de recolher INSS sobre a remuneração recebida pelo trabalho, que é o pró-labore. A Lei nº 8.212/1991 e as Soluções de Consulta Cosit nº 120/2016 e nº 79/2021 da Receita Federal proíbem a substituição do pró-labore pela distribuição de lucros quando há prestação efetiva de serviços.
Para esclarecer quem deve e quem não deve pagar pró-labore, a tabela abaixo compara os perfis de sócio mais comuns em ME e EPP:
|
Perfil do sócio |
Atua na empresa? |
Pró-labore obrigatório? |
INSS devido? |
|---|---|---|---|
|
Sócio-administrador (ME/EPP) |
Sim |
Sim |
Sim, 11% sobre o valor bruto |
|
Sócio investidor (passivo) |
Não |
Não |
Não, recebe apenas distribuição de lucros |
Esclareça o enquadramento do seu pró-labore com um especialista da Agilize Contabilidade.
Valor mínimo de pró-labore em 2026
O valor mínimo de pró-labore não está definido em lei específica. Na prática, a referência mais adotada pelos escritórios de contabilidade, e mais segura perante a Receita Federal, é o salário mínimo nacional. Em 2026, esse valor é de R$ 1.621,00, conforme o Decreto nº 12.797/2025.
Os limites de referência para o INSS sobre pró-labore em 2026 são:
-
Piso de referência: R$ 1.621,00 (salário mínimo)
-
Teto de contribuição: R$ 8.475,55
-
Alíquota do sócio: 11% sobre o valor bruto do pró-labore
-
Contribuição máxima mensal: R$ 932,31
Esses valores definem a base de cálculo do INSS que o sócio deve recolher. Além da contribuição do sócio, existe a contribuição patronal de 20%, cujo tratamento varia conforme o anexo. Para empresas enquadradas nos Anexos I, II, III e V do Simples Nacional, essa contribuição patronal já está incluída no DAS e não é paga separadamente. Apenas empresas no Anexo IV, como construção civil, segurança e transporte, devem recolher os 20% patronais à parte.
Pró-labore entra no Fator R?
O pró-labore pago a sócios ativos, com o respectivo recolhimento de INSS, integra a folha de pagamento usada no cálculo do Fator R. A fórmula é:
Fator R = folha de pagamento (últimos 12 meses) ÷ receita bruta (últimos 12 meses)
Quando o resultado é igual ou superior a 28%, a empresa de serviços é tributada pelo Anexo III, com alíquota inicial de 6%. Quando o resultado fica abaixo de 28%, a empresa permanece no Anexo V, com alíquota inicial de 15,5%.
Exemplo prático: uma empresa de TI com receita bruta anual de R$ 360.000 e folha de pagamento, incluindo pró-labore, de R$ 86.400 tem Fator R de 24%, o que mantém a empresa no Anexo V. Ao elevar o pró-labore para que a folha atinja o equivalente a 28% da receita bruta, o Fator R sobe para 28% e a empresa migra automaticamente para o Anexo III, com potencial de economia nos tributos.
Distribuição de lucros, reembolsos e ajudas de custo não entram no cálculo. Apenas valores com recolhimento previdenciário comprovado contam para o Fator R. Para entender o impacto por atividade, consulte as categorias de atividades nos anexos do Simples Nacional.
Riscos de só retirar distribuição de lucros
Retirar apenas distribuição de lucros sem pagar pró-labore coloca o sócio-administrador ativo em situação de risco fiscal e previdenciário. Os principais impactos são:
-
Autuação retroativa: a Receita Federal pode reclassificar os valores distribuídos como pró-labore e cobrar INSS retroativo com multa e juros Selic.
-
Multas sobre impostos não recolhidos: a ausência de pró-labore pode resultar em multa de 20% sobre os tributos devidos, além de juros.
-
Perda de direitos previdenciários: sem pró-labore, o sócio não acumula tempo de contribuição e perde acesso a aposentadoria, auxílio por incapacidade temporária e salário-maternidade.
-
Fator R incorreto: sem pró-labore na folha, o Fator R pode ficar abaixo de 28%, o que mantém a empresa no Anexo V com alíquota mais alta do que o necessário.
-
Risco de planejamento abusivo: a omissão sistemática de pró-labore combinada com distribuição artificial de lucros pode ser enquadrada como planejamento tributário abusivo sob a LC nº 225/2026.
Evite autuações e multas: fale com um especialista da Agilize Contabilidade sobre o seu pró-labore.
Como emitir pró-labore no Simples Nacional (passo a passo)
Depois de entender os riscos de não pagar pró-labore, o próximo passo é estruturar o processo de forma correta. A emissão envolve três etapas principais, que conectam eSocial, DCTFWeb e o recolhimento do INSS.
Passo 1: cadastro e informação no eSocial
O sócio-administrador deve ser cadastrado no eSocial como contribuinte individual. Todos os meses, a empresa informa o valor do pró-labore pago por meio dos eventos de remuneração do sistema.
Passo 2: geração do DARF previdenciário via DCTFWeb
Os dados informados no eSocial são consolidados na DCTFWeb, que gera o DARF previdenciário com o valor do INSS a recolher. O pagamento do DARF previdenciário deve ocorrer até o mês seguinte à competência, em geral até o dia 20.
Passo 3: recolhimento separado do DAS
O INSS sobre o pró-labore é recolhido separadamente do DAS. O DAS cobre os tributos federais, estaduais e municipais da atividade empresarial, enquanto o DARF previdenciário cobre a contribuição do sócio ao INSS. Os dois documentos são distintos e têm vencimentos e códigos diferentes.
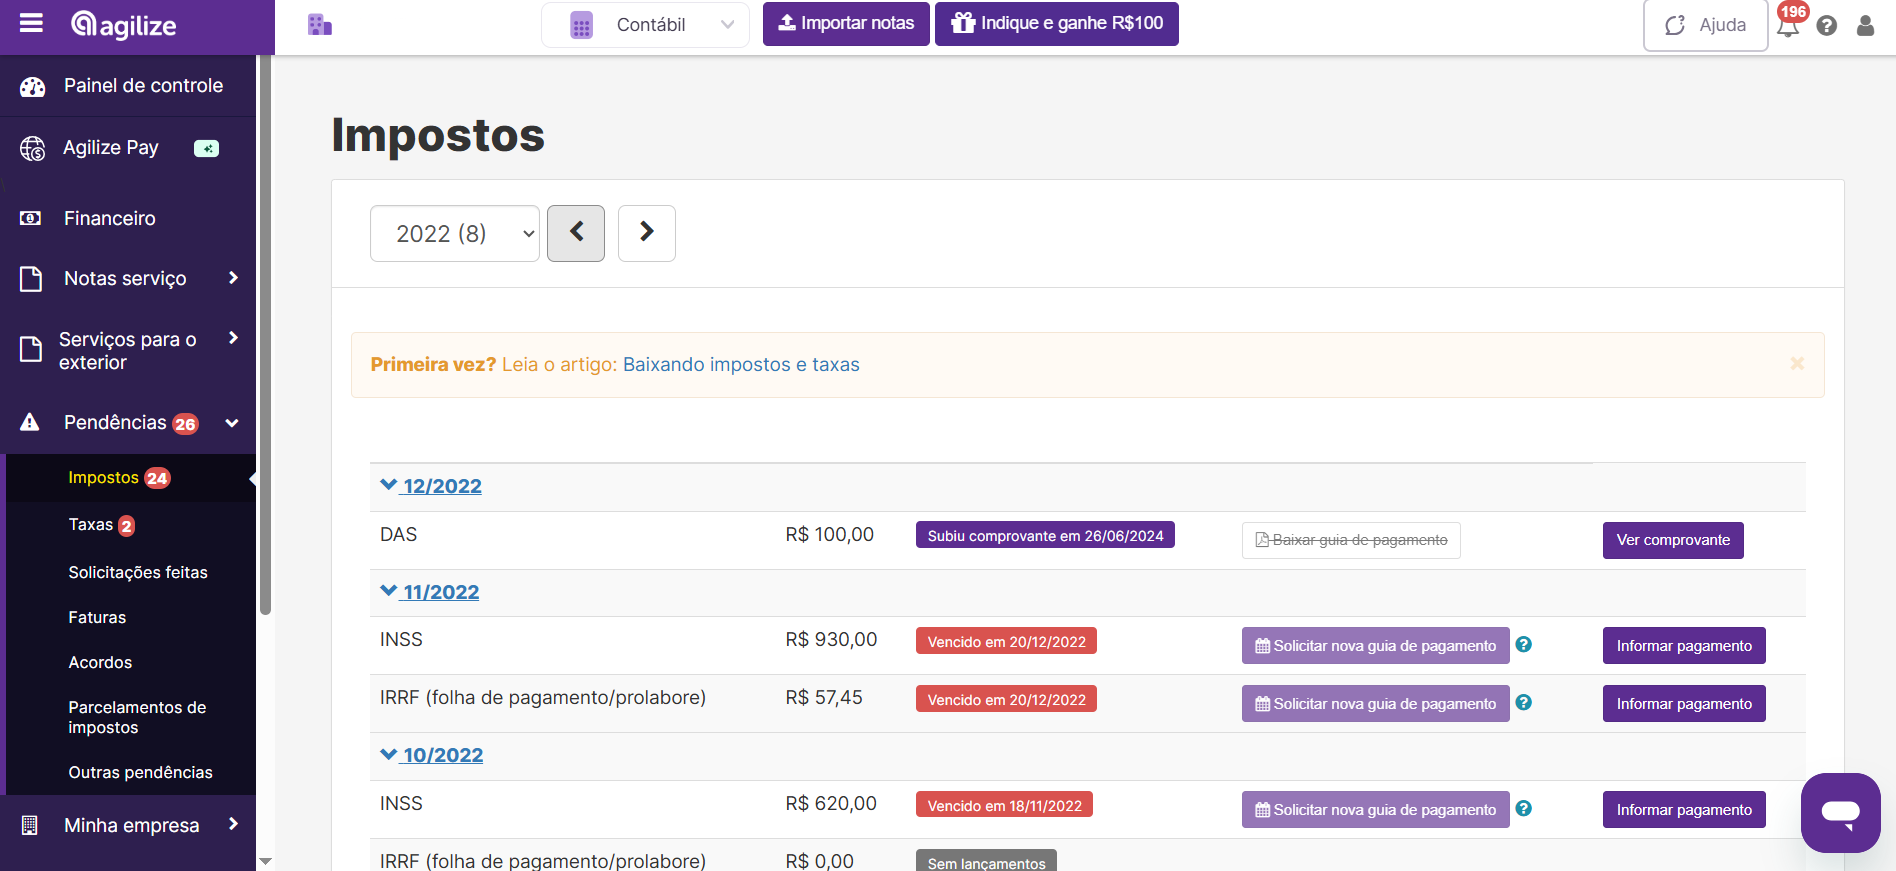
Todo esse fluxo, que envolve eSocial, DCTFWeb, DARF e DAS, precisa estar sincronizado para evitar inconsistências que gerem autuação. Um contador é obrigatório para ME e EPP e garante que cada etapa seja cumprida corretamente.
Como a Agilize Contabilidade cuida de todo o processo
A Agilize Contabilidade é uma contabilidade online com mais de 13 anos de experiência e mais de 50 mil empreendedores atendidos. Para sócios de ME e EPP no Simples Nacional, a Agilize Contabilidade cuida de toda a rotina contábil relacionada ao pró-labore:
-
Cálculo automático do pró-labore e do INSS devido
-
Registro correto no eSocial e consolidação na DCTFWeb
-
Emissão do DARF previdenciário e controle de vencimentos
-
Apuração automática do Fator R para garantir o enquadramento correto entre os anexos do Simples Nacional
-
Cumprimento integral das obrigações fiscais e acessórias da empresa
Com a Agilize Contabilidade cuidando da contabilidade online, o empreendedor foca nas decisões estratégicas e no crescimento do negócio.
Agende um atendimento rápido com um especialista da Agilize Contabilidade.
Perguntas frequentes
Pró-labore é obrigatório mesmo que a empresa não tenha lucro?
O pró-labore continua obrigatório mesmo quando a empresa não apresenta lucro. A obrigação decorre da prestação efetiva de serviços pelo sócio-administrador à empresa, e não do resultado financeiro. Mesmo em meses sem lucro, o sócio ativo deve registrar o pró-labore e recolher o INSS correspondente. O valor mínimo de referência é o salário mínimo nacional, de R$ 1.621,00 em 2026.
O INSS do pró-labore é pago junto com o DAS?
O INSS sobre o pró-labore não é pago junto com o DAS. O recolhimento ocorre separadamente por meio de um DARF previdenciário gerado pela DCTFWeb, após a informação dos valores no eSocial. O DAS cobre os tributos da atividade empresarial, incluindo a contribuição patronal para a maioria dos anexos, conforme explicado na seção sobre valores mínimos.
Distribuição de lucros pode substituir o pró-labore?
A distribuição de lucros não substitui o pró-labore quando o sócio atua ativamente na empresa. A Receita Federal proíbe essa substituição. Receber apenas lucros sem pró-labore expõe o sócio a autuação retroativa, cobrança de INSS com multa e juros, além de perda de direitos previdenciários como aposentadoria e auxílio por incapacidade temporária.
Qualquer empresa de serviços no Simples Nacional pode usar o Fator R?
O uso do Fator R é restrito a atividades enquadradas nos Anexos III e V do Simples Nacional com CNAEs sujeitos à regra, como tecnologia da informação, consultoria, medicina, psicologia, arquitetura e engenharia, entre outras. Empresas de comércio, no Anexo I, e de indústria, no Anexo II, não calculam Fator R. A verificação do CNAE correto é essencial para saber se a empresa se beneficia desse mecanismo.
O que acontece se o pró-labore for definido abaixo do salário mínimo?
A definição de pró-labore abaixo do salário mínimo nacional aumenta o risco de questionamento pela Receita Federal. Valores incompatíveis com a função exercida pelo sócio podem levar a autuação retroativa, com cobrança do INSS não recolhido acrescido de multa e juros Selic. O prazo de regularização varia conforme o auto de infração e a legislação aplicável.
