
Escrito por: Rafael Caribé, CEO, Agilize | Última atualização: 19 de julho de 2026
Principais lições deste artigo
-
O pró-labore é obrigatório para sócios ativos no Simples Nacional e impacta ao mesmo tempo o INSS, o lucro distribuível e a alíquota do DAS.
-
Quando a folha, incluindo pró-labore, atinge 28% da receita bruta nos últimos 12 meses e o CNAE é elegível, a empresa migra automaticamente do Anexo V para o Anexo III e reduz a carga tributária.
-
Em 2026, o pró-labore mínimo é de R$ 1.621,00 e o INSS de 11% incide até o teto previdenciário de R$ 8.475,55, o que gera impacto direto no caixa da empresa.
-
Simulações práticas indicam que elevar o pró-labore para atingir o Fator R necessário pode gerar economia anual superior a R$ 15 mil em empresas de tecnologia com receita de R$ 360 mil.
-
Para otimizar o pró-labore e garantir a migração correta de anexos, conte com a expertise da Agilize Contabilidade.
O problema: por que o pró-labore afeta o caixa e os impostos?
O pró-labore define quanto o sócio ativo paga de INSS, quanto sobra de lucro para distribuição e qual anexo do Simples Nacional se aplica.
Todo sócio que trabalha ativamente na empresa é obrigado a declarar pró-labore de ao menos R$ 1.621,00 por mês, valor equivalente ao salário mínimo de 2026. Pagar abaixo desse valor expõe a empresa a autuações retroativas via eSocial e DCTFWeb.
Sobre esse valor incide INSS de 11%, recolhido separadamente do DAS. Quanto maior o pró-labore, maior a contribuição previdenciária e menor o lucro disponível para distribuição isenta.
Para empresas de serviços nos anexos do Simples Nacional, um pró-labore muito baixo pode manter a empresa no Anexo V, com alíquotas mais altas, quando ela poderia estar no Anexo III, com alíquota inicial de 6%. Essa diferença sobre o faturamento representa custo tributário recorrente.
Fale com um especialista e descubra como ajustar o pró-labore da sua empresa.
Como funciona o pró-labore no Simples Nacional?
O pró-labore é a remuneração do sócio que exerce função na empresa e segue regras específicas no Simples Nacional em 2026.
-
Alíquota de INSS: 11% sobre o valor bruto, na categoria de contribuinte individual com retenção.
-
Teto de contribuição: R$ 8.475,55 por mês, o que resulta em contribuição máxima de R$ 932,31.
-
INSS patronal: empresas nos Anexos I, II, III e V não pagam os 20% de INSS patronal separadamente, pois esse encargo já está embutido no DAS. Apenas o Anexo IV exige recolhimento patronal adicional.
-
IRRF: pró-labore até R$ 5.000 por mês é isento de IRRF em 2026, conforme a Lei 15.270/2025. Entre R$ 5.001 e R$ 7.350 há redução gradual. Acima de R$ 7.350 aplica-se a tabela progressiva completa, com alíquotas de 7,5% a 27,5%.
-
Recolhimento: o INSS sobre pró-labore é informado no eSocial, consolidado na DCTFWeb e pago via DARF previdenciário até o dia 20 do mês seguinte.
Converse com um especialista da Agilize Contabilidade sobre o pró-labore do seu negócio.
Qual o impacto do pró-labore no Fator R?
O Fator R define se a empresa de serviços fica no Anexo V ou pode migrar para o Anexo III.
O Fator R é calculado pela fórmula:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
A folha inclui salários, pró-labore e encargos. Quando o resultado atinge ou supera 28% e o CNAE é elegível, em atividades intelectuais como tecnologia, consultoria, advocacia, medicina e arquitetura, a empresa migra automaticamente do Anexo V para o Anexo III.
Essa migração reduz a alíquota inicial do Anexo V para a do Anexo III, que começa em 6%, e gera economia sobre o faturamento. Para empresas sem funcionários, o pró-labore do sócio é o principal componente para alcançar esse limiar.
O Fator R não é uma opção que o empreendedor escolhe, pois ele define automaticamente o anexo correto a cada período de apuração. Por isso, monitorar o pró-labore mês a mês faz parte da rotina contábil obrigatória. Para visualizar o impacto concreto dessa migração, vale comparar as alíquotas iniciais dos dois anexos.
Veja com um especialista se sua empresa pode se beneficiar do Fator R.
Tabela comparativa: Anexo III vs. Anexo V em 2026
A tabela abaixo compara as alíquotas iniciais dos Anexos III e V em diferentes faixas de receita e mostra em quais casos o Fator R permite a migração para o Anexo III.
|
Receita bruta anual (RBT12) |
Alíquota inicial Anexo III |
Alíquota inicial Anexo V |
Condição para Anexo III via Fator R |
|---|---|---|---|
Atenção: o Fator R se aplica apenas a CNAEs elegíveis, que envolvem serviços de natureza intelectual. Empresas de comércio ou indústria não utilizam essa regra.
Exemplo prático: R$ 2.000 vs. R$ 11.667 de pró-labore
Uma empresa de tecnologia com receita bruta de R$ 30.000 por mês, ou R$ 360.000 anuais, com CNAE elegível para Fator R e sem funcionários, ilustra bem esse impacto.
|
Cenário |
Pró-labore mensal |
Fator R (anual) |
Anexo aplicado |
|---|---|---|---|
|
R$ 2.000 |
~6,7% |
Anexo V, alíquota mais alta |
|
|
R$ 8.400 |
28% |
Anexo III, alíquota de 11,2% |
Com pró-labore de R$ 2.000, o DAS mensal sobre R$ 30.000 de receita fica em torno de R$ 4.650. Ao elevar o pró-labore para R$ 8.400 e atingir o Fator R necessário, o DAS cai para cerca de R$ 3.360, o que gera economia de R$ 1.290 por mês, ou R$ 15.480 por ano.
O custo adicional de INSS sobre o pró-labore maior precisa ser simulado caso a caso. O aumento de INSS e eventual IRRF pode reduzir o ganho líquido, mas em muitos cenários a economia no DAS supera esse custo. Para receitas mais altas, como R$ 500.000 anuais, a economia líquida anual pode chegar a R$ 10.376 ao migrar para o Anexo III via Fator R.
A simulação exata depende do histórico de 12 meses, do CNAE e da composição da folha. Essas variáveis mudam a cada competência e exigem monitoramento contínuo. Calcular tudo manualmente consome tempo e aumenta o risco de erro, por isso a Agilize Contabilidade automatiza todo esse processo.
Simule o cenário da sua empresa com a equipe da Agilize Contabilidade.
Como a Agilize Contabilidade resolve esse cálculo automaticamente?
A Agilize Contabilidade nasceu em 2013 como a primeira contabilidade online do Brasil e hoje atende mais de 50 mil empreendedores.
Para empresas de serviços no Simples Nacional, a plataforma oferece recursos que reduzem o risco de erro e facilitam decisões sobre pró-labore e Fator R.
-
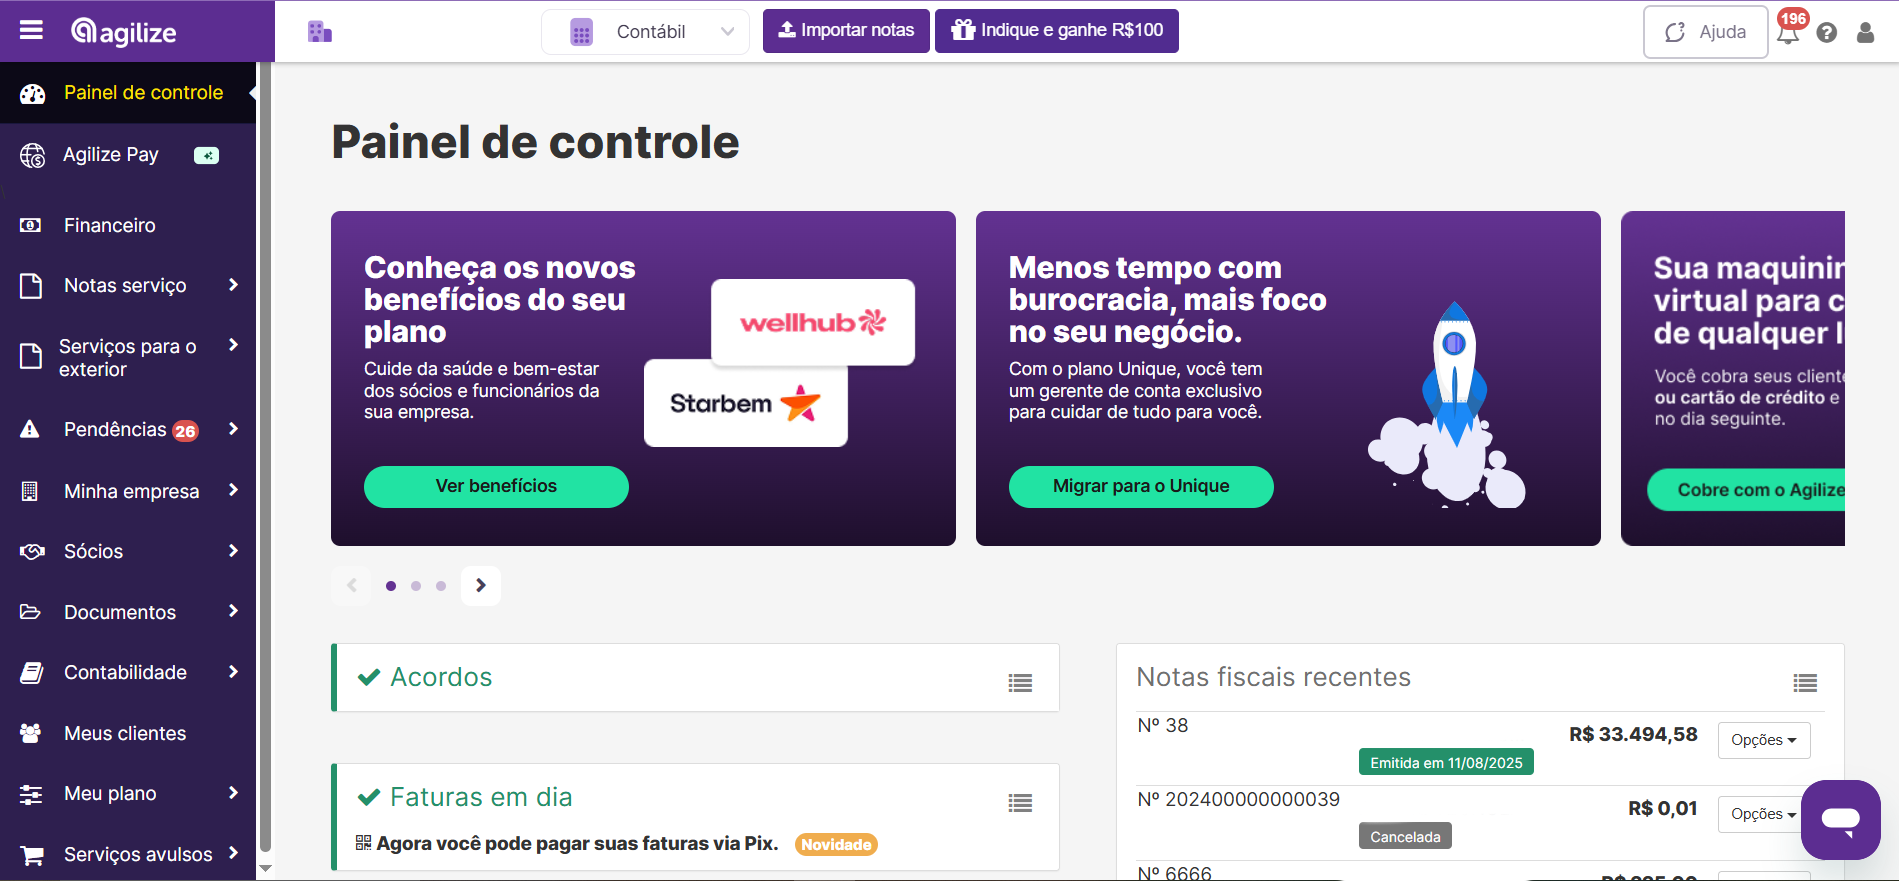
Fator R automático: o sistema calcula o Fator R a cada competência com base na folha real registrada no eSocial e garante a aplicação do anexo correto sem intervenção manual.
-
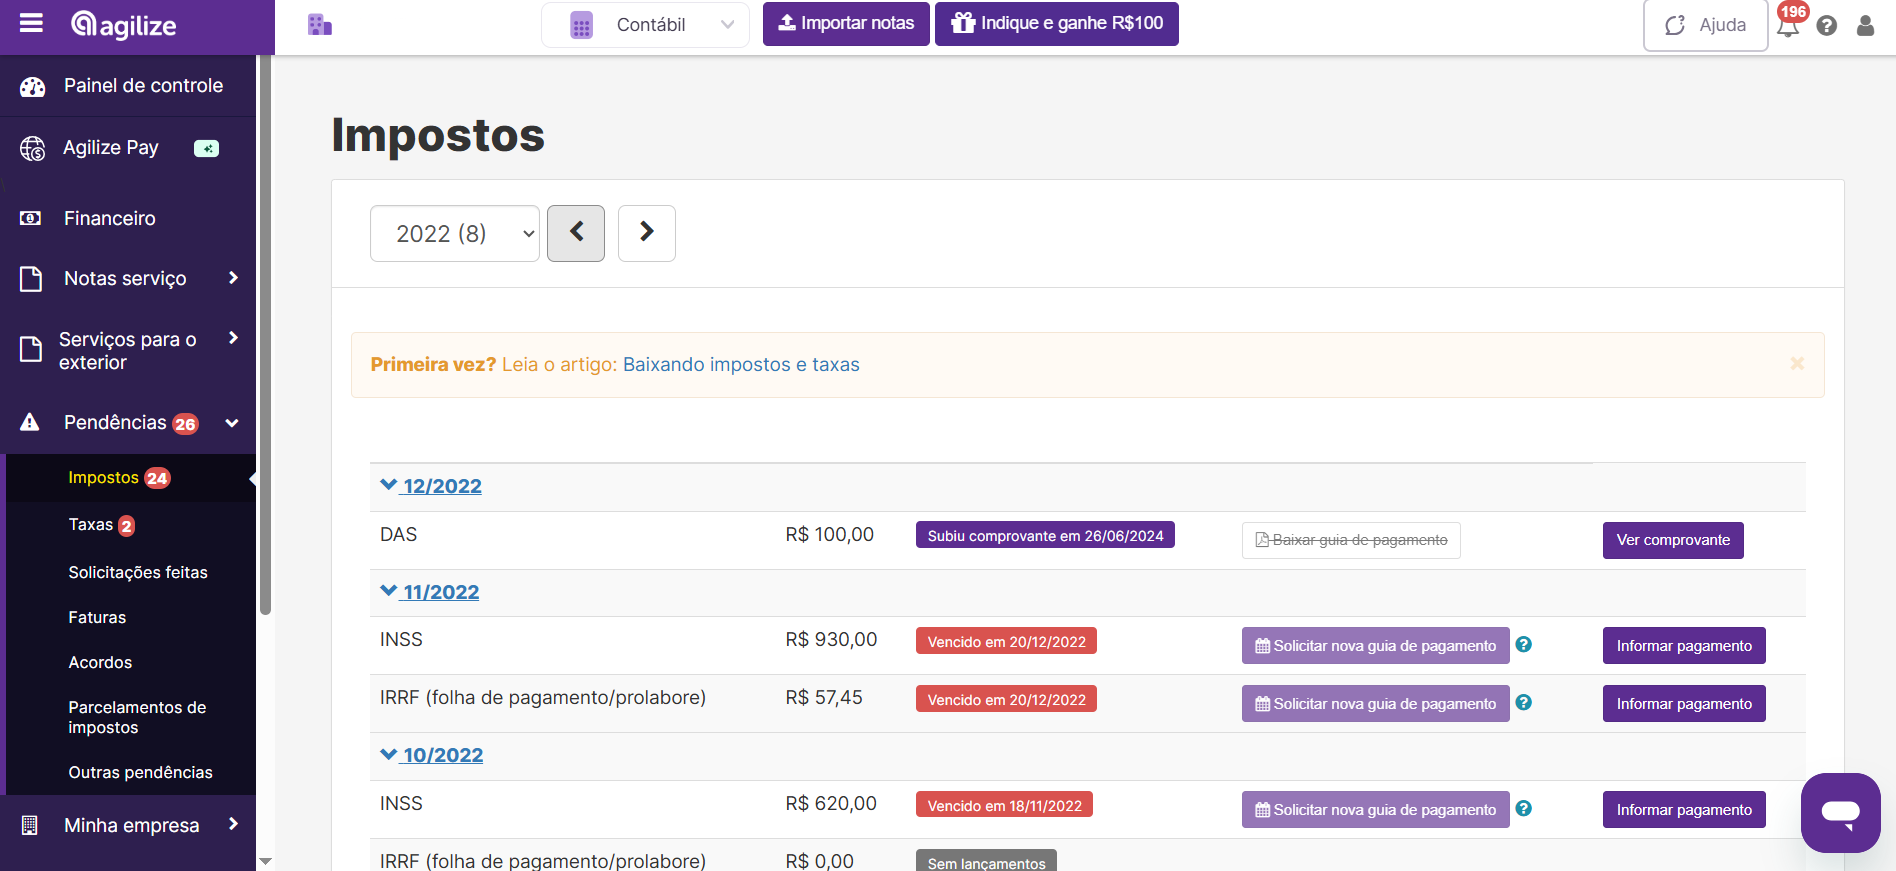
Previsão de impostos: o painel mostra o DAS estimado antes do vencimento e permite planejar o caixa com antecedência.
-
Gestão de folha e pró-labore: o painel de RH registra pró-labore, gera o DARF previdenciário via DCTFWeb e mantém o eSocial em dia.
-
Contabilidade completa: a equipe cuida da apuração de impostos, da entrega de declarações e de todas as obrigações fiscais acessórias, sem que o empreendedor precise acompanhar cada prazo.
-
Especialista dedicado (planos Unique e Unique Plus): um contador exclusivo acompanha o histórico da empresa e orienta decisões contábeis com precisão.
O empreendedor foca na estratégia do negócio enquanto a Agilize Contabilidade cuida da burocracia contábil, do cálculo do Fator R à entrega das obrigações acessórias.
Automatize o cálculo do Fator R com a Agilize Contabilidade.
Perguntas frequentes
Pró-labore entra no cálculo do Fator R?
Sim. O Fator R é calculado como a soma da folha de salários dos últimos 12 meses, incluindo pró-labore e encargos, dividida pela receita bruta do mesmo período. Para empresas sem funcionários, o pró-labore do sócio é o principal componente da folha e, portanto, o principal instrumento para alcançar o limiar de 28% que permite a migração do Anexo V para o Anexo III.
Qual é o pró-labore mínimo obrigatório em 2026?
O pró-labore mínimo em 2026 equivale ao salário mínimo nacional, de R$ 1.621,00, já mencionado ao longo do artigo. Todo sócio que exerce atividade na empresa é obrigado a declarar ao menos esse valor. Pagar abaixo do mínimo expõe a empresa a autuações retroativas de INSS por meio do cruzamento de dados do eSocial e da DCTFWeb.
Qual a diferença entre o INSS de 11% e o de 20% no pró-labore?
Os 11% representam a contribuição do próprio sócio, descontada do pró-labore bruto. Os 20% representam a contribuição patronal, devida pela empresa sobre a remuneração do sócio. No Simples Nacional, empresas nos Anexos I, II, III e V estão dispensadas de recolher os 20% patronais separadamente, pois esse encargo já está embutido no DAS. Apenas empresas no Anexo IV precisam recolher os 20% patronais fora do DAS. Em regimes como Lucro Presumido ou Lucro Real, os 20% patronais são sempre devidos.
O pró-labore é tributado pelo Imposto de Renda?
Sim. O pró-labore está sujeito à retenção de IRRF na fonte. Em 2026, pela Lei 15.270/2025, valores mensais de pró-labore até R$ 5.000 são efetivamente isentos de IRRF. Entre R$ 5.001 e R$ 7.350 há redução gradual. Acima de R$ 7.350 aplica-se a tabela progressiva completa, com alíquotas de 7,5% a 27,5%. A base de cálculo do IRRF é o pró-labore bruto menos o INSS do sócio e as deduções por dependente.
Aumentar o pró-labore sempre vale a pena para migrar ao Anexo III?
Nem sempre. A migração do Anexo V para o Anexo III via Fator R reduz a alíquota do DAS, mas o pró-labore maior eleva o INSS do sócio e pode gerar IRRF. O benefício líquido depende do nível de receita, do CNAE e da composição da folha. Em receitas mensais mais baixas, o ganho no DAS pode ser parcialmente consumido pelo custo previdenciário adicional. A simulação precisa considerar os 12 meses de histórico e deve ser feita por um contador.
Conclusão
O pró-labore é uma das decisões contábeis com maior impacto financeiro para donos de ME e EPP no Simples Nacional.
Esse valor define o custo de INSS do sócio, reduz o lucro distribuível e, para empresas de serviços com CNAE elegível, determina se a empresa permanece no Anexo V ou migra para o Anexo III via Fator R.
Definir o valor correto exige monitoramento contínuo da receita bruta acumulada nos últimos 12 meses, da folha registrada no eSocial e das alíquotas vigentes. Esse processo não é pontual, pois faz parte de uma rotina contábil que precisa ser revisada a cada competência.
A Agilize Contabilidade automatiza o cálculo do Fator R, mantém a folha em dia, gera o DARF previdenciário e entrega todas as obrigações fiscais, para que o empreendedor foque no crescimento do negócio e não na burocracia.
Conte com a Agilize Contabilidade para definir o pró-labore ideal da sua empresa.
