
Escrito por: Rafael Caribé, CEO, Agilize
Principais lições deste artigo
- Separar contas PF e PJ em bancos diferentes e transferir apenas o pró-labore fixo reduz erros fiscais e simplifica a conciliação.
- Definir um pró-labore mensal mínimo (R$ 1.621 em 2026) com base na média conservadora dos últimos seis meses e registrá-lo no eSocial garante INSS e reduz o risco de autuações.
- Calcular a reserva de impostos usando a alíquota efetiva do seu anexo do Simples Nacional e separar o valor antes de qualquer retirada evita atraso no pagamento de tributos.
- Montar um fluxo de caixa conservador usando o mês mais fraco ou a média dos três piores meses e adaptar a regra 50/30/20 para PJ ajuda a manter o caixa saudável mesmo com renda variável.
- Contar com a Agilize Contabilidade para implementar esse sistema reduz retrabalho e mantém o CNPJ em dia: fale com um especialista agora.
Você abriu um CNPJ, mas sua conta bancária ainda é a mesma para tudo?
Essa é a realidade de boa parte dos profissionais autônomos que abriram uma ME ou EPP para atender às exigências do mercado. Desenvolvedores, designers, psicólogo, advogados, arquitetos e engenheiros, que por atuarem em atividades regulamentadas ou intelectuais não podem ter CNPJ como MEI, frequentemente chegam à contabilidade com as finanças misturadas, sem clareza sobre quanto podem retirar e com medo de errar no imposto.
Organizar as finanças de um autônomo PJ vai além do controle de gastos. Essa organização conecta cada decisão de retirada ao planejamento tributário e previdenciário, como quanto pagar de INSS, como o pró-labore afeta o Fator R e qual alíquota efetiva do Simples Nacional se aplica ao seu caso. Quando esse sistema funciona, ele reduz impostos dentro da lei, protege a aposentadoria e mantém o CNPJ regular.
O resultado prático é ter menos ansiedade, mais clareza sobre o que pode gastar e um negócio que funciona sem virar um segundo trabalho.
Fale com um especialista e organize a contabilidade da sua empresa.
Pré-requisitos e visão geral: o que você precisa antes de começar
Antes de aplicar o passo a passo, tenha em mãos:
- CNPJ ativo e regime tributário confirmado, com indicação do anexo do Simples Nacional
- Extratos bancários dos últimos 6 meses
- Notas fiscais emitidas e guias de impostos pagas
- Informações sobre o seu CNAE principal
O fluxo completo tem sete etapas: separar contas PF e PJ, definir pró-labore, calcular reserva de impostos, estruturar fluxo de caixa, adaptar a regra 50/30/20, escolher as ferramentas certas e criar uma rotina mensal. As três primeiras etapas geram efeitos contábeis diretos. O pró-labore impacta INSS e Fator R. A reserva de impostos depende do seu anexo do Simples Nacional. Essas definições exigem apoio especializado. A Agilize Contabilidade cuida da burocracia contábil para que você foque no crescimento.
Tire dúvidas sobre pró-labore, Fator R e anexo do Simples com um especialista.
Passo a passo para organizar as finanças do seu CNPJ
Passo 1: separe as contas PF e PJ de verdade
Abrir uma conta bancária exclusiva para o CNPJ é o primeiro movimento. Todos os recebimentos de clientes e pagamentos da empresa devem passar por essa conta para que o fluxo de caixa fique claro. Assim, a transferência para a conta pessoal fica restrita ao valor do pró-labore, em data fixa, e você enxerga o caixa real do negócio.
Misturar contas dificulta a conciliação bancária, aumenta o risco de erro na declaração de Imposto de Renda e impede saber o lucro real da empresa. O erro mais comum é usar o cartão de crédito pessoal para pagar despesas da empresa. Essa prática distorce os números e atrapalha qualquer tentativa de controle.
Passo 2: defina seu pró-labore mesmo com faturamento irregular
O pró-labore é a remuneração pelo seu trabalho na empresa. Ele precisa ser fixo, transferido em data definida e registrado na contabilidade. A prática contábil adota como piso o salário mínimo, R$ 1.621,00 em 2026, conforme o Decreto nº 12.797/2025.
Para definir o valor, use a média dos últimos 6 meses de faturamento como base conservadora. Em um cenário com faturamento de R$ 12.000 no mês, um pró-labore de R$ 4.000 mantém margem para impostos, reservas e despesas operacionais. O restante permanece no caixa da empresa para cumprir esses compromissos.
O recolhimento do INSS sobre o pró-labore ocorre separadamente do DAS. A empresa informa os valores no eSocial, que são consolidados na DCTFWeb, com pagamento até o dia 20 do mês seguinte. A alíquota de contribuição previdenciária do sócio sobre o pró-labore é de 11%, respeitando o teto de R$ 8.475,55 em 2026. Esse recolhimento garante acesso a aposentadoria, auxílio-doença e salário-maternidade.
Definir um pró-labore simbólico e retirar o restante como lucro aumenta o risco de fiscalização. A Receita Federal e o INSS têm autuado empresas que distribuem apenas lucros sem registrar pró-labore, reclassificando parte da distribuição como remuneração e cobrando contribuição com multa e juros.
Passo 3: calcule a reserva de impostos com base no seu anexo do Simples Nacional
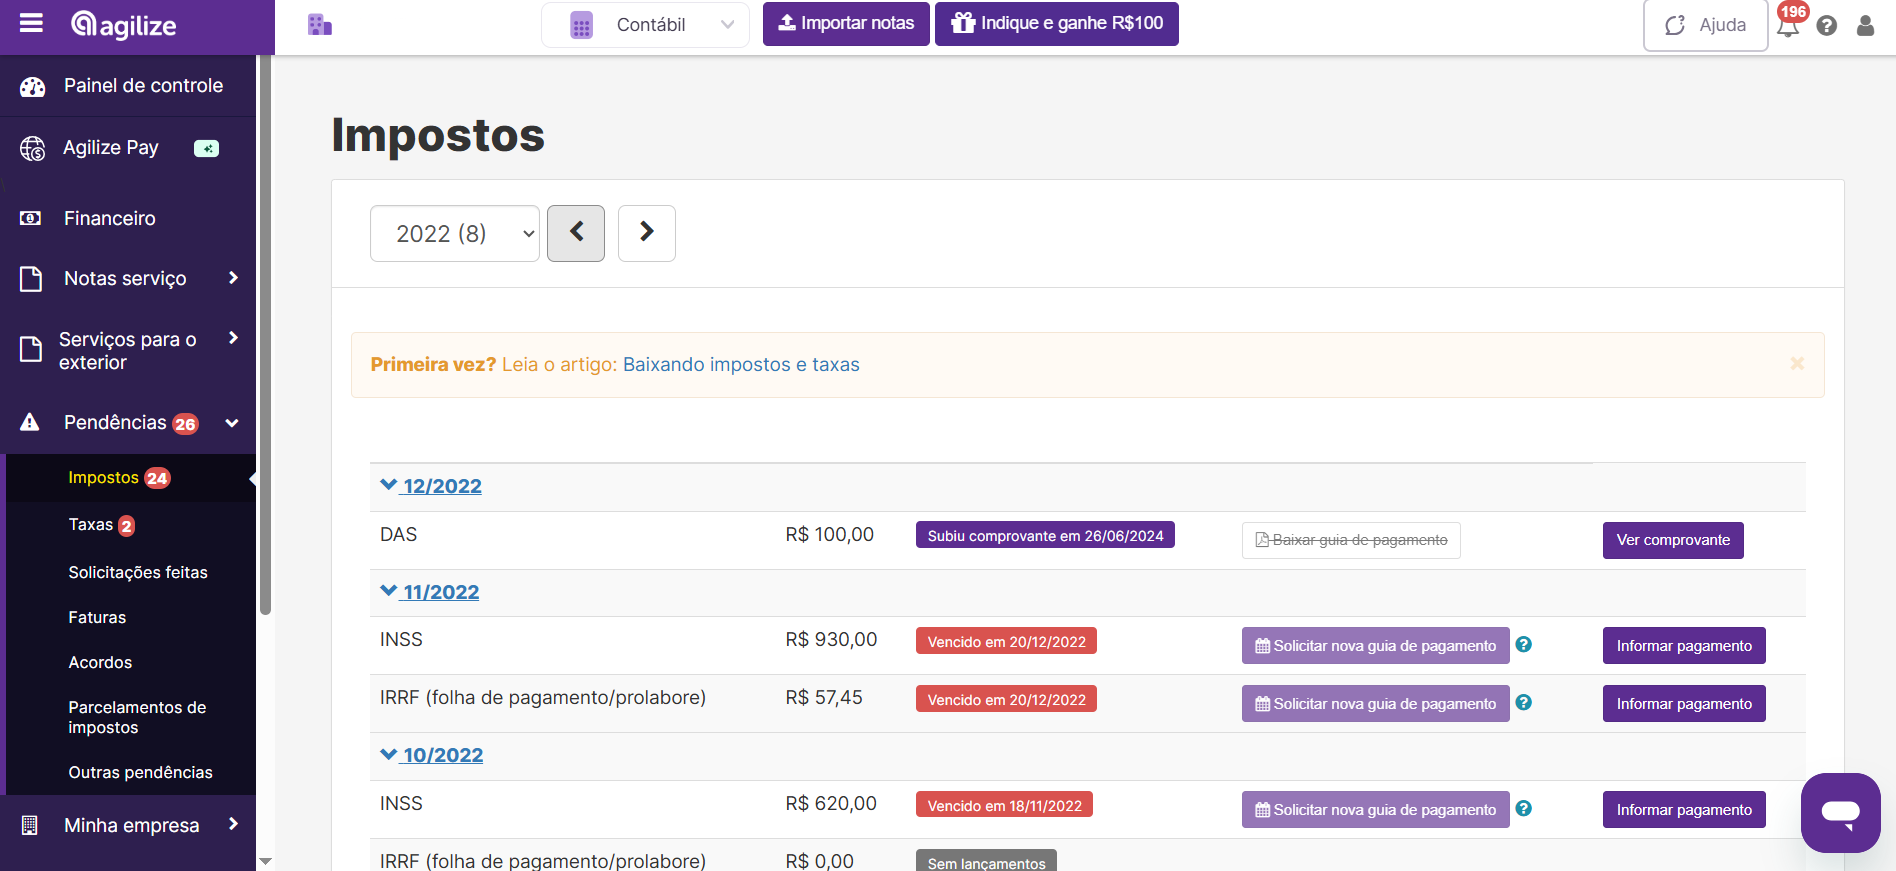
Separar o valor dos impostos antes de considerar qualquer dinheiro como receita disponível protege o caixa. O percentual depende do seu anexo do Simples Nacional e da sua receita bruta acumulada.
A alíquota efetiva é calculada pela fórmula: ((RBT12 × alíquota nominal) − parcela a deduzir) / RBT12, conforme o art. 18 §1º-A da LC 123/2006. Essa alíquota é sempre menor ou igual à alíquota nominal. Aplicar a nominal diretamente costuma gerar pagamento maior de imposto do que o necessário.
Para serviços no Anexo III, a alíquota efetiva pode começar em 6%. No Anexo V, ela pode começar em 15,5%. Uma referência prática é reservar 10% a 15% do faturamento para empresas no Anexo III e 18% a 25% para empresas no Anexo V.
O Fator R é a razão entre a folha de salários dos últimos 12 meses, incluindo pró-labore com encargos, e o faturamento bruto do mesmo período. Se ele for igual ou superior a 28%, a atividade migra do Anexo V para o Anexo III e a alíquota efetiva diminui. O Fator R é calculado mês a mês e pode mudar o enquadramento a cada competência.
Deixar de reservar para impostos aumenta a chance de atraso no DAS, com multa diária e juros, além de impacto na regularidade do CNPJ.
Tire dúvidas sobre alíquota efetiva e reserva de impostos com um especialista.
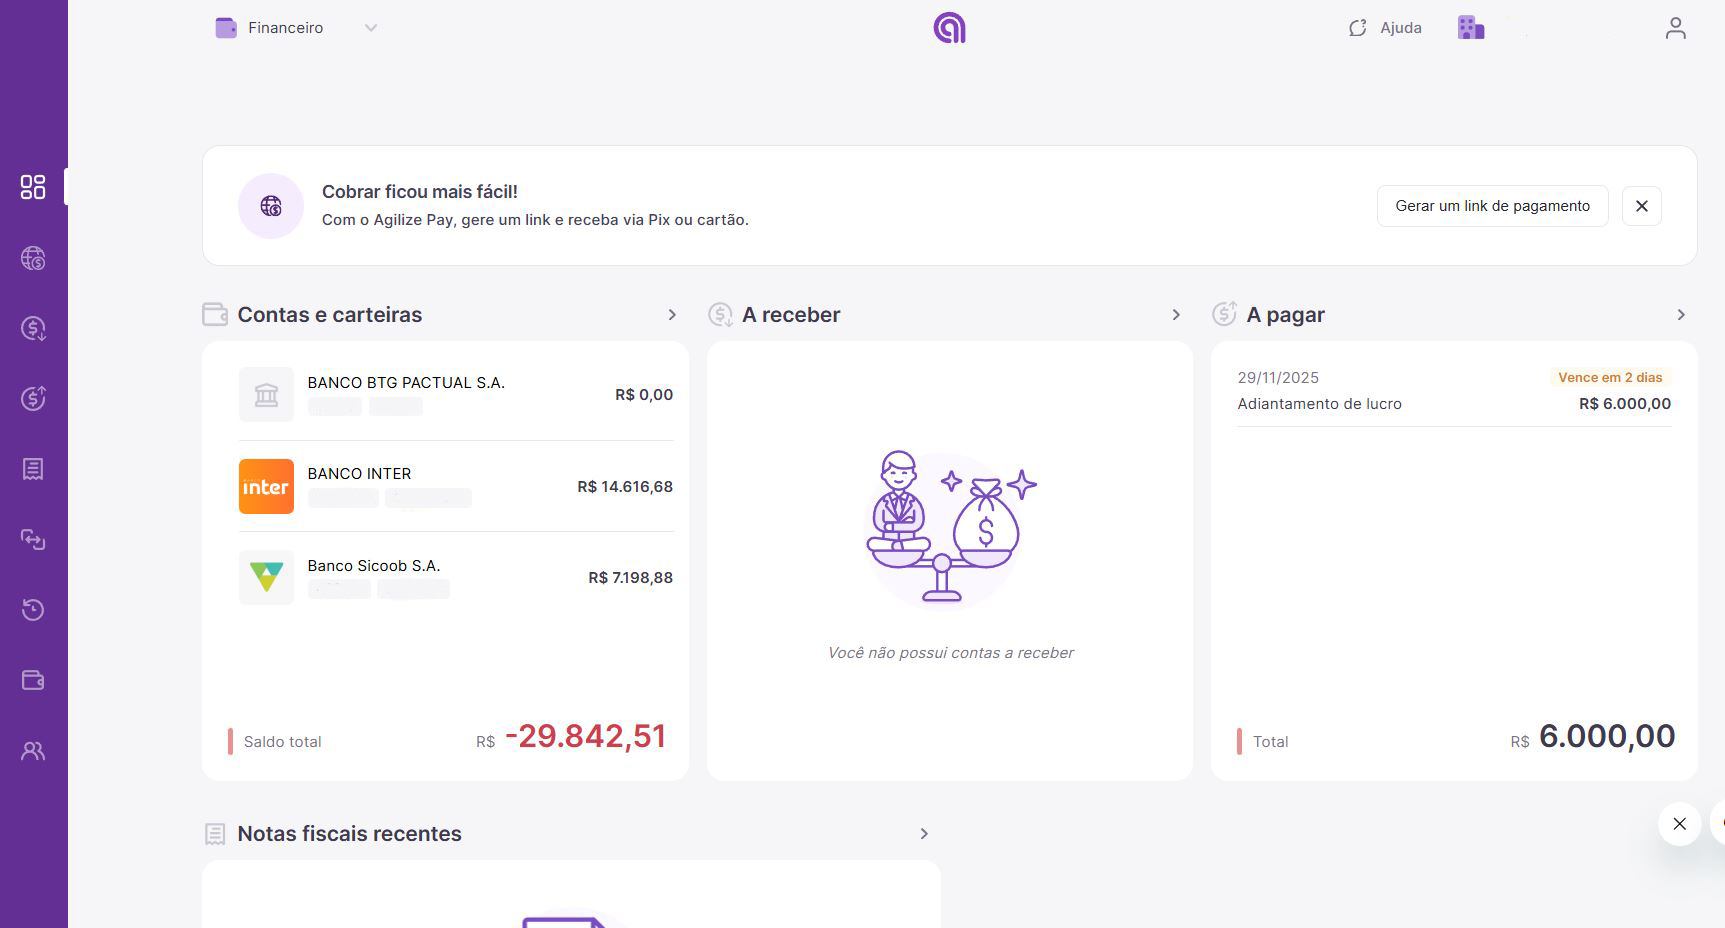
Passo 4: monte um fluxo de caixa para renda variável
Com faturamento irregular, o fluxo de caixa precisa partir de uma linha de base conservadora, e não do melhor mês. Use como referência o mês mais baixo dos últimos 6 meses ou a média dos três meses mais fracos.
Em um exemplo com Mês 1 de R$ 8.000, Mês 2 de R$ 15.000 e Mês 3 de R$ 10.000, o planejamento de despesas deve considerar o Mês 1. O excedente dos meses fortes vai para as reservas de impostos, emergência e capital de giro, o que suaviza os períodos de baixa.
Categorizar as saídas em despesas fixas da empresa, impostos, pró-labore e reservas torna o fluxo de caixa mais claro. Essa separação evita que o dinheiro do DAS seja usado para despesas operacionais. O erro mais comum é orçar com base no melhor mês e descobrir depois que o caixa não cobre os compromissos.
Passo 5: adapte a regra 50/30/20 para a realidade do autônomo PJ
A regra original divide a renda líquida em 50% para necessidades, 30% para desejos e 20% para poupança. Para o autônomo PJ, a adaptação funciona sobre o faturamento da empresa:
- 50% para custos do negócio, como despesas operacionais, ferramentas e contabilidade
- 30% para sua retirada, como pró-labore
- 20% para reservas, como impostos, emergência e investimento
Esses percentuais servem como ponto de partida. Para autônomos com renda variável, a orientação é aplicar os percentuais sobre a média dos últimos 6 meses ou sobre o mês mais baixo para uma base mais conservadora. Se as contas não fecham, vale revisar os custos fixos ou avaliar com seu contador se o Fator R permite ajustar o pró-labore para reduzir a carga tributária.
Passo 6: escolha as ferramentas certas
Uma planilha exige trabalho manual e disciplina constante. Um aplicativo de controle de gastos ajuda no acompanhamento pessoal, mas não se integra à rotina contábil. Um painel contábil completo, como o da Agilize Contabilidade, integra a organização financeira à contabilidade. Ele oferece conciliação bancária, previsão de impostos, cálculo automático do Fator R e visão em tempo real da situação fiscal.
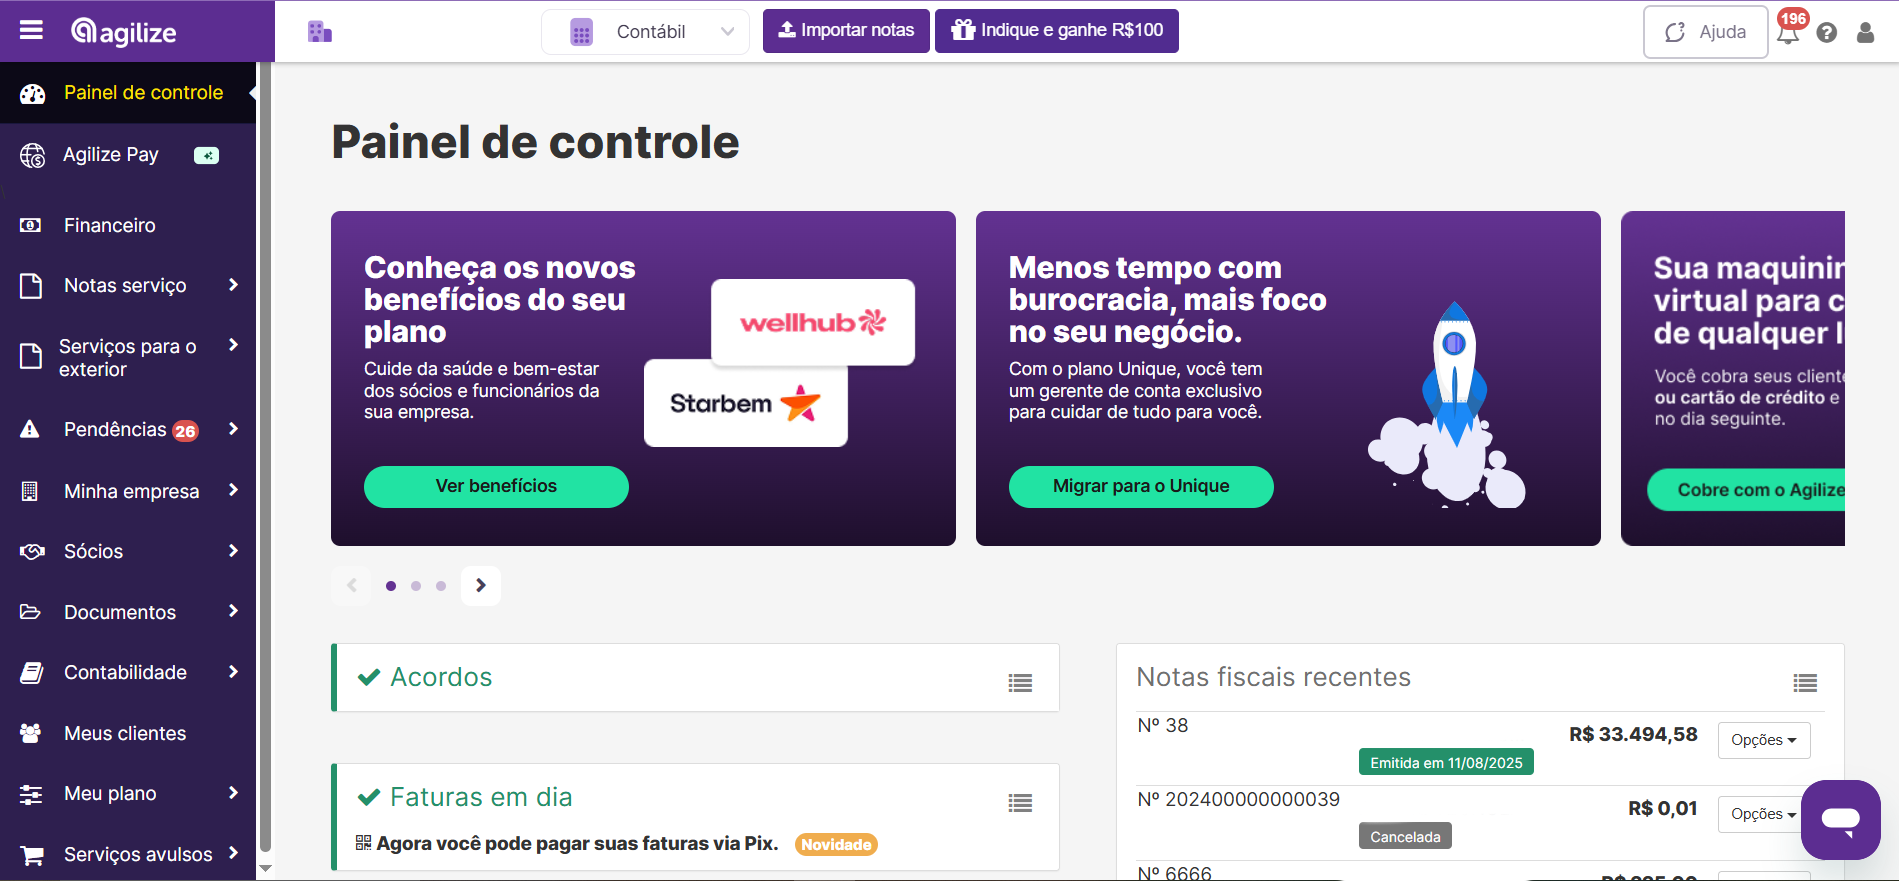
Usar ferramentas que não se integram gera retrabalho e aumenta o risco de erro, principalmente em empresas com muitos lançamentos e notas fiscais.
Passo 7: crie um checklist mensal de organização
Uma rotina simples mantém a organização sem esforço excessivo:
- Dia 1: verificar saldo da conta PJ e contas a pagar
- Dia 5: emitir notas fiscais e separar o valor dos impostos a cada recebimento
- Fechamento do mês: conferir fluxo de caixa, transferir pró-labore para a conta pessoal e alocar reservas de impostos, emergência e capital de giro
Deixe a conciliação bancária e o fechamento mensal com a Agilize Contabilidade.
Como saber se deu certo: critérios e sinais de alerta
Depois de implementar essa rotina, use os critérios a seguir para verificar se a organização está funcionando.
A organização financeira está em dia quando:
- Contas PF e PJ estão separadas e sem movimentações cruzadas
- Pró-labore está definido, registrado e transferido em data fixa
- Reserva de impostos está calculada e separada antes de qualquer outra retirada
- Fluxo de caixa está projetado para os próximos 3 meses
- CNPJ está regular, sem pendências fiscais
Alguns sinais de alerta indicam necessidade de revisão imediata:
- Uso da conta PJ para despesas pessoais
- Atraso no pagamento do DAS
- Ausência de pró-labore registrado
- Mistura de notas fiscais pessoais e empresariais
Quando o pró-labore não acompanha a realidade do caixa, a reserva de impostos não cobre o DAS e o INSS ou a conciliação bancária está desatualizada, vale revisar o sistema com seu contador.
Revise seu sistema financeiro com um especialista da Agilize Contabilidade.
Dicas avançadas e próximos passos
Depois de montar o fluxo de caixa, a reserva de impostos e o checklist mensal, o próximo passo é reforçar a proteção do negócio com uma reserva de emergência robusta. Empresas com receita variável por projeto devem manter reserva de emergência de 9 a 12 meses de custos fixos. Essa reserva inclui pró-labore mínimo, contabilidade, ferramentas e impostos recorrentes. A aplicação pode ficar em ativos com liquidez diária, como CDB com liquidez diária, Tesouro Selic ou fundos DI simples, em conta separada das operações.
Uma base financeira organizada também abre espaço para planejamento tributário. Com pró-labore e Fator R bem ajustados, muitas empresas conseguem migrar do Anexo V para o Anexo III do Simples Nacional e reduzir a carga tributária dentro da lei. Elevar o pró-labore para atingir o Fator R de 28% pode representar economia relevante no DAS mensal, dependendo do faturamento e da atividade.
Para automatizar a conciliação bancária e ter visão em tempo real da situação fiscal, a contabilidade online integra extratos e categoriza transações sem trabalho manual. Alguns temas complementam este guia e aprofundam pontos específicos, como anexos do Simples Nacional, Fator R, desenquadramento de MEI para ME e troca de contador.
A Agilize Contabilidade oferece planos com especialista dedicado, painel contábil completo com cálculo automático do Fator R, conciliação bancária e atendimento multicanal das 8h às 18h. A empresa assume a burocracia contábil para que você mantenha o foco no negócio.
Conheça as condições exclusivas da Agilize Contabilidade para autônomos com CNPJ.
Perguntas frequentes (FAQ)
Como se organizar financeiramente sendo autônomo PJ?
O caminho passa por separar as contas PF e PJ, definir um pró-labore fixo com base na média conservadora do faturamento, reservar um percentual de cada recebimento para impostos conforme o anexo do Simples Nacional e manter um fluxo de caixa projetado para os próximos 3 meses. A chave é conectar cada decisão financeira à realidade contábil, considerando INSS, Fator R e alíquota efetiva.
Preciso separar as contas PF e PJ mesmo sendo ME?
Sim. A separação é obrigatória para a correta apuração de impostos e lucros, como descrito no passo 1. Essa prática facilita a conciliação bancária, a declaração de Imposto de Renda e a escrituração contábil, que é exigência legal para ME e EPP.
Como definir meu pró-labore com faturamento irregular?
Uma abordagem conservadora usa a média dos últimos 6 meses de faturamento ou o mês mais baixo do período como base. O valor não pode ficar abaixo do salário mínimo vigente quando o sócio trabalha na empresa. O ajuste deve considerar a realidade do caixa e o impacto no Fator R, que pode reduzir a alíquota efetiva do Simples Nacional ao permitir a migração do Anexo V para o Anexo III.
Quanto devo reservar para impostos no Simples Nacional?
O percentual depende do anexo e da alíquota efetiva calculada sobre a receita bruta acumulada dos últimos 12 meses. Como referência inicial, empresas no Anexo III podem reservar entre 10% e 15% do faturamento e, no Anexo V, entre 18% e 25%. O cálculo exato da alíquota efetiva deve ser feito com apoio contábil, já que o Fator R pode alterar o enquadramento mês a mês.
O que é a regra 50/30/20 para autônomo PJ?
Essa regra é uma adaptação aplicada ao faturamento da empresa. A divisão sugerida é 50% para custos do negócio, como despesas operacionais, ferramentas e contabilidade, 30% para a retirada do sócio, como pró-labore, e 20% para reservas, como impostos, emergência e investimento. Os percentuais podem ser ajustados conforme a estrutura de custos e o regime tributário.
Qual a diferença entre planilha, app e painel contábil?
A planilha é manual e depende de disciplina para se manter atualizada. O aplicativo de controle de gastos foca o acompanhamento pessoal e costuma não se integrar à rotina contábil. O painel contábil integra a organização financeira à contabilidade da empresa, com conciliação bancária automática, previsão de impostos, cálculo do Fator R e visão em tempo real da situação fiscal, o que reduz retrabalho e risco de erro.
A Agilize Contabilidade atende autônomos com CNPJ?
Sim. A Agilize Contabilidade atende micro e pequenas empresas de serviços e comércio em todo o Brasil, cuidando de apuração de impostos, entrega de declarações, obrigações acessórias, cálculo automático do Fator R, conciliação bancária e atendimento especializado. A empresa não atende MEIs.
O que acontece se eu não pagar o DAS em dia?
O atraso no DAS gera multa diária e juros sobre o valor devido. A inadimplência também pode bloquear a emissão de certidão negativa de débitos (CND), o que compromete contratos e a regularidade do CNPJ. O prazo de regularização varia conforme a legislação aplicável.
Converse com um especialista da Agilize Contabilidade para regularizar impostos em atraso.
Conclusão: o caminho para a tranquilidade financeira
O fluxo de organização segue uma sequência clara: separar contas PF e PJ, definir pró-labore, calcular a reserva de impostos com base no anexo correto, estruturar o fluxo de caixa com base conservadora e manter uma rotina mensal simples. Cada etapa tem uma consequência contábil. Ignorar qualquer uma delas pode gerar imposto pago a mais, multa por atraso ou CNPJ irregular.
Um sistema bem montado produz resultados concretos. Ele reduz a ansiedade com a burocracia, mantém o CNPJ regular, garante impostos pagos corretamente, traz clareza sobre quanto pode ser retirado e libera tempo para focar no crescimento do negócio.
A Agilize Contabilidade cuida da contabilidade da sua empresa, com apuração de impostos, obrigações acessórias, cálculo automático do Fator R, conciliação bancária e especialista dedicado para orientar decisões. Mais de 50 mil empreendedores já simplificaram a rotina contábil com a Agilize Contabilidade.
Fale com a Agilize Contabilidade e organize as finanças do seu CNPJ com condições exclusivas.
