
Escrito por: Rafael Caribé, CEO, Agilize
Principais lições deste artigo
-
O Fator R é calculado dividindo a folha de pagamento dos últimos 12 meses, incluindo pró-labore, pela receita bruta do mesmo período. Esse índice define se o médico será tributado pelo Anexo III (≥ 28%) ou pelo Anexo V (< 28%).
-
Manter o Fator R em 28% ou mais permite a tributação pelo Anexo III, com alíquota inicial de 6%, em vez do Anexo V, que começa em 15,5%. Essa diferença pode chegar a 9,5 pontos percentuais.
-
O pró-labore é obrigatório para sócios ativos e deve ser declarado mensalmente no eSocial. O valor mínimo legal é um salário mínimo (R$ 1.621 em 2026), mas o valor necessário para atingir o limiar de 28% varia conforme o faturamento.
-
A Agilize Contabilidade oferece cálculo automático do Fator R, processamento de folha e emissão do DAS correto, o que ajuda o médico a permanecer no Anexo III sempre que possível.
-
Para obter orientação personalizada e migrar sua contabilidade, fale com um especialista da Agilize Contabilidade.
Pré-requisitos
Para calcular o Fator R corretamente, o médico PJ precisa ter a estrutura do CNPJ organizada.
O primeiro ponto é ter um CNPJ ativo como ME, com faturamento anual até R$ 360 mil, ou como EPP, com faturamento até R$ 4,8 milhões, enquadrado no Simples Nacional.
Esse CNPJ deve ter a atividade médica registrada com o CNAE correto para serviços de saúde sujeitos ao Fator R. Sem o CNAE adequado, a regra do Fator R não se aplica.
O pró-labore precisa estar declarado e processado via eSocial mensalmente, pois compõe a folha de pagamento usada no cálculo. O recolhimento do INSS sobre o pró-labore ocorre separadamente do DAS, com pagamento geralmente até o dia 20 do mês seguinte à competência.
Também é necessário manter escrituração contábil regular, exigida para ME e EPP pela legislação empresarial, e ter um contador responsável pelo CNPJ.
Precisa de ajuda para organizar esses pré-requisitos? Fale com a Agilize Contabilidade.
Quando usar Anexo III ou V?
Serviços médicos, exceto hospitalares, no Simples Nacional são classificados nos anexos do Simples Nacional de acordo com o resultado do Fator R apurado mensalmente. O enquadramento ocorre de forma automática a cada competência, sem necessidade de alteração no CNPJ.
A regra é direta:
-
Fator R ≥ 28%: tributação pelo Anexo III.
-
Fator R < 28%: tributação pelo Anexo V.
As tabelas abaixo apresentam as faixas e alíquotas nominais vigentes em 2026, que permanecem iguais às de 2025. Compare as alíquotas iniciais: o Anexo III começa em 6% e o Anexo V parte de 15,5%. Essa diferença de 9,5 pontos percentuais mostra por que o planejamento do Fator R é tão relevante.
Anexo III, Simples Nacional 2026 (serviços com Fator R ≥ 28%)
|
Faixa |
Receita Bruta em 12 meses (RBT12) |
Alíquota nominal |
Parcela a deduzir |
|---|---|---|---|
|
1ª |
Até R$ 180.000,00 |
6,00% |
– |
|
2ª |
De R$ 180.000,01 a R$ 360.000,00 |
11,20% |
R$ 9.360,00 |
|
3ª |
De R$ 360.000,01 a R$ 720.000,00 |
13,50% |
R$ 17.640,00 |
|
4ª |
De R$ 720.000,01 a R$ 1.800.000,00 |
16,00% |
R$ 35.640,00 |
|
5ª |
De R$ 1.800.000,01 a R$ 3.600.000,00 |
21,00% |
R$ 125.640,00 |
|
6ª |
De R$ 3.600.000,01 a R$ 4.800.000,00 |
33,00% |
R$ 648.000,00 |
Anexo V, Simples Nacional 2026 (serviços com Fator R < 28%)
|
Faixa |
Receita Bruta em 12 meses (RBT12) |
Alíquota nominal |
Parcela a deduzir |
|---|---|---|---|
|
1ª |
Até R$ 180.000,00 |
15,50% |
– |
|
2ª |
De R$ 180.000,01 a R$ 360.000,00 |
18,00% |
R$ 4.500,00 |
|
3ª |
De R$ 360.000,01 a R$ 720.000,00 |
19,50% |
R$ 9.900,00 |
|
4ª |
De R$ 720.000,01 a R$ 1.800.000,00 |
20,50% |
R$ 17.100,00 |
|
5ª |
De R$ 1.800.000,01 a R$ 3.600.000,00 |
23,00% |
R$ 62.100,00 |
|
6ª |
De R$ 3.600.000,01 a R$ 4.800.000,00 |
30,50% |
R$ 540.000,00 |
Compare cenários de Anexo III e V com apoio da Agilize Contabilidade.
Como calcular Fator R para médico?
O cálculo do Fator R segue uma fórmula simples.
Fator R = folha de pagamento dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
A folha de salários para o Fator R inclui pró-labore dos sócios ativos, salários e encargos de funcionários contratados, contribuição patronal previdenciária e FGTS recolhidos.
Retiradas informais e distribuição de lucros não entram no cálculo. O período de apuração considera sempre os 12 meses imediatamente anteriores à competência, em uma janela móvel recalculada todo mês.
Considere um médico solo com receita bruta de R$ 20.000 por mês, totalizando R$ 240.000 em 12 meses, e pró-labore de R$ 5.600 por mês, totalizando R$ 67.200 em 12 meses. Nesse caso, o Fator R = R$ 67.200 ÷ R$ 240.000 = 28%, que é o limiar exato para o Anexo III.
Deixe a Agilize Contabilidade calcular seu Fator R automaticamente todos os meses.
Pró-labore para Anexo III
O pró-labore é obrigatório para todo sócio que presta serviços ativamente na empresa, conforme a Lei nº 8.212/1991, art. 12, V, f, e as Soluções de Consulta Cosit nº 120/2016 e nº 79/2021. O mínimo legal é um salário mínimo nacional por sócio ativo, que em 2026 corresponde a R$ 1.621,00.
Para atingir o limiar de 28% e garantir o enquadramento no Anexo III, o valor de pró-labore recomendado varia conforme o faturamento.
Pró-labore mínimo recomendado para Fator R ≥ 28% em 2026
|
Cenário |
Faturamento mensal |
Pró-labore mínimo para Fator R ≥ 28% |
DAS estimado (Anexo V) |
DAS estimado (Anexo III) |
Economia mensal no DAS |
|---|---|---|---|---|---|
|
Médico solo |
R$ 20.000 |
R$ 5.600 |
R$ 3.100 |
R$ 1.200 |
R$ 1.900 |
|
Pequena clínica |
R$ 40.000 |
R$ 11.200 (folha total) |
– |
– |
Variável conforme faixa RBT12 |
O aumento do pró-labore gera custo adicional de INSS, com alíquota de 11% sobre o valor pago ao sócio, descontado na fonte. No exemplo do médico solo, o INSS sobre R$ 5.600 representa R$ 616 por mês, valor que entra no cálculo da economia líquida.
Clínicas com equipe, como recepcionistas, técnicos e outros médicos, costumam atingir o Fator R com mais facilidade, pois a folha de funcionários já compõe a base de cálculo.
Defina o pró-labore ideal com ajuda da Agilize Contabilidade.
Passo a passo
1. Configure o pró-labore no sistema de folha de pagamento
Defina o valor do pró-labore com base no faturamento esperado para os próximos 12 meses. Esse valor deve ser suficiente para que a folha acumulada represente pelo menos 28% da receita bruta acumulada no mesmo período.
Registre o pró-labore no eSocial antes do fechamento de cada competência.
2. Envie os dados mensais para a Agilize Contabilidade
Envie o faturamento do mês, os recibos de pró-labore e os comprovantes de encargos para a equipe da Agilize Contabilidade. A contabilidade cuida do processamento da folha, do recolhimento do INSS via DCTFWeb e da apuração do DAS no prazo correto.
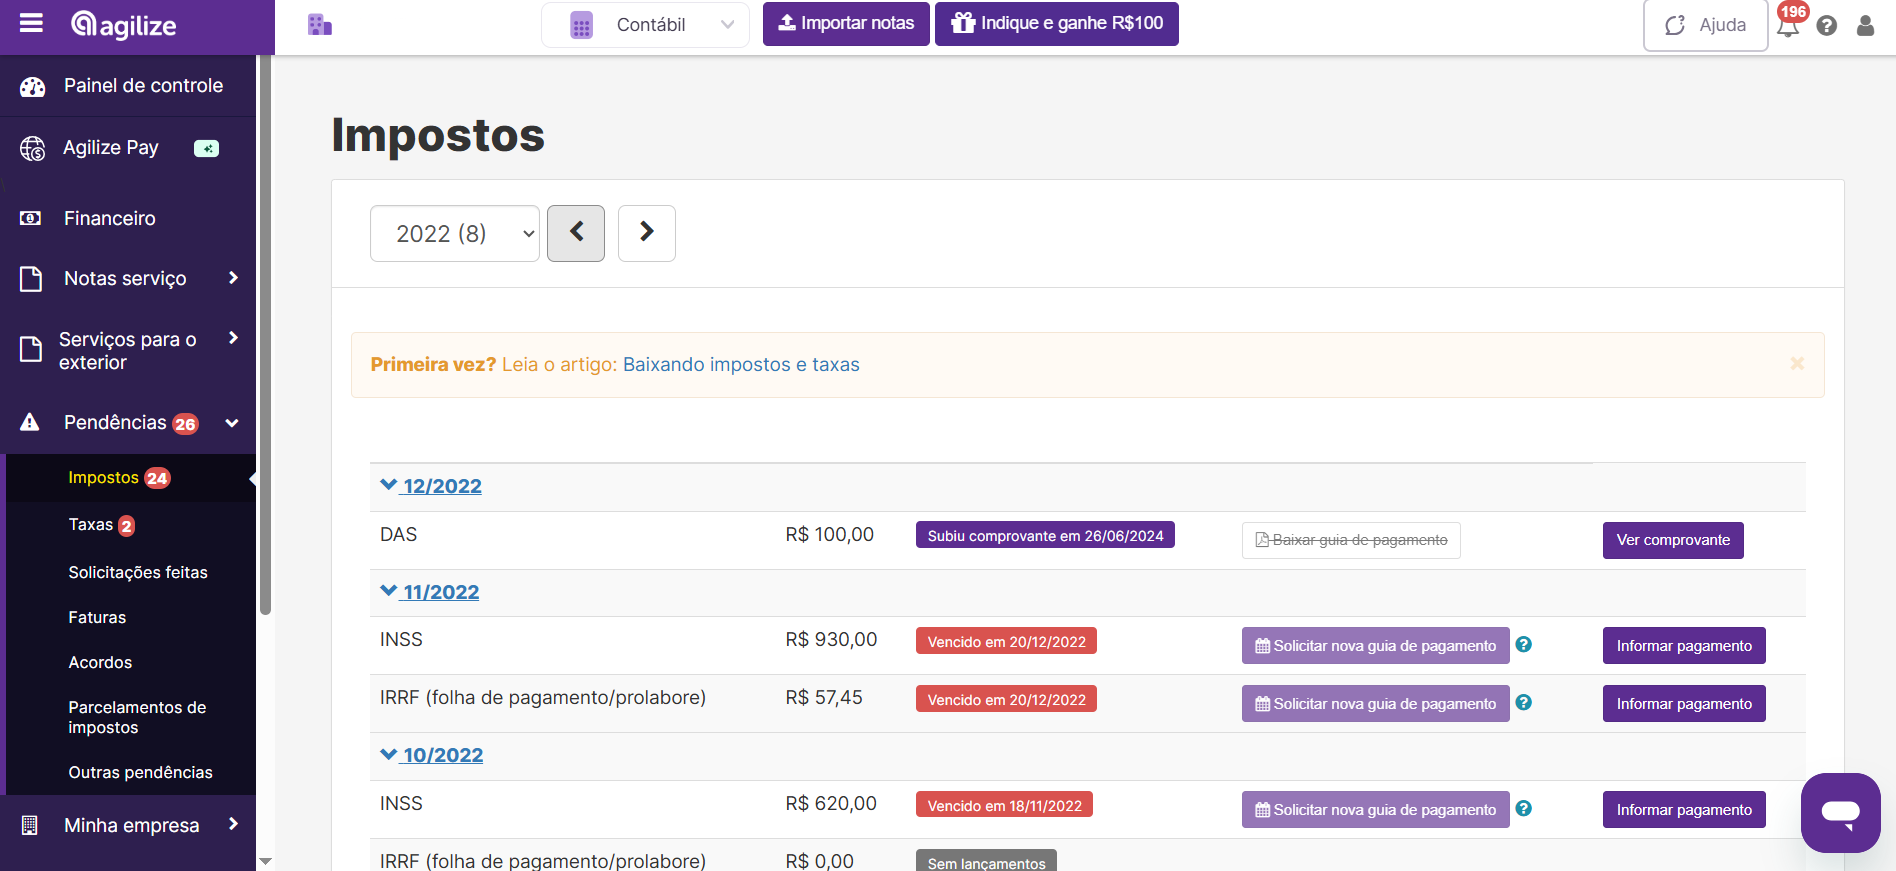
3. Monitore o Fator R automático na plataforma da Agilize Contabilidade
A Agilize Contabilidade calcula o Fator R automaticamente a cada mês. No painel contábil, o médico acompanha em tempo real se o índice está acima ou abaixo de 28%, com visibilidade sobre o enquadramento do próximo DAS.
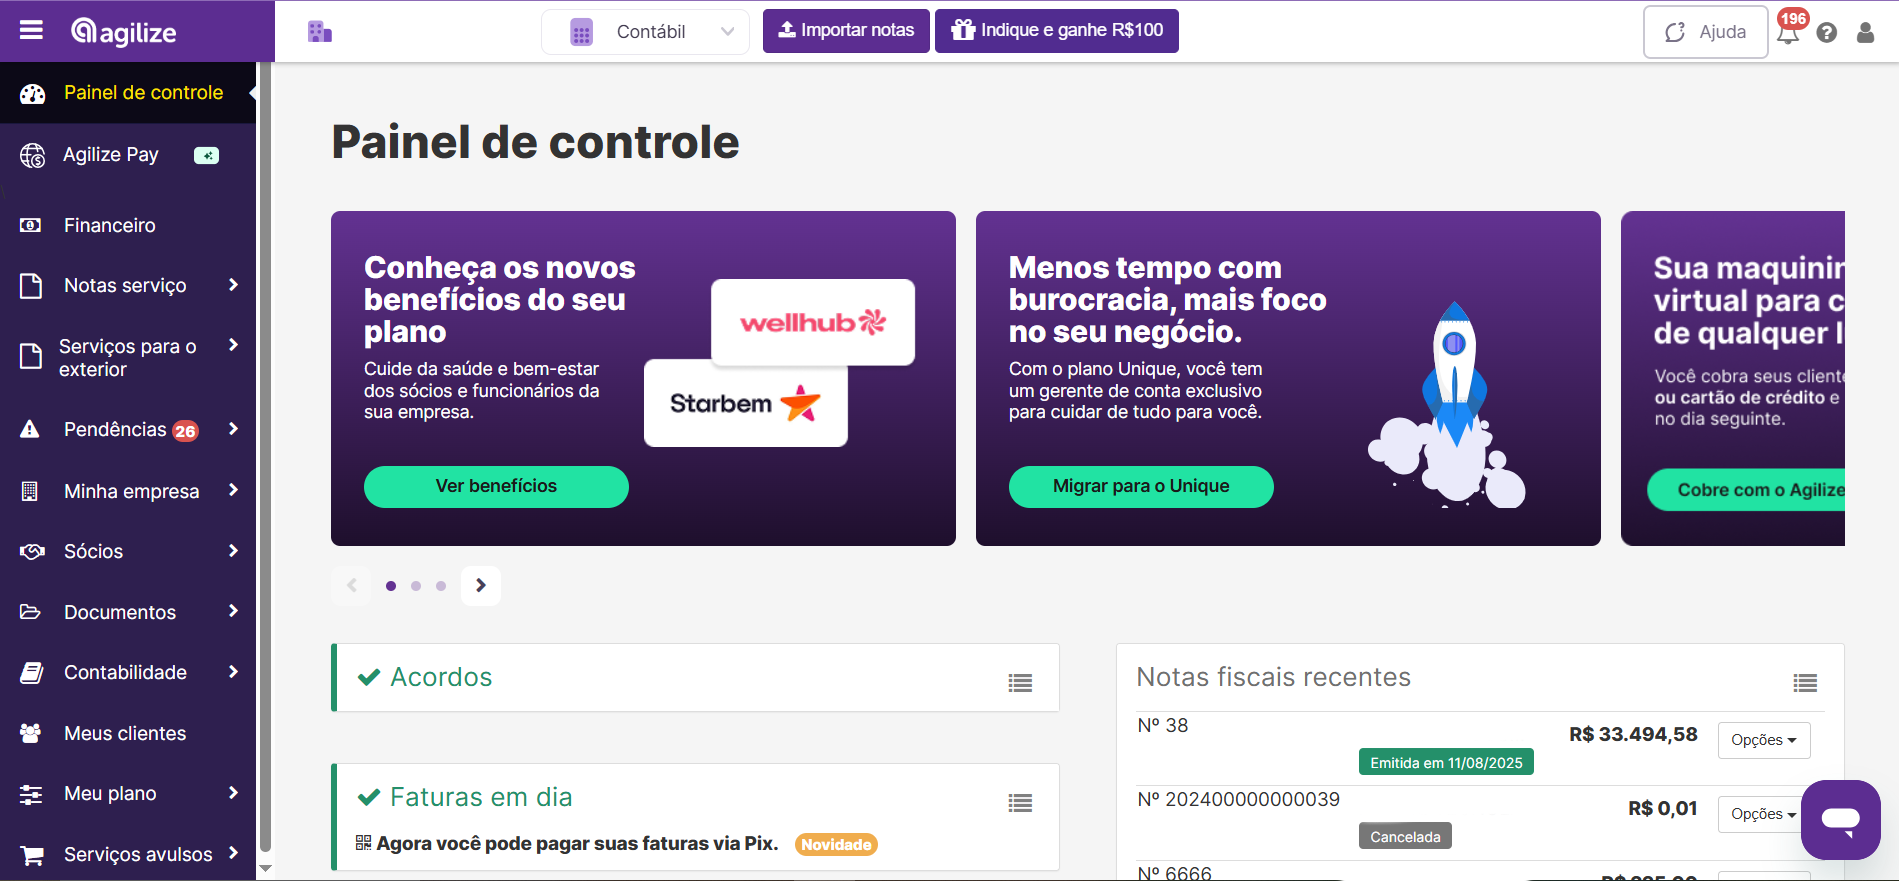
Acompanhe seu Fator R em tempo real com a Agilize Contabilidade.
Como saber se deu certo?
Três indicadores objetivos mostram se o planejamento do Fator R está funcionando.
-
Alíquota efetiva do DAS: o DAS gerado deve refletir as alíquotas do Anexo III, a partir de 6%, e não as do Anexo V, que começam em 15,5%. Vale conferir o documento de arrecadação a cada competência.
-
CNPJ regular: a emissão de certidões negativas de débito sem restrições indica que DAS, INSS e declarações estão em dia.
-
Ausência de autuações ou notificações: a falta de comunicações da Receita Federal ou da Previdência Social sobre inconsistências na folha de pagamento ou no pró-labore declarado sinaliza que o procedimento está correto.
Verifique seus indicadores fiscais com apoio da Agilize Contabilidade.
Dicas avançadas
O cálculo manual do Fator R mês a mês é suscetível a erros, principalmente quando o faturamento oscila ou quando há férias, rescisões ou admissões na equipe. A Agilize Contabilidade automatiza esse cálculo como parte da contabilidade completa, disponível já no plano Basic, que inclui Fator R automático, painel contábil, gestão de folha para até 3 pessoas e suporte em horário comercial.
Para médicos que precisam de acompanhamento mais próximo, como clínicas em crescimento ou profissionais com variação sazonal de receita, o plano Unique oferece especialista dedicado exclusivo, consultoria contábil especializada e atendimento até as 21h. Assim, qualquer ajuste no pró-labore necessário para manter o índice acima de 28% é identificado e comunicado antes de um possível enquadramento no Anexo V.
Além disso, a Lei nº 15.270/2025 introduziu tributação sobre distribuições de lucros acima de determinados limites. Esse cenário torna ainda mais relevante estruturar corretamente o pró-labore em vez de depender apenas de distribuição de lucros, o que reforça a importância de uma contabilidade online que acompanhe as mudanças legislativas de forma contínua.
Conheça os planos Basic e Unique da Agilize Contabilidade.
FAQ
Médico pode ser tributado no Anexo III do Simples Nacional?
Sim. Serviços médicos, exceto hospitalares, estão sujeitos ao Fator R no Simples Nacional. Como explicado ao longo do artigo, o enquadramento depende do índice apurado mensalmente. Médicos que mantêm a folha em 28% ou mais da receita ficam no Anexo III e, abaixo desse percentual, passam para o Anexo V na competência seguinte.
O Fator R muda todo mês?
Sim. O Fator R é recalculado mensalmente com base na janela móvel dos 12 meses anteriores. Isso significa que o enquadramento entre Anexo III e Anexo V pode variar de um mês para outro, conforme a evolução do faturamento e da folha de pagamento. O monitoramento contínuo evita surpresas no valor do DAS.
Qual é o pró-labore mínimo obrigatório para médico PJ?
O mínimo legal é de um salário mínimo nacional por sócio que presta serviços ativamente na empresa, que em 2026 corresponde a R$ 1.621,00. Para atingir o limiar de 28% e manter o enquadramento no Anexo III, o valor necessário depende do faturamento.
Um médico solo com receita de R$ 20.000 por mês precisa de pró-labore de pelo menos R$ 5.600 por mês para se manter no Anexo III. O pró-labore deve ser declarado no eSocial e o INSS recolhido separadamente do DAS.
O que acontece se o médico não declarar pró-labore?
A omissão do pró-labore por sócio ativo em empresa do Simples Nacional expõe o CNPJ a requalificação fiscal pela Receita Federal, com cobrança retroativa de contribuições previdenciárias e possíveis multas. Além disso, sem pró-labore declarado, o Fator R tende a ficar abaixo de 28%, o que leva ao enquadramento no Anexo V e ao pagamento de DAS com alíquota mais alta.
A Agilize Contabilidade atende médicos que já têm CNPJ aberto?
Sim. A Agilize Contabilidade atende médicos ME e EPP que já possuem CNPJ ativo e desejam trocar de contador. A equipe da Agilize Contabilidade conduz o processo de migração, com procurações e contato com o contador anterior, sem burocracia para o médico.
Após a migração, o Fator R automático já fica disponível a partir do plano Basic.
Migre sua contabilidade para a Agilize Contabilidade.
Conclusão
A diferença entre o Anexo III e o Anexo V para médicos no Simples Nacional decorre diretamente do Fator R apurado mês a mês. Manter a folha de pagamento, incluindo o pró-labore, em pelo menos 28% da receita bruta dos últimos 12 meses é o caminho legal e estruturado para acessar a alíquota mais baixa do Anexo III.
Dependendo do faturamento, essa escolha pode representar economia superior a R$ 1.900 por mês em alguns cenários.
A Agilize Contabilidade cuida de toda a contabilidade do médico PJ: calcula o Fator R automaticamente, processa a folha de pagamento, recolhe os encargos no prazo e mantém o CNPJ regular. Assim, o médico pode focar no atendimento aos pacientes e no crescimento do consultório.
Fale com um especialista da Agilize Contabilidade e reduza sua carga tributária de forma segura.
