
Escrito por: Rafael Caribé, CEO, Agilize
Principais lições deste artigo
-
O desenvolvedor pessoa física paga três tributos principais: IRPF de até 27,5%, INSS de até 20% e ISS de 2% a 5%. O desenvolvedor não pode ser MEI porque a atividade não está na lista de ocupações permitidas.
-
Quando o cliente é pessoa jurídica brasileira, há retenção na fonte de IRPF e INSS. Isso já quita o imposto de renda daquele pagamento e dispensa o Carnê-Leão. Para clientes pessoa física ou no exterior, o recolhimento ocorre via Carnê-Leão até o último dia útil do mês seguinte.
-
Em 2026, rendimentos de até R$ 5.000 por mês têm IRPF zerado pela Lei 15.270/2025. Acima desse valor, a carga tributária aumenta e pode passar de 40% somando IRPF, INSS e ISS.
-
A abertura de CNPJ no Simples Nacional, nos anexos III ou V, pode reduzir a carga tributária quando o Fator R atinge 28% ou mais. Essa opção costuma ser vantajosa a partir de alguns milhares de reais de faturamento mensal.
-
Para planejar a abertura de CNPJ e garantir o enquadramento correto no Simples Nacional, conte com o suporte especializado da Agilize Contabilidade: fale com um especialista da Agilize Contabilidade.
Passo 1: entenda quanto um desenvolvedor pessoa física paga de imposto ao emitir nota fiscal
Ao emitir nota fiscal como pessoa física, o desenvolvedor paga IRPF pela tabela progressiva, INSS como contribuinte individual e ISS definido pelo município. O desenvolvedor não pode ser MEI para exercer essa atividade.
A tabela progressiva mensal do IRPF em 2026 tem cinco faixas:
-
Até R$ 2.428,80: alíquota zero, com isenção prática para rendimentos de até R$ 5.000,00 por causa do redutor adicional.
-
De R$ 2.428,81 a R$ 2.826,65: 7,5% (dedução de R$ 182,16).
-
De R$ 2.826,66 a R$ 3.751,05: 15% (dedução de R$ 394,16).
-
De R$ 3.751,06 a R$ 4.664,68: 22,5% (dedução de R$ 675,49).
-
Acima de R$ 4.664,68: 27,5% (dedução de R$ 908,73).
Em 2026, a Lei 15.270/2025 criou uma redução no IRPF que pode zerar o imposto para quem ganha até R$ 5.000 por mês. Para rendimentos entre R$ 5.000,01 e R$ 7.350, a redução é gradual e decrescente, calculada por fórmula específica. Acima de R$ 7.350, não há redução e a tabela progressiva se aplica integralmente. Há divergência de interpretação porque o FAQ oficial do Governo Federal menciona o desconto parcial apenas para a faixa de R$ 5.000 a R$ 7.000.
O INSS para autônomos em 2026 pode ser recolhido no plano normal, com alíquota de 20% sobre o salário de contribuição entre R$ 1.621,00 e R$ 8.475,55. Isso gera contribuição mensal entre R$ 324,20 e R$ 1.695,11. No plano simplificado, a alíquota é de 11% sobre o salário mínimo, equivalente a R$ 178,31 por mês. O plano simplificado não inclui aposentadoria por tempo de contribuição, mas o segurado pode complementar depois com mais 9% sobre o salário mínimo, acrescido de juros.
O ISS é definido pelo município e incide sobre serviços de desenvolvimento de software. As ADIs 1945 e 5659 do STF definiram que o licenciamento ou a cessão de direito de uso de programas de computador é tributado exclusivamente pelo ISS. O ICMS não incide nessas operações, o que reduz a carga tributária em relação ao regime anterior.
Quanto sobra no bolso?
Os cenários abaixo usam a tabela progressiva de 2026, INSS no plano normal com contribuição mínima de R$ 324,20 e ISS de 3%. No cálculo do IRPF em 2026, o desconto simplificado mensal é de até R$ 607,20, equivalente a 20% da renda tributável. Esse desconto substitui as demais deduções quando for mais vantajoso e pode se somar à redução da Lei 15.270/2025, quando aplicável.
Faturamento de R$ 5.000/mês como pessoa física
-
INSS: R$ 324,20 (20% sobre o salário mínimo de R$ 1.621,00, usando a contribuição mínima).
-
ISS: R$ 150,00 (3% sobre R$ 5.000,00).
-
IRPF: R$ 0,00, pois a redução da Lei 15.270/2025 zera o imposto para rendimentos tributáveis de até R$ 5.000,00.
-
Líquido estimado: cerca de R$ 4.525,80 por mês.
À medida que o faturamento aumenta, a carga tributária cresce e o IRPF passa a ser devido.
Faturamento de R$ 10.000/mês como pessoa física
-
INSS: R$ 1.695,11 (20% limitado ao teto previdenciário de R$ 8.475,55).
-
ISS: R$ 300,00 (3% sobre R$ 10.000,00).
-
Base do IRPF: aproximadamente R$ 9.392,80 ao usar o desconto simplificado de R$ 607,20.
-
IRPF: cerca de R$ 1.673,24, aplicando a alíquota de 27,5% e a parcela a deduzir de R$ 908,73, sem redução adicional da Lei 15.270/2025.
-
Líquido estimado: em torno de R$ 6.331,65 por mês.
Com faturamento ainda maior, o peso relativo dos tributos se torna mais evidente.
Faturamento de R$ 20.000/mês como pessoa física
-
INSS: R$ 1.695,11 (20% limitado ao teto do INSS).
-
ISS: R$ 600,00 (3% sobre R$ 20.000,00).
-
Base do IRPF: R$ 19.392,80 após o desconto simplificado de R$ 607,20.
-
IRPF: cerca de R$ 4.421,24, com alíquota de 27,5% e parcela a deduzir de R$ 908,73.
-
Líquido estimado: aproximadamente R$ 13.283,65 por mês.
A comparação entre pessoa física e pessoa jurídica precisa considerar deduções legais, contribuição previdenciária e forma de retirada de lucros, e não apenas a alíquota máxima do IRPF.
Precisa de ajuda para simular seus impostos? Fale com a Agilize Contabilidade.
Passo 2: saiba quando e como pagar o Carnê-Leão
O Carnê-Leão é obrigatório para desenvolvedores que atuam como pessoa física e recebem rendimentos tributáveis de clientes pessoa física ou do exterior, sem retenção na fonte. Quando o recebimento ocorre por meio de pessoa jurídica, a obrigação não se aplica. O Carnê-Leão segue o Decreto nº 9.580/2018, a Lei nº 9.779/1999 e a Instrução Normativa RFB nº 2.006/2021. Quando o cliente é pessoa jurídica brasileira e retém o imposto na fonte, o valor não entra no Carnê-Leão.
O prazo de pagamento é o último dia útil do mês seguinte ao do recebimento. O atraso gera multa de 0,33% ao dia, limitada a 20%, mais juros Selic.
Para calcular e emitir o DARF, com código 0190, siga estes passos:
-
Acesse o Carnê-Leão Web pelo e-CAC, na opção “Meu Imposto de Renda”, com login gov.br de nível Prata ou Ouro.
-
Lance os rendimentos recebidos de pessoa física no mês.
-
Informe as deduções permitidas.
-
Deixe o sistema calcular o imposto e gerar o DARF automaticamente.
As deduções permitidas no Carnê-Leão incluem contribuição previdenciária oficial, dependentes, pensão alimentícia e despesas do Livro Caixa. As despesas do Livro Caixa são restritas a trabalhador autônomo, leiloeiro e titular de serviços notariais e de registro. Essas despesas só podem ser usadas se não tiverem sido deduzidas de rendimento sujeito à retenção na fonte.
As despesas dedutíveis no Livro Caixa do Carnê-Leão são despesas de custeio indispensáveis à atividade profissional. Exemplos são aluguel de sala comercial, água, luz, telefone, internet, material de consumo e contratação de pessoal. Quando o bem ou serviço tem uso misto, residencial e profissional, é preciso fazer rateio proporcional. Guarde os comprovantes fiscais por, no mínimo, 5 anos, contados a partir do primeiro dia do exercício seguinte ao da emissão.
Quer apoio para organizar o Carnê-Leão? Conte com a Agilize Contabilidade.
Passo 3: identifique como o tipo de cliente muda a sua tributação
O tipo de cliente define quem recolhe o imposto e qual é o fluxo de pagamento.
Cliente pessoa jurídica brasileira: a empresa contratante é obrigada a reter o IRRF na fonte pela tabela progressiva e também retém 11% de INSS do prestador contribuinte individual, respeitando o teto do salário de contribuição. A empresa ainda recolhe contribuição patronal de 20% sobre o total das remunerações pagas aos autônomos. Essa regra vale para fatos geradores a partir de 1º de março de 2000. Empresas do Simples Nacional enquadradas nos Anexos I, II, III e V geralmente estão isentas dessa contribuição patronal. O valor retido de IRPF já quita a obrigação mensal sobre aquele rendimento, e os 11% de INSS entram como contribuição em nome do desenvolvedor.
Cliente pessoa física: em regra, não há retenção de imposto de renda sobre pagamentos de uma pessoa física para outra por prestação de serviço autônomo. Nesses casos, o prestador recolhe o Carnê-Leão. A retenção por pessoa física só ocorre em rendimentos de trabalho assalariado.
Cliente no exterior: quando o cliente está fora do Brasil, a lógica muda. Não há retenção na fonte brasileira, e o desenvolvedor deve recolher o Carnê-Leão sobre os rendimentos recebidos do exterior. O Carnê-Leão é devido sobre rendimentos tributáveis recebidos de fonte situada no exterior, observados acordos internacionais para evitar dupla tributação. A conversão para reais usa a cotação de compra do dólar do Banco Central no último dia útil da primeira quinzena do mês anterior ao recebimento. As deduções usam a cotação de venda. Se houver imposto pago no exterior, é possível compensar esse valor no cálculo do imposto brasileiro, até o limite do imposto devido aqui, desde que exista acordo ou reciprocidade e que o imposto não tenha sido restituído ou compensado no exterior.
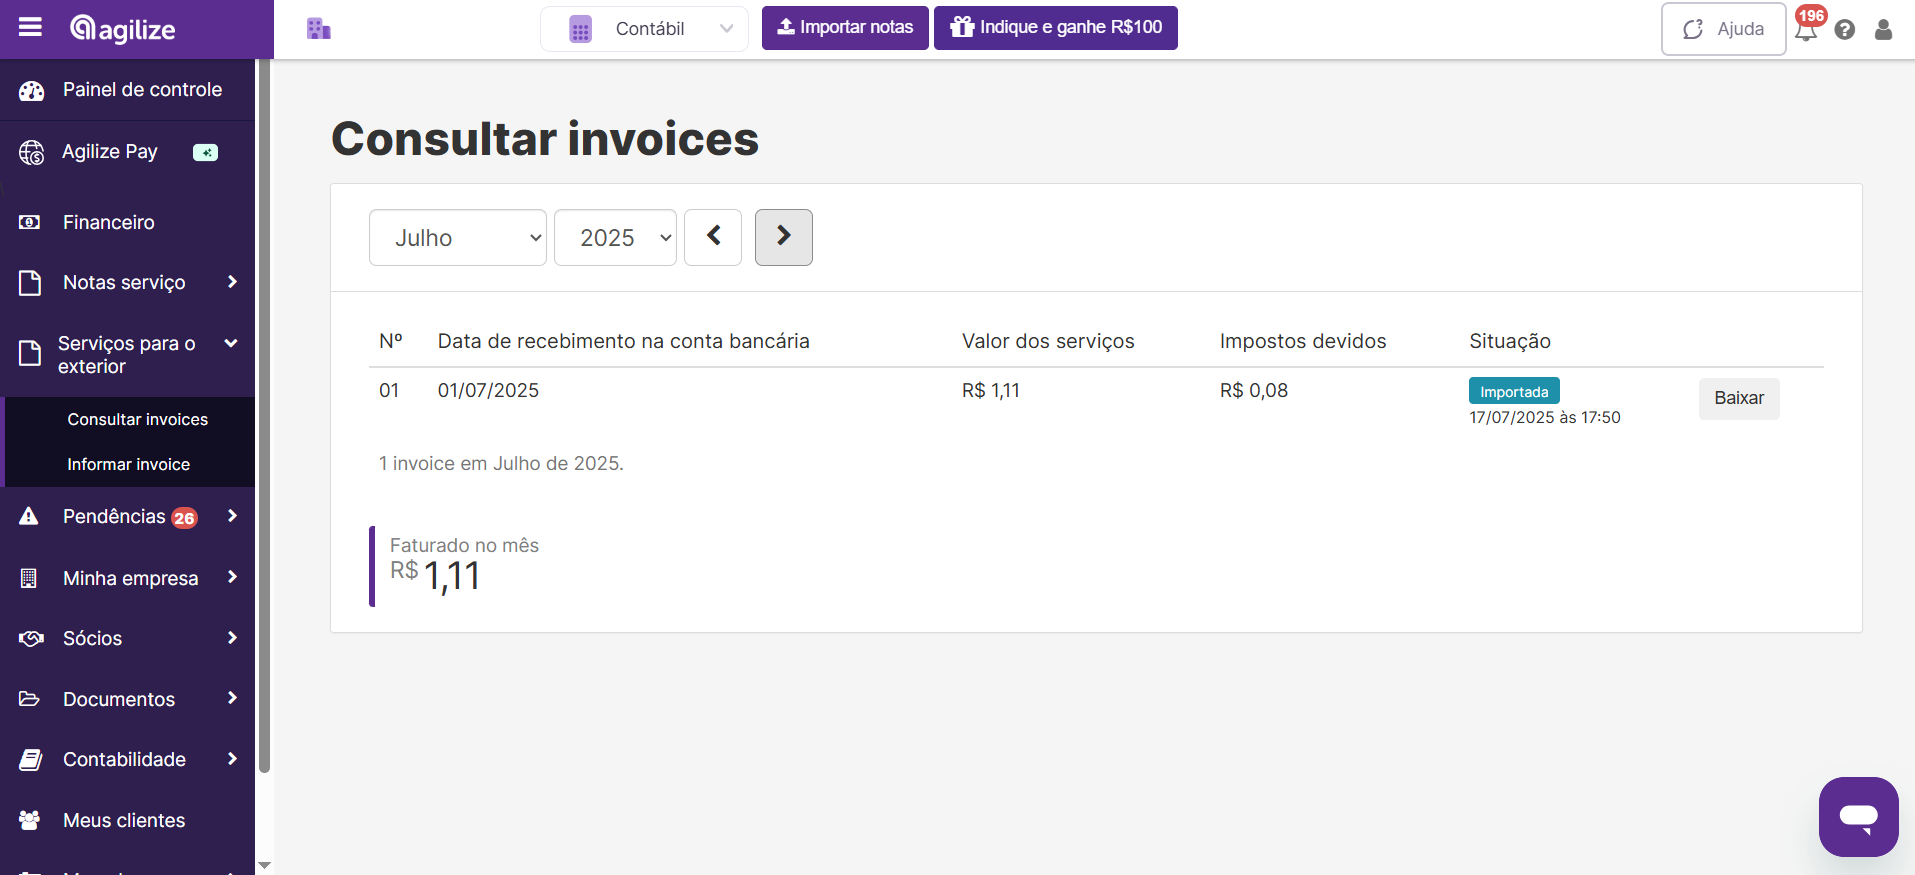
Segundo o STF, no julgamento das ADIs 1945 e 5659, as operações de licenciamento ou cessão de direito de uso de software, padronizado ou por encomenda, configuram prestação de serviço sujeita ao ISS municipal, e não ao ICMS.
Passo 4: entenda por que o desenvolvedor não pode ser MEI e quais são as alternativas
A atividade de desenvolvimento de software é de cunho intelectual e não consta na lista taxativa do Anexo XI, que traz as ocupações permitidas ao MEI, da Resolução CGSN 140/2018. Os códigos CNAE de desenvolvimento de software aparecem no Anexo VII da mesma resolução. Não existe a ocupação de “programador MEI” ou “desenvolvedor MEI” no Portal do Empreendedor. A vedação vale para os CNAEs 6201, 6202, 6203, 6204 e 6209, independentemente do faturamento, do número de clientes ou da forma de trabalho, mesmo com projeto de lei em tramitação que tenta incluir programadores no MEI.
As alternativas são:
-
Atuar como pessoa física autônoma, com recolhimento via Carnê-Leão ou retenção na fonte pelo cliente pessoa jurídica.
-
Abrir uma Microempresa, que pode faturar até R$ 360 mil por ano, ou abrir uma Empresa de Pequeno Porte.
A abertura de CNPJ pode ser vantajosa quando a economia de impostos supera o custo da contabilidade, em faturamentos recorrentes a partir de alguns milhares de reais por mês. Para ME e EPP, a escrituração contábil regular é obrigatória por lei, e o apoio de um contador é indispensável.
Pronto para abrir seu CNPJ? Fale com a Agilize Contabilidade.
Passo 5: decida quando abrir CNPJ compensa para o desenvolvedor
A decisão de abrir CNPJ depende da carga tributária efetiva, do custo da contabilidade obrigatória e da forma de retirada de lucros. O objetivo é pagar menos imposto total mantendo a regularidade fiscal.
No Simples Nacional, o desenvolvedor de software com CNAE 6201-5/01 é tributado pelo Anexo V por padrão. A empresa pode migrar para o Anexo III quando o Fator R for igual ou superior a 28%. O Fator R define o anexo correto em cada período. Quando a folha de pagamento, incluindo pró-labore, representa 28% ou mais da receita bruta dos últimos 12 meses, a empresa é tributada pelo Anexo III, com alíquota inicial de 6%. Abaixo de 28%, aplica-se o Anexo V, com alíquota inicial de 15,5%.
Para o desenvolvedor que trabalha sozinho, sem funcionários e com pró-labore baixo, o Fator R costuma ficar abaixo de 28%. Isso leva à tributação pelo Anexo V. Definir o pró-labore corretamente desde o início faz parte do planejamento tributário e pode permitir o enquadramento no Anexo III no futuro.
A Agilize Contabilidade oferece isenção de honorários na abertura de CNPJ no plano anual e cuida de toda a burocracia contábil. O serviço inclui o enquadramento no Simples Nacional e o cálculo automático do Fator R mês a mês.
Passo 6: execute o pagamento do imposto como desenvolvedor pessoa física
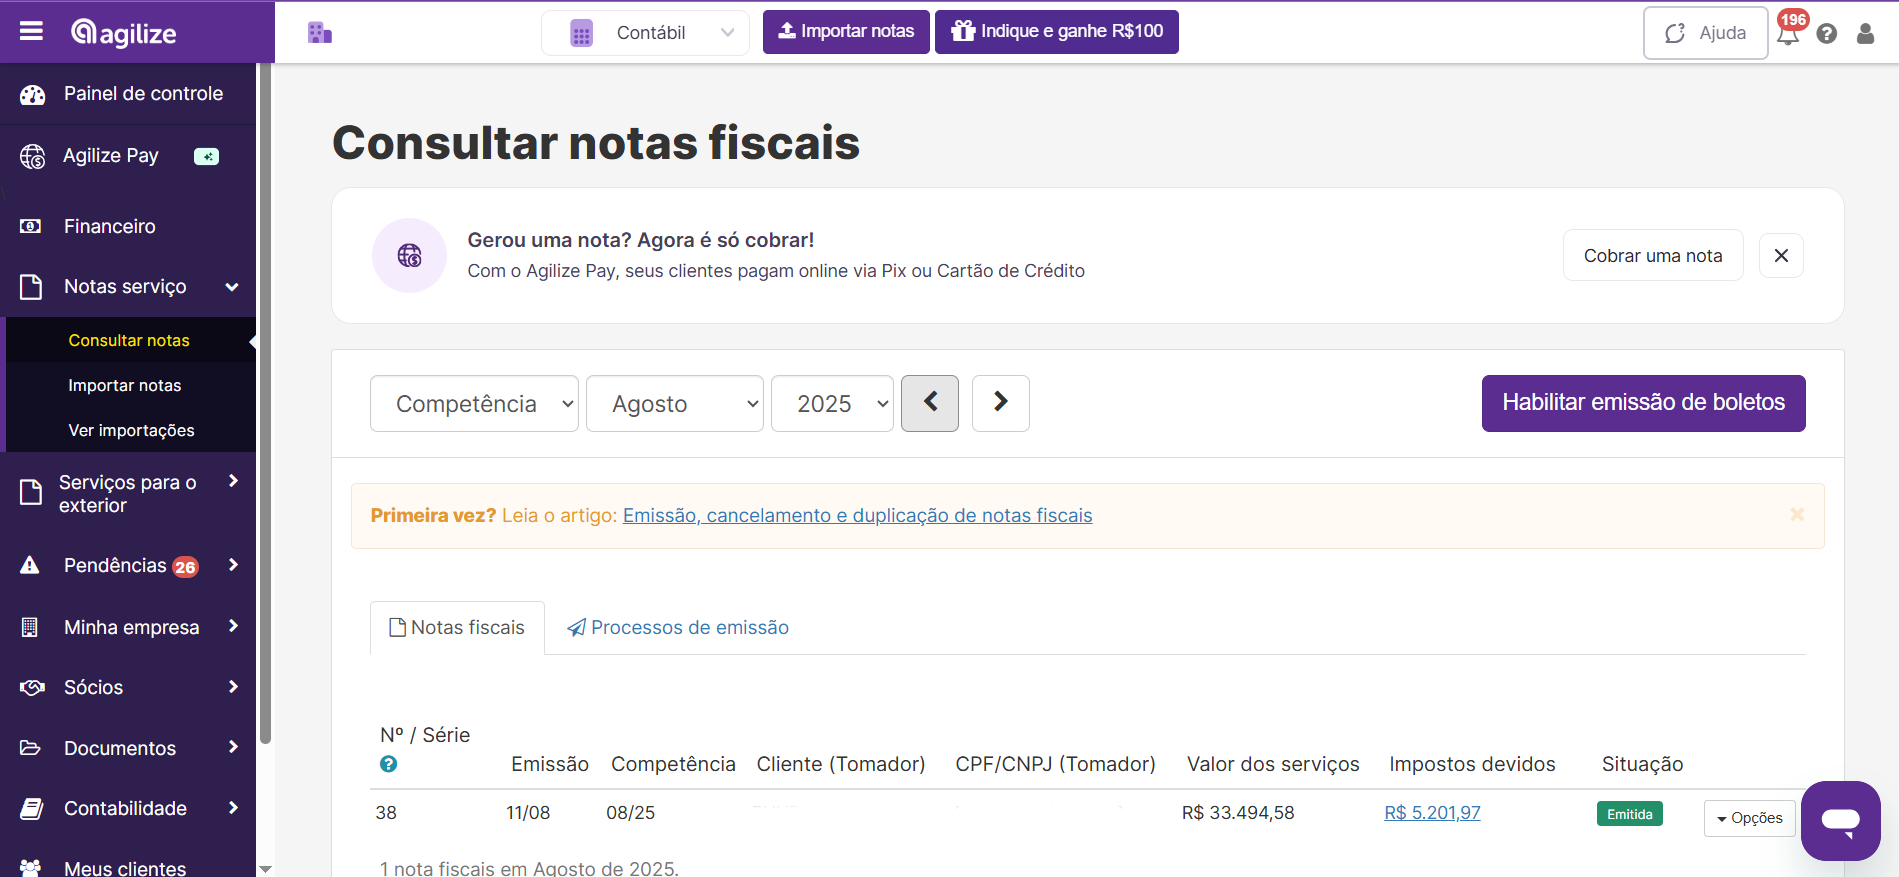
O fluxo mensal do desenvolvedor pessoa física segue quatro etapas principais:
-
Emitir a NFS-e no sistema da prefeitura do município onde está estabelecido, após obter a Inscrição Municipal. Municípios integrados ao Padrão Nacional também permitem a emissão pelo Emissor Nacional.
-
Calcular o IRPF e o INSS devidos sobre os rendimentos do mês.
-
Gerar o DARF do Carnê-Leão, código 0190, pelo Carnê-Leão Web no e-CAC.
-
Pagar o DARF até o último dia útil do mês seguinte ao recebimento.
O autônomo, como contribuinte individual, recolhe o INSS por meio da Guia da Previdência Social. É possível optar pelo plano normal de 20% sobre o salário de contribuição ou pelo plano simplificado de 11% do salário mínimo. Quando o serviço é prestado a uma empresa, ela pode reter 11% e recolher em nome do trabalhador, e o autônomo complementa a diferença, se necessário. Manter os comprovantes organizados facilita o preenchimento do Carnê-Leão e da Declaração de Ajuste Anual, que pode importar automaticamente os dados lançados, mediante autorização com login gov.br.
Quer simplificar sua rotina fiscal como autônomo? Conheça a Agilize Contabilidade.
Como a Agilize Contabilidade pode ajudar?
A Agilize Contabilidade nasceu em 2013 como a primeira contabilidade online do Brasil. Com mais de 13 anos de mercado, mais de 50 mil empreendedores atendidos e mais de 30 mil empresas abertas em todo o país, a Agilize Contabilidade cuida de tudo relacionado à contabilidade da sua empresa para que você foque na estratégia do negócio.
Para desenvolvedores que decidem abrir CNPJ, os serviços incluem:
-
Abertura de CNPJ com isenção de honorários no plano anual.
-
Desenquadramento de MEI para ME, quando aplicável.
-
Troca de contador com migração segura de documentos.
-
Gestão contábil completa, com apuração de impostos, declarações e obrigações fiscais.
-
Cálculo automático do Fator R mês a mês.
-
Emissão e importação de notas fiscais.
-
Atendimento multicanal das 8h às 18h via chat, e-mail e WhatsApp.
-
Especialista dedicado exclusivo no plano Unique.
A Agilize Contabilidade possui selo RA1000 no Reclame Aqui, que indica alto nível de satisfação no atendimento.
Quer uma contabilidade online especializada em desenvolvedores? Fale com a Agilize Contabilidade.
Perguntas frequentes
Qual o imposto para emitir nota fiscal pessoa física?
Ao emitir nota fiscal como pessoa física, o desenvolvedor paga IRPF pela tabela progressiva, INSS como contribuinte individual e ISS municipal entre 2% e 5%. Em 2026, a Lei 15.270/2025 permite reduzir o IRPF em até R$ 312,89 para rendimentos tributáveis mensais de até R$ 5.000,00, o que pode zerar o imposto nessa faixa. O recolhimento do IRPF ocorre via Carnê-Leão quando o cliente é pessoa física ou está no exterior, ou via retenção na fonte quando o cliente é pessoa jurídica brasileira.
Desenvolvedor pode ser MEI?
O desenvolvedor não pode ser MEI porque a atividade de desenvolvimento de software não consta na lista de ocupações autorizadas ao MEI, no Anexo XI da Resolução CGSN 140/2018. Os CNAEs de desenvolvimento aparecem em outro anexo, o que impede o enquadramento como microempreendedor individual. O caminho correto para se formalizar como pessoa jurídica é abrir uma Microempresa ou uma Empresa de Pequeno Porte, como explicado no Passo 4.
Software é tributado pelo ICMS ou ISS?
O software é tributado pelo ISS. O Supremo Tribunal Federal, nas ADIs 1945 e 5659, consolidou que operações de licenciamento ou cessão de direito de uso de software, padronizado ou por encomenda, configuram prestação de serviço sujeita ao ISS municipal, com alíquota entre 2% e 5%, e não ao ICMS estadual.
Quanto paga de imposto quem ganha R$ 10.000 como autônomo?
Com faturamento de R$ 10.000 por mês, o desenvolvedor pessoa física paga, em média, INSS de R$ 1.695,11 no plano normal de 20%, limitado ao teto previdenciário. O ISS varia entre R$ 200 e R$ 500, conforme a alíquota municipal entre 2% e 5%. O IRPF fica em torno de R$ 1.673,24 ao usar o desconto simplificado e a alíquota de 27,5% com a parcela a deduzir. Em muitos municípios, o autônomo pode optar por valor fixo anual de ISS. O líquido mensal estimado fica entre R$ 7.250 e R$ 7.500, dependendo da alíquota de ISS e de eventuais deduções adicionais.
Cliente no exterior paga Carnê-Leão?
Sim. Para pessoa física residente no Brasil, o Carnê-Leão é devido sobre rendimentos tributáveis recebidos de fonte no exterior, observados acordos internacionais para evitar dupla tributação. O imposto é calculado no Carnê-Leão Web e pago até o último dia útil do mês seguinte ao recebimento.
Cliente pessoa jurídica retém imposto na fonte?
Sim. Quando o cliente é uma pessoa jurídica brasileira, ela retém o IRPF na fonte pela tabela progressiva e também retém 11% de INSS do prestador autônomo. Esses valores já quitam a obrigação mensal do desenvolvedor sobre aquele rendimento, e não há necessidade de recolher Carnê-Leão sobre a mesma receita.
Qual o prazo de pagamento do Carnê-Leão?
O Carnê-Leão deve ser pago até o último dia útil do mês seguinte ao do recebimento do rendimento. O atraso gera multa de 0,33% ao dia, limitada a 20% do valor devido, mais juros pela taxa Selic. O pagamento é feito via DARF, código 0190, gerado pelo Carnê-Leão Web no portal e-CAC.
Como funciona o Simples Nacional para desenvolvedores de software?
No Simples Nacional, o desenvolvedor com CNPJ pode ser tributado pelos anexos III ou V, conforme o Fator R. Se a folha de pagamento, incluindo pró-labore, representar 28% ou mais da receita bruta dos últimos 12 meses, a empresa é tributada pelo Anexo III, com alíquota inicial de 6%. Abaixo de 28%, aplica-se o Anexo V, com alíquota inicial de 15,5%. O Fator R é recalculado mensalmente e define o anexo aplicável em cada período.
Precisa de ajuda para escolher o melhor anexo do Simples? Fale com a Agilize Contabilidade.
Conclusão
O imposto sobre nota fiscal pessoa física para desenvolvedor envolve IRPF, INSS e ISS, além do uso do Carnê-Leão quando o cliente é pessoa física ou está no exterior. Quando o cliente é pessoa jurídica brasileira, a retenção na fonte cobre o IRPF e parte do INSS, sem necessidade de recolhimento adicional pelo desenvolvedor sobre aquele pagamento.
Entender essa tributação ajuda a não pagar impostos a mais e a manter a regularidade fiscal. Em seguida, vale avaliar, com base no faturamento real e no custo da contabilidade, se a abertura de CNPJ passa a fazer sentido e quando o Fator R pode reduzir ainda mais a carga no Simples Nacional.
A Agilize Contabilidade cuida de toda a burocracia contábil da sua empresa, da abertura do CNPJ ao cálculo automático do Fator R, para que você foque em crescer como desenvolvedor.
