
Escrito por: Rafael Caribé, CEO, Agilize
Principais lições deste artigo
-
Um orçamento mensal para PJ distribui o faturamento em cinco categorias (impostos, pró-labore, custos fixos, custos variáveis e reserva de lucro) para manter as finanças da empresa separadas das finanças pessoais.
-
O DAS é calculado pela alíquota efetiva do Simples Nacional, que varia conforme o anexo, o CNAE e o RBT12 acumulado. Por isso, o orçamento precisa de revisão mensal.
-
O pró-labore é a remuneração correta do sócio pelo trabalho prestado e deve ser separado do lucro, com recolhimento de 11% de INSS via DCTFWeb.
-
Uma reserva de lucro entre 10% e 20% do faturamento protege o caixa contra impostos anuais, férias, 13º e imprevistos.
-
Para organizar seu CNPJ com previsibilidade e conformidade fiscal, conte com o suporte especializado da Agilize Contabilidade: fale com um especialista agora.
Passo 1: conheça as categorias obrigatórias do orçamento
Um orçamento mensal para PJ bem estruturado parte da receita bruta e a distribui em cinco categorias. Cada uma tem função específica e deve permanecer separada das demais.
-
Receita bruta: total faturado no mês, antes de qualquer desconto ou imposto.
-
Impostos (DAS): valor devido ao Simples Nacional, calculado conforme o anexo do Simples Nacional e a faixa de faturamento acumulado dos últimos 12 meses (RBT12). O DAS vence, em regra, no dia 20 do mês seguinte ao período de apuração, e o atraso gera multa de 0,33% ao dia, limitada a 20% do valor devido.
-
Custos fixos: contabilidade online, certificado digital incluído nos planos da Agilize Contabilidade, internet, aluguel, softwares e assinaturas recorrentes.
-
Custos variáveis: comissões, taxas de cartão, deslocamentos, materiais e outros gastos que variam com o volume de trabalho.
-
Pró-labore: retirada mensal do sócio pelo trabalho prestado à empresa. Sobre esse valor incide INSS de 11% a cargo do sócio (contribuinte individual), respeitado o teto do INSS. Esse INSS é recolhido em separado do DAS.
-
Reserva de lucro: percentual do faturamento guardado para impostos anuais, férias, 13º e imprevistos.
O orçamento mensal para PJ precisa de revisão todo mês, porque o Simples Nacional é apurado mensalmente e a alíquota efetiva muda conforme o RBT12 acumulado.
Passo 2: defina os percentuais por faixa de faturamento
Depois de definir as categorias, o próximo passo é atribuir a cada uma delas um percentual do faturamento. Os exemplos abaixo usam valores de referência de 2026 para ME e EPP no Simples Nacional. Os percentuais são estimativas. O cálculo exato depende do CNAE, do faturamento acumulado e da folha de pagamento.
A alíquota efetiva do Simples Nacional é calculada pela fórmula: (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12. O resultado é sempre menor do que a alíquota nominal da tabela.
PJ que fatura até R$ 10 mil por mês
Com RBT12 de até R$ 120 mil, a empresa está na 1ª faixa do Simples Nacional. Para serviços no Anexo III, a alíquota nominal é de 6%. No Anexo V, para serviços de natureza intelectual sem Fator R suficiente, a alíquota nominal é de 15,5%. Para comércio no Anexo I, a alíquota nominal é de 4%.
Referência para faturamento de R$ 10.000:
-
DAS: R$ 600 (Anexo III, 6%), R$ 1.550 (Anexo V, 15,5%) ou R$ 400 (Anexo I, 4%).
-
Contabilidade online: a partir de R$ 259/mês (plano Basic para serviços).
-
Pró-labore sugerido: R$ 3.000 a R$ 4.000, entre 30% e 40% do faturamento.
-
INSS sobre pró-labore (11%): R$ 330 a R$ 440.
-
Custos fixos e variáveis: R$ 500 a R$ 1.500, conforme a atividade.
-
Reserva de lucro: 10% a 15% do faturamento, entre R$ 1.000 e R$ 1.500.
PJ que fatura de R$ 10 mil a R$ 30 mil por mês
Com RBT12 entre R$ 120 mil e R$ 360 mil, a empresa pode estar na 1ª ou na 2ª faixa. Na 2ª faixa, o Anexo III tem alíquota nominal de 11,2% e parcela a deduzir de R$ 9.360. O Anexo V tem alíquota nominal de 18% e parcela a deduzir de R$ 4.500. O Anexo I tem alíquota nominal de 7,3% e parcela a deduzir de R$ 5.940.
Referência para faturamento de R$ 20.000 (RBT12 de R$ 240.000, 2ª faixa):
-
DAS estimado: cerca de R$ 1.480 (Anexo III, alíquota efetiva em torno de 7,4%), R$ 3.220 (Anexo V, alíquota efetiva em torno de 16,1%) ou R$ 1.020 (Anexo I, alíquota efetiva em torno de 5,1%).
-
Pró-labore sugerido: R$ 5.000 a R$ 8.000, entre 25% e 40% do faturamento.
-
INSS sobre pró-labore (11%): R$ 550 a R$ 880.
-
Custos fixos e variáveis: R$ 1.000 a R$ 3.000.
-
Reserva de lucro: 10% a 15%, entre R$ 2.000 e R$ 3.000.
PJ que fatura acima de R$ 30 mil por mês
Com RBT12 acima de R$ 360 mil, a empresa entra na 3ª faixa ou em faixas superiores. Na 3ª faixa, o Anexo III tem alíquota nominal de 13,5% e parcela a deduzir de R$ 17.640. O Anexo V tem alíquota nominal de 19,5% e parcela a deduzir de R$ 12.780. O Anexo I tem alíquota nominal de 9,5% e parcela a deduzir de R$ 13.860.
Nessa faixa, o planejamento tributário, incluindo a análise do Fator R, tem impacto financeiro relevante e exige acompanhamento contábil próximo.
Para serviços de natureza intelectual no Anexo V, o Fator R pode alterar a alíquota. Quando a folha de pagamento dos últimos 12 meses representa 28% ou mais da receita bruta do mesmo período, a empresa passa a ser tributada pelo Anexo III em vez do Anexo V, o que pode reduzir de forma relevante o DAS.
Simule seu DAS com o apoio de quem acompanha o Simples Nacional todos os dias.
Passo 3: calcule o custo real de manter o CNPJ
Manter um CNPJ como ME ou EPP no Simples Nacional envolve custos fixos que precisam entrar no orçamento mensal. A contabilidade online é obrigatória para ME e EPP. O plano Basic para serviços da Agilize Contabilidade começa em R$ 259/mês e inclui certificado digital E-CNPJ A1, painel contábil completo, Fator R automático e previsão de impostos. Para comércio, o plano Basic Comércio começa em R$ 359/mês.
Além da contabilidade, os custos recorrentes incluem o DAS, o INSS sobre o pró-labore, calculado em 11% sobre o valor retirado e pago separadamente do DAS, e os custos operacionais da atividade. ME e EPP têm obrigações contábeis e fiscais que exigem planejamento e acompanhamento mensal. Ignorar qualquer um desses itens no orçamento aumenta o risco de caixa negativo em meses de menor faturamento.
Inclua a contabilidade no orçamento sem surpresas: conheça os planos da Agilize Contabilidade.
Passo 4: separe o pró-labore e o INSS correspondente
O pró-labore é a retirada mensal do sócio pelo trabalho prestado à empresa. Sobre ele incide INSS de 11% a cargo do sócio (contribuinte individual), respeitado o teto do INSS. A empresa informa os valores no eSocial, que são consolidados na DCTFWeb, com pagamento até o dia 20 do mês seguinte à competência.
A diferença entre pró-labore e lucro é objetiva. O pró-labore remunera o trabalho e constrói direitos previdenciários, como aposentadoria, benefício por incapacidade e salário-maternidade. O lucro remunera o capital investido e não tem INSS.
Para serviços de natureza intelectual sujeitos ao Fator R, o pró-labore compõe a folha considerada no cálculo. Aumentar o pró-labore pode elevar o Fator R acima de 28% e levar a empresa do Anexo V para o Anexo III, reduzindo a alíquota do DAS. O custo adicional de INSS e IRPF sobre o pró-labore maior precisa ser simulado para confirmar se a economia compensa.
Passo 5: crie a reserva de lucro e revise todo mês
A reserva de lucro é o percentual do faturamento guardado para cobrir impostos anuais, férias, 13º e imprevistos. Sem essa reserva, qualquer mês fraco ou obrigação anual desequilibra o caixa.
O fluxo completo do orçamento mensal para PJ segue seis etapas:
-
Somar toda a receita bruta do mês. Inclua todas as notas fiscais emitidas ou valores recebidos no período, conforme o regime de caixa ou competência adotado.
-
Calcular o DAS conforme o anexo do Simples Nacional. Aplique a fórmula da alíquota efetiva apresentada no Passo 2 para encontrar o percentual real a aplicar sobre o faturamento do mês.
-
Listar os custos fixos e variáveis. Contabilidade, certificado digital, internet, softwares, comissões e taxas de cartão precisam estar mapeados antes de qualquer retirada.
-
Definir o pró-labore e o INSS correspondente. Estabeleça um valor fixo mensal compatível com a função exercida e o porte da empresa. Separe 11% do pró-labore para o INSS, que será recolhido separadamente do DAS.
-
Separar um percentual para reserva de lucro. O recomendado fica entre 10% e 20% do faturamento, conforme a sazonalidade da atividade e as obrigações anuais previstas.
-
Revisar e ajustar o orçamento todo mês. O RBT12 muda a cada mês e pode alterar a alíquota efetiva do DAS. A revisão mensal reduz o risco de surpresas e mantém o planejamento alinhado à realidade tributária.
Modelo de orçamento mensal para PJ (copie e adapte)
Para aplicar esse fluxo na prática, a tabela abaixo organiza as cinco categorias em um modelo pronto, usando R$ 10.000 de faturamento como exemplo e considerando serviços no Anexo III, na 1ª faixa, com alíquota nominal de 6%. Os percentuais servem como ponto de partida. Os valores variam conforme a atividade, o anexo e o faturamento acumulado.
|
Categoria |
Percentual sugerido |
Valor no exemplo (R$ 10.000) |
Observações |
|---|---|---|---|
|
DAS (Simples Nacional) |
6% a 15,5% |
R$ 600 (Anexo III) / R$ 1.550 (Anexo V) |
Alíquota varia conforme o anexo e o RBT12 |
|
Contabilidade online |
2,6% a 3,6% |
A partir de R$ 259 (plano Basic para serviços) |
Obrigatória para ME e EPP, com certificado digital incluído nos planos da Agilize Contabilidade |
|
Pró-labore |
30% a 40% |
R$ 3.000 a R$ 4.000 |
O pró-labore mínimo de referência costuma ser de 1 salário mínimo nacional (R$ 1.621 em 2026) por sócio ativo que presta serviços à empresa, embora haja divergência doutrinária sobre a existência de valor legal fixo |
|
INSS sobre pró-labore |
11% do pró-labore |
R$ 330 a R$ 440 |
Recolhido separadamente do DAS, via DCTFWeb |
|
Custos fixos e variáveis |
10% a 20% |
R$ 1.000 a R$ 2.000 |
Internet, softwares, deslocamentos, taxas de cartão |
|
Reserva de lucro |
10% a 20% |
R$ 1.000 a R$ 2.000 |
Para impostos anuais, férias, 13º e imprevistos |
|
Lucro disponível |
Saldo restante |
Variável |
Valor que sobra após todas as categorias anteriores |
Erros comuns no orçamento do PJ (e como evitar)
Mesmo com um modelo pronto, alguns erros aparecem com frequência e comprometem o controle do caixa. Veja os mais comuns e como corrigi-los.
-
Misturar contas pessoais e da empresa. Usar a mesma conta bancária para despesas pessoais e empresariais impede qualquer controle real do caixa. A solução é abrir uma conta exclusiva para o CNPJ e movimentar apenas receitas e despesas da empresa por ela.
-
Usar o faturamento como salário. O faturamento bruto não é renda disponível. Impostos, custos e reservas precisam ser separados antes de qualquer retirada. O pró-labore é a forma correta de remunerar o trabalho do sócio.
-
Não prever o DAS. O DAS vence no dia 20 do mês seguinte ao período de apuração. Não separar o valor mensalmente transforma o vencimento em surpresa e pode gerar multa, como explicado no Passo 1.
-
Esquecer o INSS sobre o pró-labore. O INSS de 11% sobre o pró-labore é recolhido separadamente do DAS. Ignorar esse valor no orçamento cria um passivo previdenciário que compromete a regularidade fiscal da empresa.
-
Não criar reserva de lucro. Sem reserva, qualquer mês de faturamento abaixo do esperado ou qualquer obrigação anual, como declarações, renovação de certificado digital e 13º, desequilibra o caixa.
-
Ignorar o Fator R em serviços de natureza intelectual. Para CNAEs sujeitos à regra, o Fator R define automaticamente o anexo correto em cada período. Não acompanhar esse indicador pode significar pagar alíquota de 15,5% no Anexo V quando a empresa teria direito à alíquota de 6% no Anexo III.
-
Não revisar o orçamento todo mês. O RBT12 é uma janela móvel que muda a cada mês. Uma empresa que não acompanha o acumulado pode ser surpreendida por uma mudança de faixa e por uma alíquota efetiva maior do que a prevista.
Como a contabilidade online ajuda a manter o orçamento em dia
A Agilize Contabilidade cuida de toda a contabilidade da empresa, como cálculo e apuração de impostos, entrega de obrigações fiscais, folha de pagamento, declarações e suporte especializado. Isso libera o empreendedor para focar na estratégia do negócio e organizar o caixa com mais clareza.
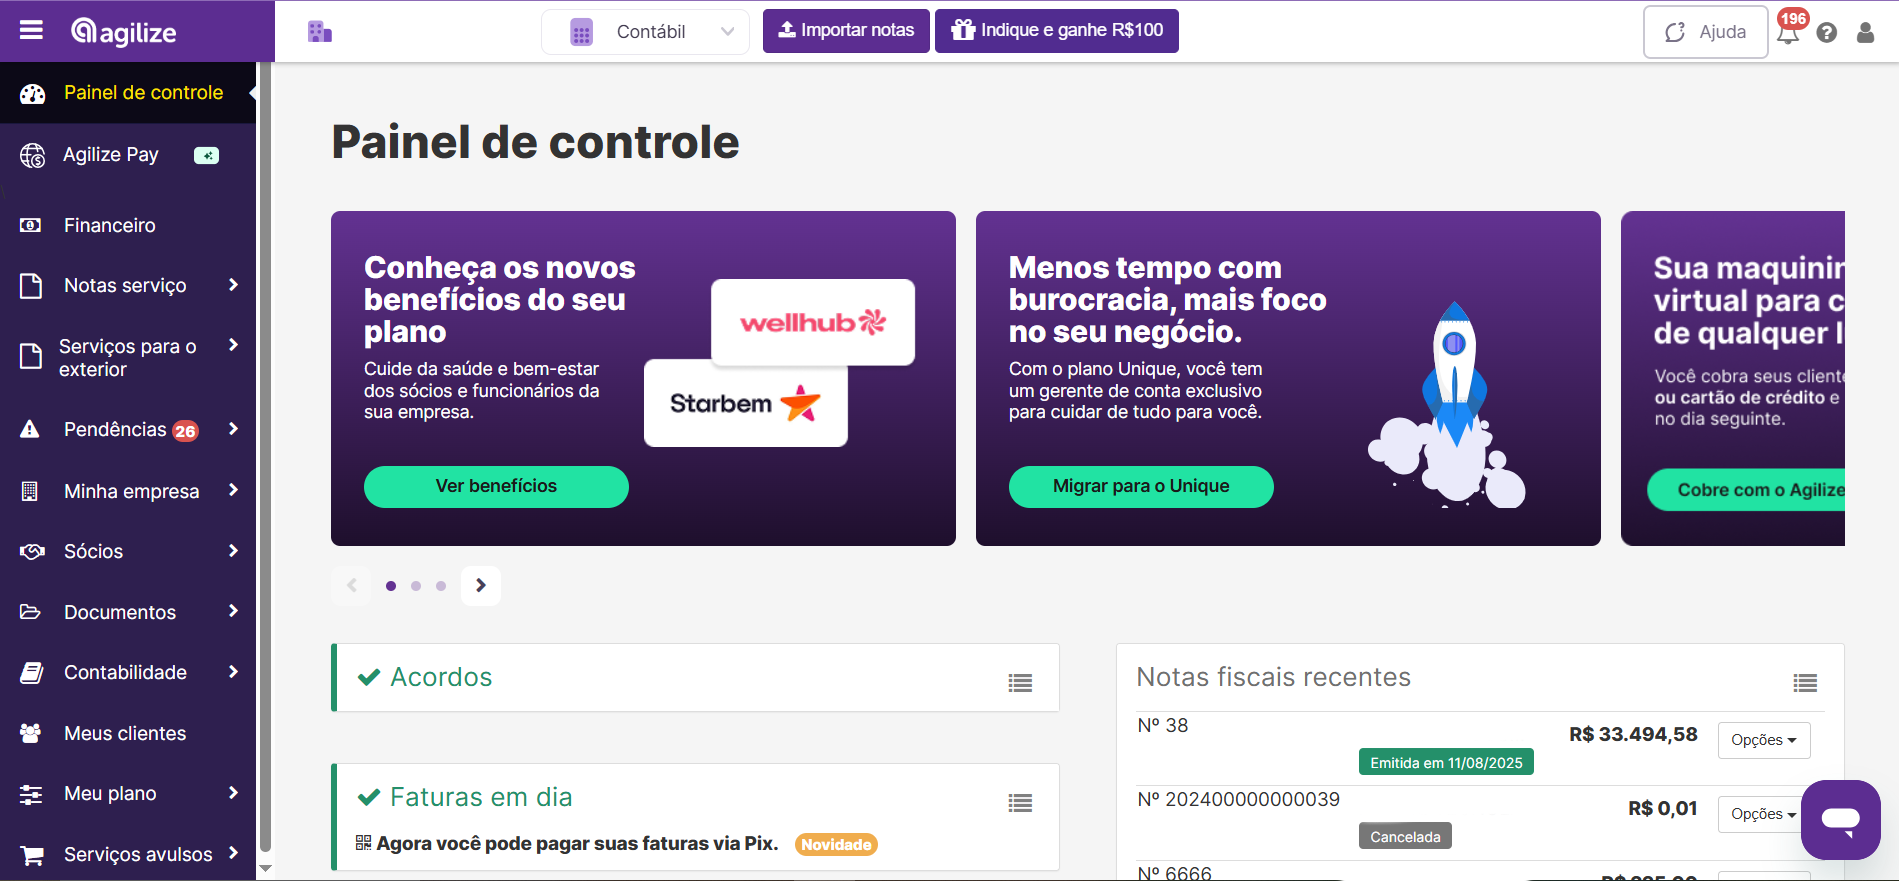
As funcionalidades que impactam diretamente o orçamento mensal incluem o Fator R automático, que garante o enquadramento correto no anexo do Simples Nacional a cada apuração, a previsão de impostos, o painel de controle em tempo real, a conciliação bancária e o certificado digital E-CNPJ A1 incluído nos planos. O atendimento é multicanal, das 8h às 18h, via chat, e-mail e WhatsApp. No plano Unique, o suporte vai até as 21h, com especialista dedicado.
A Agilize Contabilidade não faz gestão financeira da empresa. O foco é cuidar da contabilidade para que o empreendedor organize o caixa com segurança e conformidade fiscal. Para pequenas empresas que não têm setor contábil próprio, esse suporte reduz o risco de operar em desconformidade.
A Agilize Contabilidade é a primeira contabilidade online do Brasil, com mais de 13 anos de mercado, mais de 50 mil empreendedores atendidos e selo RA1000 no Reclame Aqui, reconhecimento máximo de excelência no atendimento ao cliente.
Fale com um especialista da Agilize Contabilidade e estruture o orçamento mensal do seu CNPJ.
Perguntas frequentes sobre orçamento mensal para PJ
O que é orçamento mensal para PJ?
Orçamento mensal para PJ é um planejamento que divide o faturamento da empresa em categorias, como impostos (DAS), pró-labore, custos fixos, custos variáveis e reserva de lucro. O objetivo é fazer o CNPJ funcionar como empresa de fato, com finanças separadas das do empreendedor, e garantir que todas as obrigações fiscais sejam previstas e pagas em dia.
Quanto uma PJ gasta por mês?
O gasto mensal de uma PJ depende do faturamento, do regime tributário, da atividade e do porte. Para uma ME no Simples Nacional faturando R$ 10.000 por mês em serviços, os gastos obrigatórios incluem DAS, entre R$ 600 e R$ 1.550 conforme o anexo, contabilidade online, a partir de R$ 259/mês no plano Basic da Agilize Contabilidade, INSS sobre o pró-labore, em 11% do valor retirado, e custos operacionais da atividade. A soma costuma ficar entre 30% e 50% do faturamento, antes da retirada do sócio.
Quanto custa manter um CNPJ por mês?
Para ME e EPP no Simples Nacional, os custos fixos mensais incluem contabilidade online, obrigatória por lei, DAS calculado sobre o faturamento, INSS sobre o pró-labore e custos operacionais. O certificado digital E-CNPJ A1 é um custo anual que deve ser diluído no orçamento mensal. A Agilize Contabilidade inclui o certificado digital nos seus planos, o que elimina esse custo separado.
Quanto paga de imposto uma PJ que ganha R$ 20 mil?
Com faturamento de R$ 20.000 por mês e RBT12 de R$ 240.000, na 2ª faixa do Simples Nacional, o DAS estimado varia de cerca de R$ 1.020 no Anexo I a cerca de R$ 3.220 no Anexo V, passando por valores intermediários no Anexo III. O cálculo exato depende do CNAE e do RBT12 acumulado, como mostrado no Passo 2.
Como calcular o DAS no Simples Nacional?
O DAS é calculado pela alíquota efetiva aplicada sobre o faturamento do mês. A fórmula é a mesma apresentada no Passo 2. O RBT12 representa a receita bruta acumulada dos 12 meses anteriores ao período de apuração. O resultado da fórmula indica o percentual real a multiplicar pelo faturamento do mês para obter o valor do DAS. O sistema PGDAS-D da Receita Federal faz esse cálculo automaticamente quando a empresa informa o faturamento mensal.
O que é Fator R e como ele impacta o orçamento?
O Fator R é a relação entre a folha de pagamento dos últimos 12 meses, incluindo pró-labore dos sócios, e a receita bruta do mesmo período. Quando esse percentual é igual ou superior a 28%, determinadas atividades de serviços de natureza intelectual que seriam tributadas no Anexo V, com alíquota inicial de 15,5%, passam a ser tributadas no Anexo III, com alíquota inicial de 6%. Em faturamentos de R$ 10.000 por mês, essa diferença pode representar até R$ 950 a menos de DAS por mês. O Fator R não se aplica a atividades de comércio nem a todos os CNAEs de serviços, por isso é necessário verificar o enquadramento com o contador.
