
Escrito por: Rafael Caribé, CEO, Agilize
1. Principais lições deste artigo
-
O Simples Nacional para médicos exige três pilares mensais: pagamento do DAS, emissão de NFS-e e cálculo do Fator R para definir a alíquota correta.
-
O Fator R determina se a empresa é tributada pelo Anexo III, com alíquota a partir de 6%, ou pelo Anexo V, com alíquota a partir de 15,5%, conforme a proporção entre folha de salários e receita.
-
Além das obrigações mensais, médicos ME e EPP devem cumprir declarações acessórias anuais como DEFIS e DMED, sob pena de multas e irregularidades no CNPJ.
-
Erros comuns incluem não emitir NFS-e, ignorar o Fator R e misturar finanças pessoais com as da empresa, o que compromete a regularidade fiscal.
-
Para garantir conformidade e evitar multas, vale contratar uma contabilidade especializada: entre em contato com a Agilize Contabilidade e tenha suporte de especialistas.
2. Resumo executivo: os três pilares mensais e o guia de obrigações
A rotina fiscal de um médico no Simples Nacional gira em torno de três pilares mensais.
-
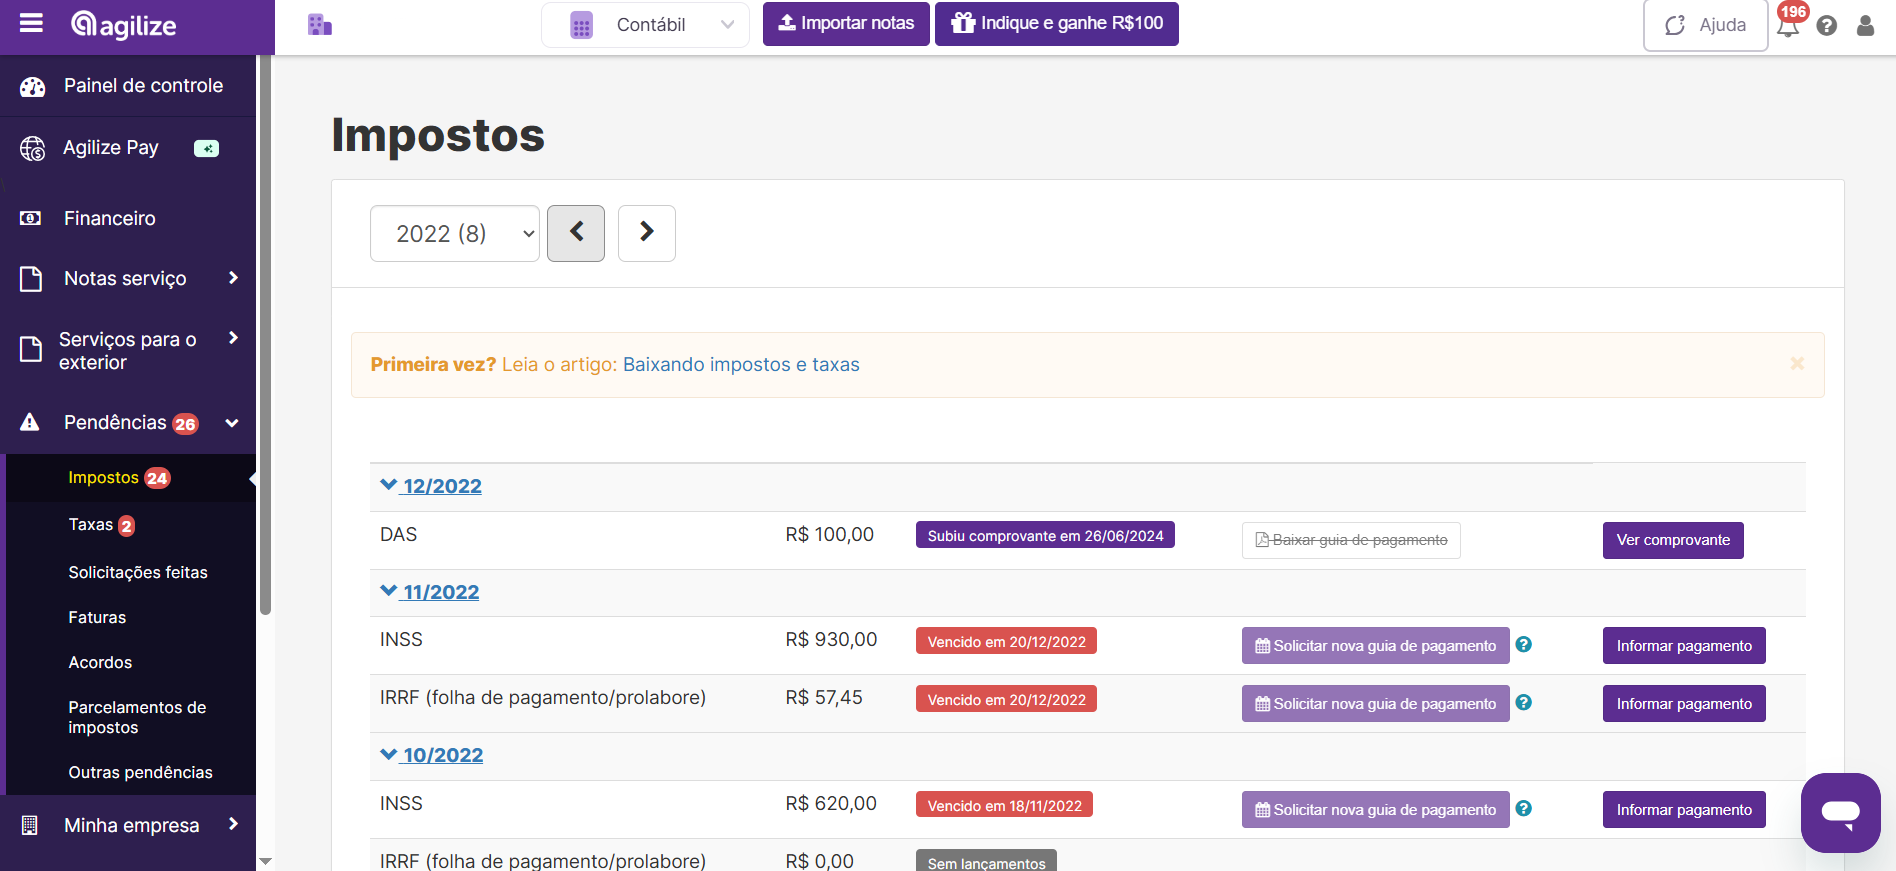
DAS (Documento de Arrecadação do Simples Nacional): guia unificada de impostos, gerada mensalmente com base no faturamento do período anterior.
-
NFS-e (Nota Fiscal de Serviços Eletrônica): documento obrigatório que o médico deve emitir para cada serviço prestado, conforme exigência municipal.
-
Fator R: cálculo que define se a empresa será tributada pelo Anexo III ou pelo Anexo V do Simples Nacional, o que impacta diretamente a alíquota de impostos.
Além desses três pilares, existem obrigações acessórias mensais e anuais, como eSocial, Reinf, DCTFWeb e conciliação bancária, que completam o quadro de conformidade fiscal.
3. Como funciona o Simples Nacional para médicos
Médicos que atuam como pessoa jurídica podem se enquadrar no Simples Nacional quando a empresa é classificada como ME, com faturamento anual até R$ 360 mil, ou EPP, com faturamento anual até R$ 4,8 milhões, e quando a atividade não está vedada pelo regime.
A atividade médica é um serviço de natureza intelectual. Por isso, sofre tributação pelos anexos do Simples Nacional III ou V, conforme o resultado do Fator R. Médicos não podem ser MEI, pois a profissão é regulamentada e de natureza intelectual, categorias vedadas ao Microempreendedor Individual. A abertura de CNPJ como ME ou EPP é o caminho correto para quem deseja atuar como PJ.
A contabilidade é obrigatória para ME e EPP. Isso significa que contar com um contador registrado no CRC é uma exigência legal, não uma escolha.
4. Obrigatoriedade e emissão de NFS-e
O médico PJ deve emitir Nota Fiscal de Serviços Eletrônica para cada serviço prestado. A emissão ocorre no portal da prefeitura do município onde a empresa está registrada ou, em muitos casos, diretamente pela plataforma de contabilidade online.
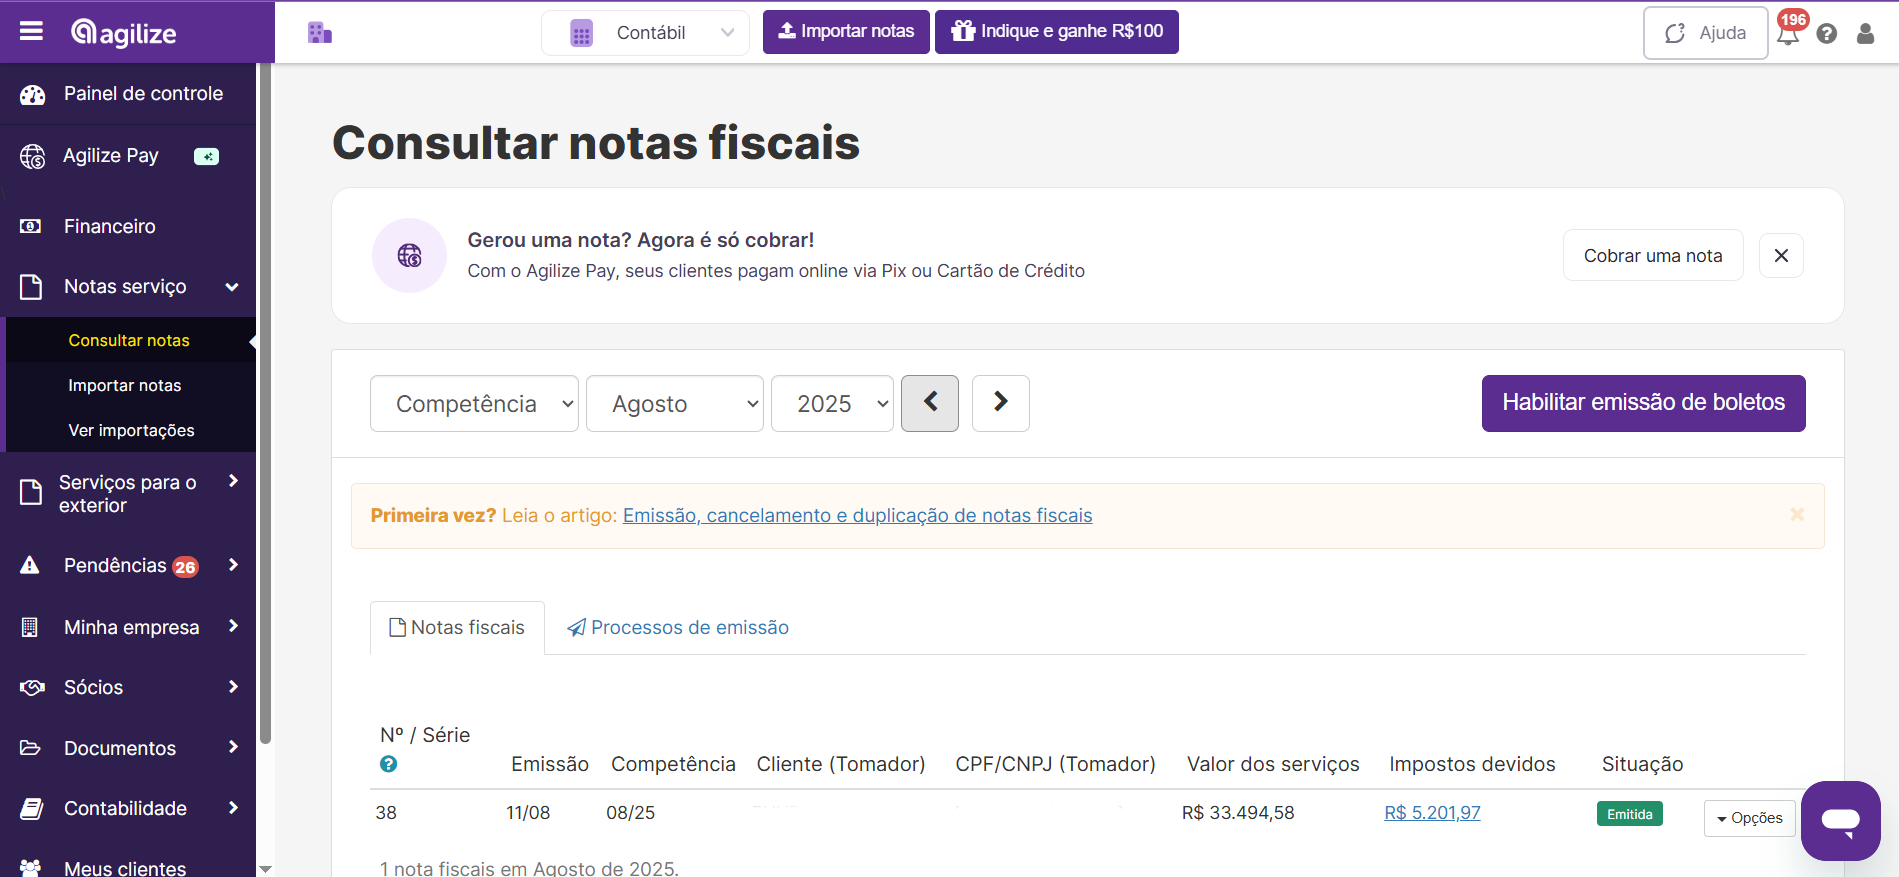
O processo de emissão segue estas etapas:
-
Acessar o portal de NFS-e da prefeitura do município ou utilizar a plataforma da contabilidade online.
-
Informar o tomador do serviço, pessoa física ou jurídica, a descrição do serviço prestado e o valor.
-
Confirmar o código de serviço, CNAE, correspondente à atividade médica.
-
Emitir a nota e enviar ao tomador imediatamente após a prestação do serviço.
A não emissão de NFS-e pode resultar em autuação fiscal pelo município, cancelamento do alvará de funcionamento e irregularidade no CNPJ. Além das penalidades, há uma razão prática para emitir todas as notas: o valor das notas emitidas é a base de cálculo do DAS mensal. Isso significa que omitir notas não reduz impostos de forma legal, apenas gera risco sem benefício real.
5. Cálculo e impacto do Fator R
O Fator R é o índice que determina se uma empresa de serviços no Simples Nacional será tributada pelo Anexo III, com alíquotas a partir de 6%, ou pelo Anexo V, com alíquotas a partir de 15,5%. Para médicos, esse cálculo define quanto imposto será pago a cada mês.
A fórmula é:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Se o resultado for igual ou superior a 28%, a empresa será enquadrada no Anexo III. Se for inferior a 28%, aplica-se o Anexo V.
Veja dois exemplos práticos para médicos:
-
Médico com pró-labore de R$ 8.000 por mês e faturamento de R$ 20.000 por mês: folha anual de R$ 96.000 ÷ receita anual de R$ 240.000 = Fator R de 40%, enquadramento no Anexo III.
-
Médico com pró-labore de R$ 3.000 por mês e faturamento de R$ 20.000 por mês: folha anual de R$ 36.000 ÷ receita anual de R$ 240.000 = Fator R de 15%, enquadramento no Anexo V.
O Fator R não é uma escolha do contador, pois o cálculo ocorre automaticamente a cada competência com base nos dados reais da empresa. A Agilize Contabilidade realiza esse cálculo de forma automática em todos os planos e garante que o médico pague sempre a alíquota correta. Para visualizar o impacto prático dessa diferença de enquadramento, a tabela a seguir compara os dois anexos lado a lado e mostra como a mesma atividade médica pode ter alíquotas bem diferentes conforme a proporção entre folha e faturamento.
6. Tabela comparativa do Anexo III vs Anexo V, com exemplos de serviços médicos
A tabela abaixo apresenta as principais diferenças entre os dois anexos aplicáveis a médicos no Simples Nacional.
|
Critério |
Anexo III |
Anexo V |
|---|---|---|
|
Fator R |
≥ 28% |
< 28% |
|
Alíquota inicial, 1ª faixa |
6% |
15,5% |
|
Contribuição previdenciária patronal |
Inclusa no DAS |
Inclusa no DAS |
|
Exemplos de serviços médicos |
Consultas e procedimentos ambulatoriais, quando Fator R ≥ 28% |
Consultas e procedimentos ambulatoriais, quando Fator R < 28% |
A diferença de alíquota entre os dois anexos pode representar variação relevante no imposto mensal. Por isso, o controle do pró-labore e da folha de pagamento é uma decisão estratégica para médicos no Simples Nacional.
7. Obrigações acessórias mensais e anuais
Além do DAS e da NFS-e, médicos ME e EPP no Simples Nacional têm obrigações acessórias que precisam ser cumpridas de forma regular.
Obrigações mensais:
-
eSocial: escrituração digital de eventos trabalhistas e previdenciários, como folha de pagamento, admissões e demissões, com envio mensal e prazos que variam conforme o evento.
-
Reinf, EFD-Reinf: escrituração de retenções e informações da atividade do prestador de serviços. Para médicos que prestam serviços a pessoas jurídicas com retenção de impostos, o envio é mensal.
-
DCTFWeb: declaração que consolida as informações do eSocial e da Reinf para gerar o DARF previdenciário do INSS sobre o pró-labore.
-
Conciliação bancária: confronto entre os extratos bancários e os registros contábeis da empresa, obrigatório para manter a escrituração contábil regular.
Obrigações anuais:
-
DEFIS, Declaração de Informações Socioeconômicas e Fiscais: declaração anual do Simples Nacional, com prazo até 31 de março do ano seguinte ao período de apuração.
-
DMED: declaração de serviços médicos e de saúde prestados a pessoas físicas, com prazo geralmente até o último dia útil de fevereiro.
-
Escrituração contábil: obrigação legal para ME e EPP, independentemente do regime tributário.
8. Checklist mensal e anual com prazos e consequências de atrasos
Checklist mensal:
-
Emitir NFS-e para cada serviço prestado no mês.
-
Verificar o cálculo do Fator R com base na folha e no faturamento dos últimos 12 meses.
-
Pagar o DAS até o dia 20 do mês seguinte à competência. O atraso gera multa de 0,33% ao dia, limitada a 20% do valor devido, além de juros pela taxa Selic.
-
Enviar eventos do eSocial conforme os prazos de cada tipo de evento.
-
Transmitir a Reinf, quando aplicável.
-
Pagar o DARF previdenciário, INSS sobre pró-labore, até o dia 20 do mês seguinte.
-
Realizar a conciliação bancária do período.
Checklist anual:
-
Entregar a DEFIS até 31 de março.
-
Entregar a DMED até o último dia útil de fevereiro.
-
Revisar o enquadramento no Simples Nacional, considerando faturamento, atividade e pendências.
-
Verificar a regularidade do certificado digital E-CNPJ.
-
Confirmar a escrituração contábil completa do exercício anterior.
O descumprimento de obrigações acessórias pode gerar multas específicas por declaração não entregue e causar irregularidade no CNPJ. Essa situação impede a emissão de certidões negativas e pode comprometer contratos com hospitais e operadoras de saúde.
9. Erros comuns de médicos e como evitá-los
Alguns erros aparecem com frequência na rotina de médicos PJ no Simples Nacional.
-
Não emitir NFS-e para todos os atendimentos: omitir notas fiscais reduz artificialmente a base de cálculo do DAS, mas configura sonegação fiscal. A solução é emitir nota para cada serviço, sem exceção.
-
Ignorar o Fator R: não controlar o pró-labore pode fazer a empresa migrar involuntariamente para o Anexo V e aumentar a carga tributária. O acompanhamento mensal do Fator R é indispensável.
-
Misturar finanças pessoais e da empresa: usar a conta PJ para despesas pessoais compromete a conciliação bancária e a escrituração contábil. Manter contas separadas é condição para a regularidade contábil.
-
Atrasar o pagamento do DAS: além da multa de 0,33% ao dia, limitada a 20%, o atraso acumula juros pela Selic e pode gerar restrições no CNPJ.
-
Não entregar a DEFIS ou a DMED no prazo: declarações em atraso geram multas automáticas e podem bloquear o CNPJ no Simples Nacional.
A maioria desses erros tem uma causa em comum: tentar gerenciar sozinho uma rotina fiscal que exige conhecimento técnico atualizado e acompanhamento contínuo. Por isso, contar com um contador especializado é a forma mais eficiente de evitar esses problemas desde o início.
10. Quando e como contratar um contador especializado
Como visto, a contratação de um contador é obrigatória para ME e EPP. Além de cumprir essa exigência legal, um contador especializado oferece suporte que reduz riscos e economiza tempo do médico.
Um contador especializado garante:
-
Cálculo correto do Fator R a cada competência, o que evita tributação indevida.
-
Emissão e importação de NFS-e integradas à apuração do DAS.
-
Entrega de todas as obrigações acessórias, como DEFIS, DMED, eSocial, Reinf e DCTFWeb, dentro dos prazos.
-
Conciliação bancária e escrituração contábil em conformidade com a legislação.
-
Orientação sobre pró-labore e impacto na folha de pagamento.
A Agilize Contabilidade cuida de toda essa rotina contábil para que o médico possa focar nos pacientes. Com mais de 13 anos de experiência e mais de 50 mil empreendedores atendidos, a Agilize Contabilidade oferece Fator R automático, emissão de NFS-e integrada e atendimento especializado das 8h às 18h via chat, e-mail e WhatsApp, em uma plataforma online acessível de qualquer lugar.
Fale com um especialista da Agilize Contabilidade e simplifique sua rotina fiscal.
Perguntas frequentes (FAQ)
Médico pode ser MEI?
Não. A atividade médica é uma profissão regulamentada e de natureza intelectual, duas categorias vedadas ao Microempreendedor Individual. O caminho correto para um médico que deseja atuar como pessoa jurídica é abrir uma ME ou EPP, com enquadramento no Simples Nacional ou em outro regime tributário adequado.
Qual é o prazo para pagar o DAS no Simples Nacional?
O DAS deve ser pago até o dia 20 do mês seguinte ao período de apuração. Por exemplo, o DAS referente ao faturamento de julho de 2026 vence em 20 de agosto de 2026. O atraso gera multa de 0,33% ao dia, limitada a 20% do valor devido, além de juros pela taxa Selic.
O que é o Fator R e por que ele importa para médicos?
O Fator R é o índice que determina se a empresa será tributada pelo Anexo III, com alíquota inicial de 6%, ou pelo Anexo V, com alíquota inicial de 15,5%, com base na proporção entre folha de salários e receita dos últimos 12 meses. Se o resultado for igual ou superior a 28%, aplica-se o Anexo III; se for inferior, o Anexo V. Para médicos, isso torna o controle do pró-labore uma decisão estratégica para manter a alíquota mais vantajosa. Veja a seção 5 para exemplos práticos de cálculo.
Médico PJ é obrigado a emitir NFS-e?
Sim. Médicos que atuam como ME ou EPP são obrigados a emitir Nota Fiscal de Serviços Eletrônica para cada serviço prestado, conforme a legislação municipal. A não emissão pode resultar em autuação fiscal, cancelamento do alvará e irregularidade no CNPJ. O valor das notas emitidas é a base de cálculo do DAS mensal.
É possível trocar de contador sem perder dados ou histórico contábil?
Sim. A troca de responsabilidade contábil deve ser formalizada por meio de procurações e comunicação entre os contadores. A Agilize Contabilidade cuida de todo o processo de migração de dados e documentos do contador anterior e garante uma transição segura, sem interrupção das obrigações fiscais da empresa.
Tire suas dúvidas com um contador especializado da Agilize Contabilidade.
Conclusão: próximos passos práticos e importância da regularidade fiscal
Manter o CNPJ regular no Simples Nacional em 2026 exige atenção contínua a três frentes: pagamento mensal do DAS, emissão correta de NFS-e e acompanhamento do Fator R. Obrigações acessórias como DEFIS, DMED, eSocial, Reinf e DCTFWeb completam um calendário fiscal que, quando negligenciado, gera multas e irregularidades que podem comprometer contratos com hospitais e operadoras de saúde.
Para um médico, o tempo dedicado à burocracia fiscal reduz o tempo disponível para os pacientes. A Agilize Contabilidade assume toda a rotina contábil, do Fator R automático à entrega das declarações acessórias, para que o médico concentre energia no atendimento.
Os próximos passos são objetivos:
-
Verificar se o CNPJ está regular e se todas as obrigações do ano estão em dia.
-
Confirmar se o contador está calculando o Fator R corretamente a cada competência.
-
Avaliar se a contabilidade online contratada oferece emissão de NFS-e integrada e entrega automática das obrigações acessórias.
Se algum desses pontos gera dúvida, a Agilize Contabilidade está pronta para apoiar o médico em cada etapa.
Tenha o atendimento rápido de um especialista da Agilize Contabilidade.
