
Escrito por: Rafael Caribé, CEO, Agilize
Principais lições deste artigo
- Identificar sua situação fiscal como PF autônomo ou PJ no Simples Nacional define quais obrigações se aplicam.
- Programadores PJ precisam emitir NFS-e para cada cliente, pagar o DAS até o dia 20 e segregar receitas de exportação no PGDAS-D.
- Programadores PF precisam apurar e recolher o Carnê-Leão mensalmente sobre rendimentos de pessoas físicas ou do exterior.
- Software sofre tributação exclusivamente pelo ISS municipal, conforme decisão do STF, e não pelo ICMS.
- Manter a rotina fiscal em dia reduz risco de multa e retrabalho. Para organizar esse processo, fale com um especialista da Agilize Contabilidade.
Pré-requisitos e visão geral do fluxo fiscal do programador
Organizar documentos e acessos facilita o cumprimento do calendário fiscal do programador.
Antes de entrar no calendário, reúna:
- CNPJ e inscrição municipal, no caso de PJ
- Certificado digital E-CNPJ A1
- Acesso ao portal do Simples Nacional
- Controle de notas fiscais emitidas e recebidas
- Extratos bancários separados por conta pessoal e conta da empresa
- Comprovantes de rendimentos do exterior, como contratos, invoices e extratos de câmbio
O fluxo fiscal do programador segue seis etapas:
- Identificar a situação fiscal como PF autônomo ou PJ no Simples Nacional
- Cumprir as obrigações mensais como PF
- Cumprir as obrigações mensais como PJ
- Cumprir as obrigações anuais
- Tratar corretamente rendimentos do exterior
- Emitir a nota correta considerando ISS e ICMS
Parte das tarefas pode ser feita pelo próprio profissional, como emitir notas fiscais e guardar comprovantes. Outras exigem apoio de um contador. Para ME e EPP, a contratação de um contador é obrigatória por lei.
Quando a rotina fiscal começa a tomar muito tempo, conte com a Agilize Contabilidade para organizar sua contabilidade online.
Passo a passo: o calendário fiscal do programador
Passo 1: identifique sua situação fiscal como programador
Objetivo: entender se você atua como PF autônomo ou PJ no Simples Nacional.
O primeiro passo é verificar se você possui CNPJ e qual é o regime tributário da sua empresa. Um ponto de atenção importante é que a maioria das atividades de programação não está na lista de ocupações permitidas ao MEI. Desenvolvimento de software, consultoria em TI, programação e análise de sistemas não constam no Anexo XI da Resolução CGSN 140/2018, que define as ocupações permitidas ao MEI.
O caminho mais comum para programadores é abrir uma Microempresa no Simples Nacional.
Resultado esperado: clareza sobre qual conjunto de obrigações se aplica à sua situação.
Passo 2: obrigações fiscais mensais do programador autônomo (PF)
Objetivo: cumprir as obrigações mensais como pessoa física.
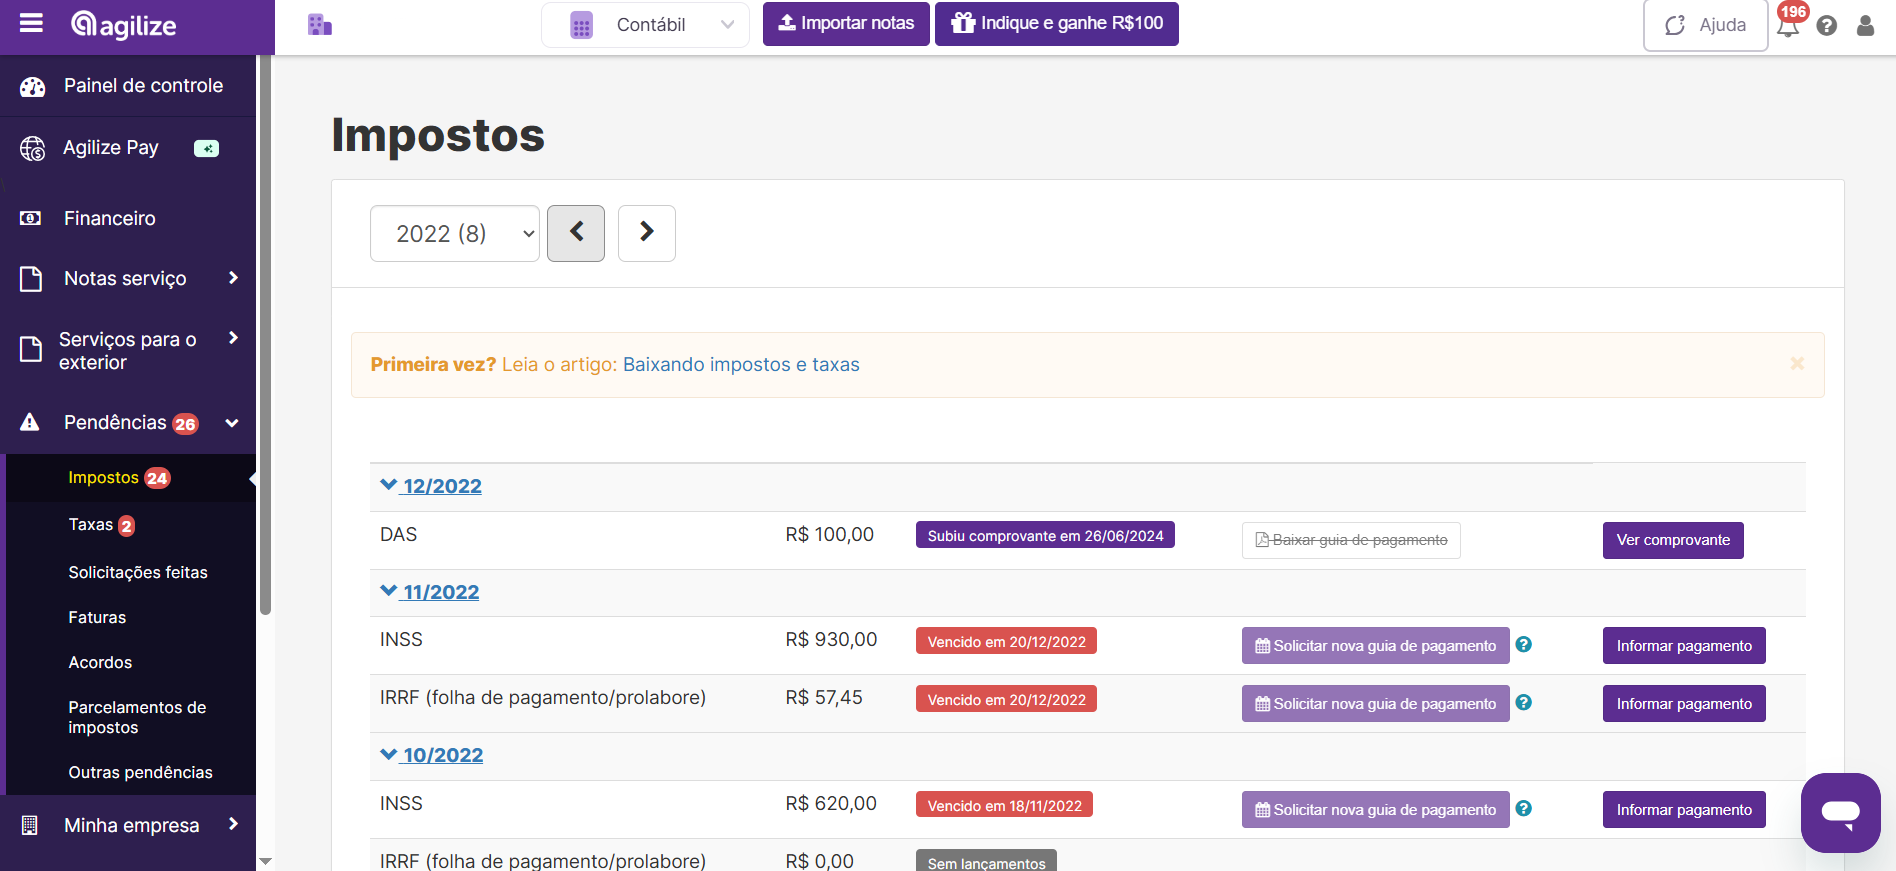
O programador que atua como pessoa física e recebe de outras pessoas físicas ou do exterior precisa apurar e recolher o Carnê-Leão mensalmente. O pagamento é feito via DARF, código 0190, até o último dia útil do mês seguinte ao recebimento, prazo que consta na agenda tributária da Receita Federal.
As ações mensais do programador PF incluem:
- Apurar o Carnê-Leão sobre rendimentos recebidos de pessoas físicas ou do exterior pelo sistema Carnê-Leão Web
- Manter o Livro-Caixa para registrar despesas dedutíveis, como internet, energia proporcional, aluguel de coworking, equipamentos e cursos técnicos, reduzindo a base de cálculo do imposto
- Recolher INSS como contribuinte individual, quando aplicável
- Emitir recibo ou nota fiscal de serviço conforme a exigência do cliente e da prefeitura
Quando o cliente é uma pessoa jurídica nacional, a empresa contratante retém o IRRF na fonte. Nesse caso, o programador não recolhe Carnê-Leão sobre esses valores e apenas declara os rendimentos na ficha de rendimentos tributáveis recebidos de pessoa jurídica na declaração anual.
A tabela progressiva mensal do IRPF vigente em 2026 tem as seguintes faixas: até R$ 2.428,80, isento; de R$ 2.428,81 a R$ 2.826,65, 7,5%; de R$ 2.826,66 a R$ 3.751,05, 15%; de R$ 3.751,06 a R$ 4.664,68, 22,5%; acima de R$ 4.664,68, 27,5%.
Resultado esperado: rendimentos declarados corretamente e guias pagas em dia.
Passo 3: obrigações fiscais mensais do programador PJ no Simples Nacional
Objetivo: manter a empresa regular com as obrigações mensais.
O programador com ME ou EPP no Simples Nacional precisa seguir uma rotina mensal organizada para manter a empresa em dia. As principais ações são:
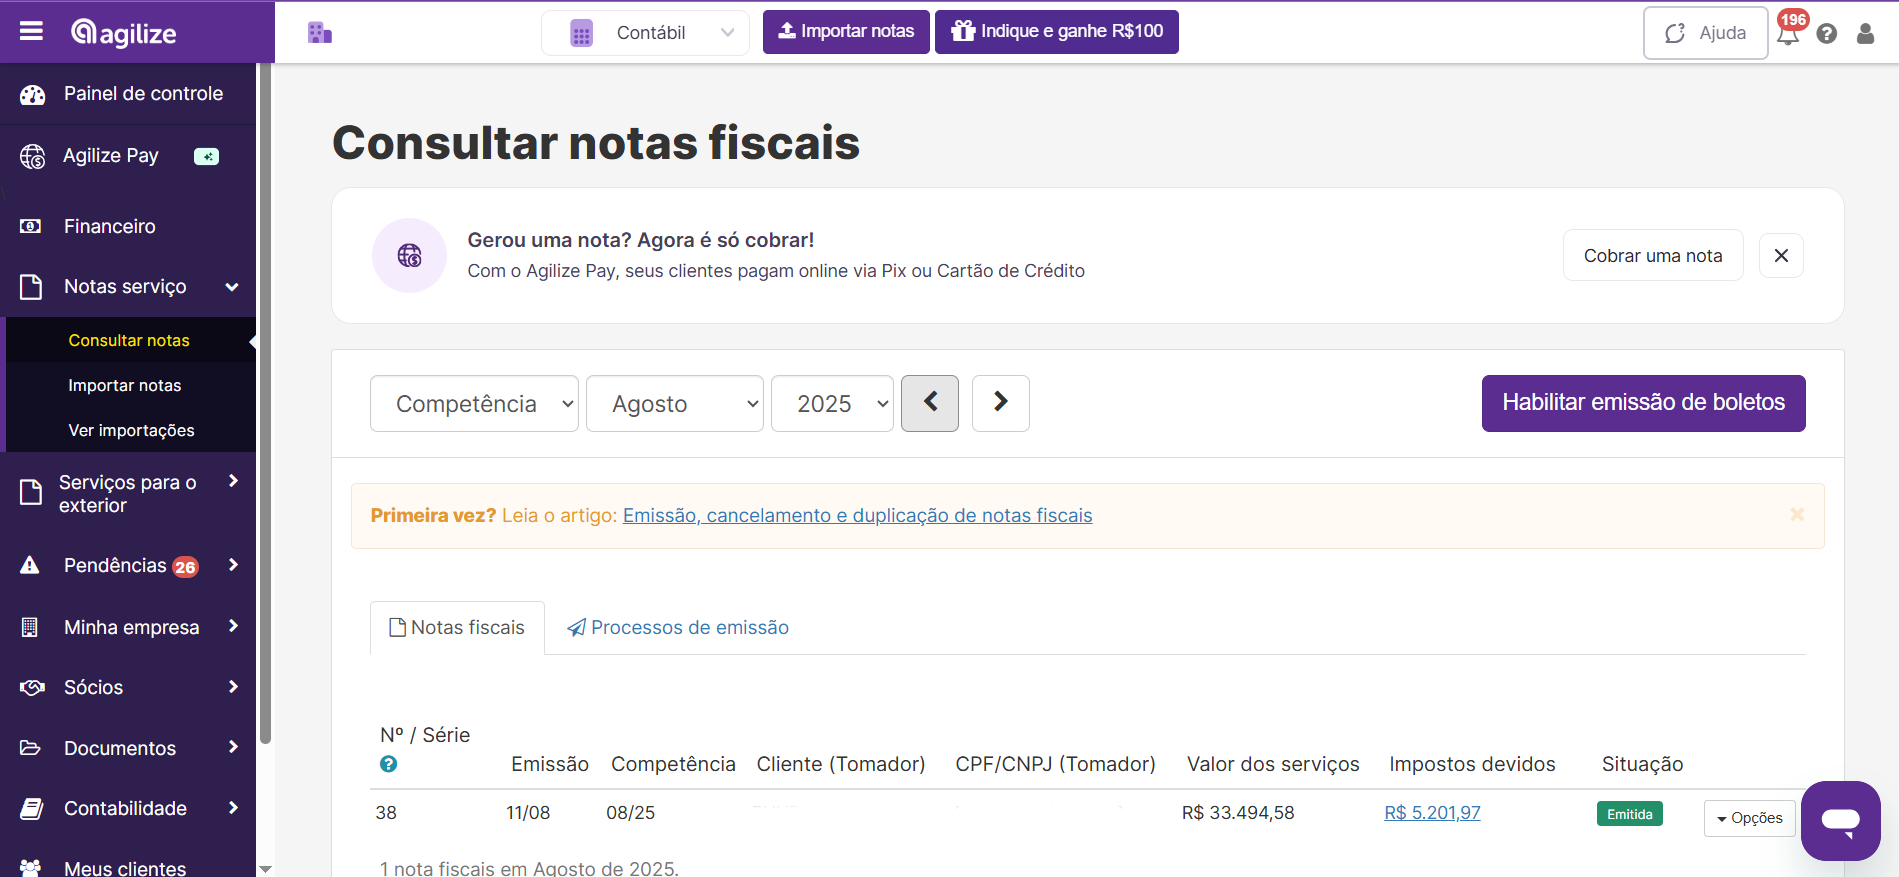
- Emitir NFS-e para cada cliente ao prestar o serviço. A partir de 1º de novembro de 2026, a emissão da NFS-e de padrão nacional passa a ser obrigatória para ME e EPP optantes pelo Simples Nacional, conforme a Resolução CGSN nº 191/2026.
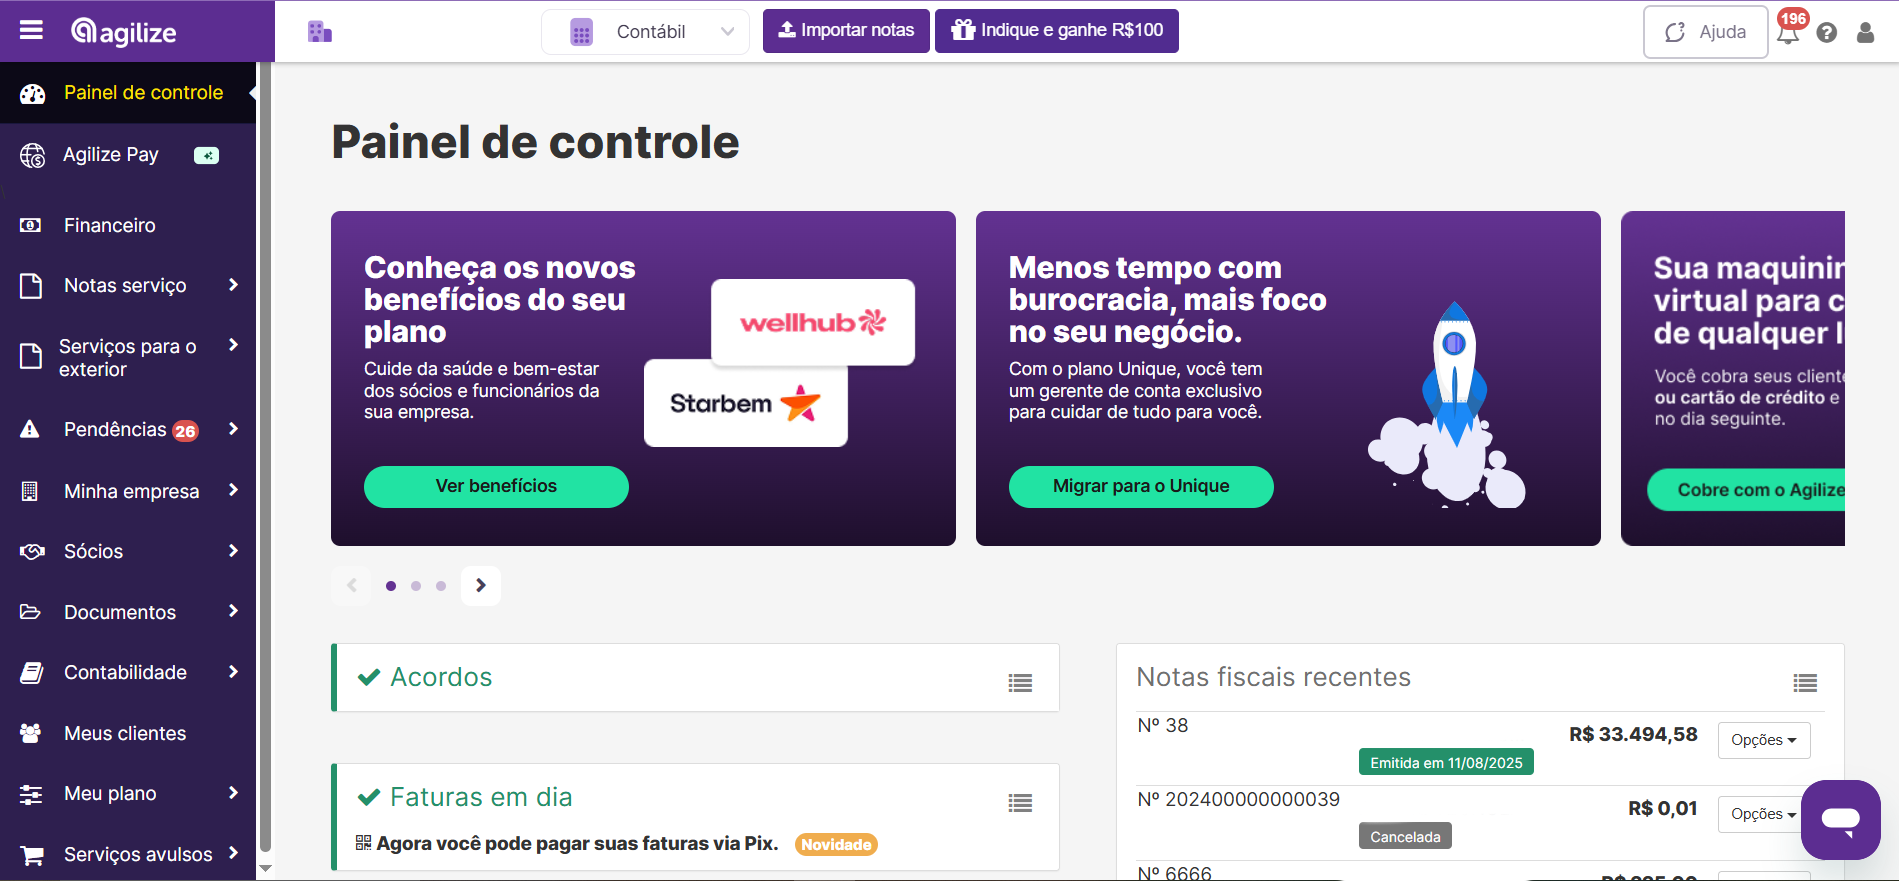
- Apurar e pagar o DAS até o dia 20 de cada mês, referente ao mês anterior, seguindo a agenda tributária da Receita Federal.
- Calcular o Fator R para verificar se a empresa é tributada pelo Anexo III, com alíquota inicial de 6%, ou pelo Anexo V, com alíquota inicial de 15,5%, dos anexos do Simples Nacional.
- Organizar a folha de pagamento e o pró-labore dos sócios e colaboradores.
- Recolher o INSS sobre o pró-labore separadamente do DAS, com pagamento até o dia 20 do mês seguinte à competência, após informar os valores no eSocial e consolidar na DCTFWeb.
Resultado esperado: empresa em dia com o Simples Nacional e com a previdência.
Para manter essa rotina sob controle com menos esforço, organize sua contabilidade online com a Agilize Contabilidade.
Dicas práticas: organize sua rotina fiscal em 15 minutos por mês
Algumas práticas simples ajudam a manter o calendário fiscal em dia sem consumir muito tempo.
- Definir um dia fixo no mês para revisar notas emitidas e recebidas
- Usar lembretes no calendário para os prazos do DAS, dia 20, e do Carnê-Leão, último dia útil do mês seguinte
- Conciliar extratos bancários mensalmente e manter conta pessoal separada da conta da empresa
- Guardar comprovantes de despesas por pelo menos cinco anos
- Informar o contador sobre qualquer mudança no faturamento ou na estrutura de clientes
Passo 4: obrigações fiscais anuais do programador PJ
Objetivo: cumprir as declarações e obrigações acessórias anuais.
O programador PJ no Simples Nacional também precisa seguir um calendário anual de declarações. As principais obrigações são:
- Entregar as informações socioeconômicas e fiscais no PGDAS-D entre janeiro e março de cada ano, pois as informações antes prestadas na DEFIS foram incorporadas ao PGDAS-D pela Resolução CGSN nº 190/2026.
- Enviar a DCTFWeb mensalmente até o último dia útil do mês seguinte ao fato gerador, conforme a agenda tributária da Receita Federal.
- Declarar o Imposto de Renda Pessoa Física dos sócios, incluindo rendimentos de pró-labore e dividendos, com prazo geralmente até o final de maio do ano seguinte.
- Manter a escrituração contábil regular, exigência da legislação societária para ME e EPP.
Resultado esperado: conformidade anual e ausência de pendências com a Receita Federal.
Erros comuns que colocam o programador em risco
Evitar erros recorrentes reduz o risco de multa e de autuações.
- Deixar de emitir nota fiscal para cada serviço prestado
- Perder o prazo do DAS e acumular multa de 0,33% ao dia, limitada a 20% do valor devido
- Misturar finanças pessoais e da empresa na mesma conta bancária
- Ignorar a segregação de receitas de exportação no PGDAS-D
- Não guardar comprovantes de despesas e contratos
- Deixar de informar o contador sobre mudanças no volume de faturamento
Passo 5: programador que recebe do exterior
Objetivo: declarar e tributar corretamente os rendimentos recebidos de clientes estrangeiros.
O programador PF que recebe do exterior precisa recolher o Carnê-Leão mensal. O fato gerador ocorre no momento em que o valor fica disponível na plataforma de pagamento, e não no momento do saque para uma conta no Brasil. A conversão para reais usa a cotação PTAX do Banco Central do último dia útil da primeira quinzena do mês anterior ao recebimento.
O programador PJ que desenvolve software para empresa estrangeira tende a se enquadrar como exportação de serviços quando o resultado do serviço se verifica no exterior. Nessa situação, a Lei Complementar 116/2003 afasta a incidência do ISS na exportação de serviços, exceto quando o serviço é desenvolvido no Brasil e seu resultado aqui se verifica. As parcelas de PIS e Cofins também são desoneradas, conforme a imunidade constitucional prevista no artigo 149, §2º, inciso I da Constituição Federal. No Simples Nacional, a receita de exportação deve ser segregada no PGDAS-D para que o sistema afaste os tributos desonerados.
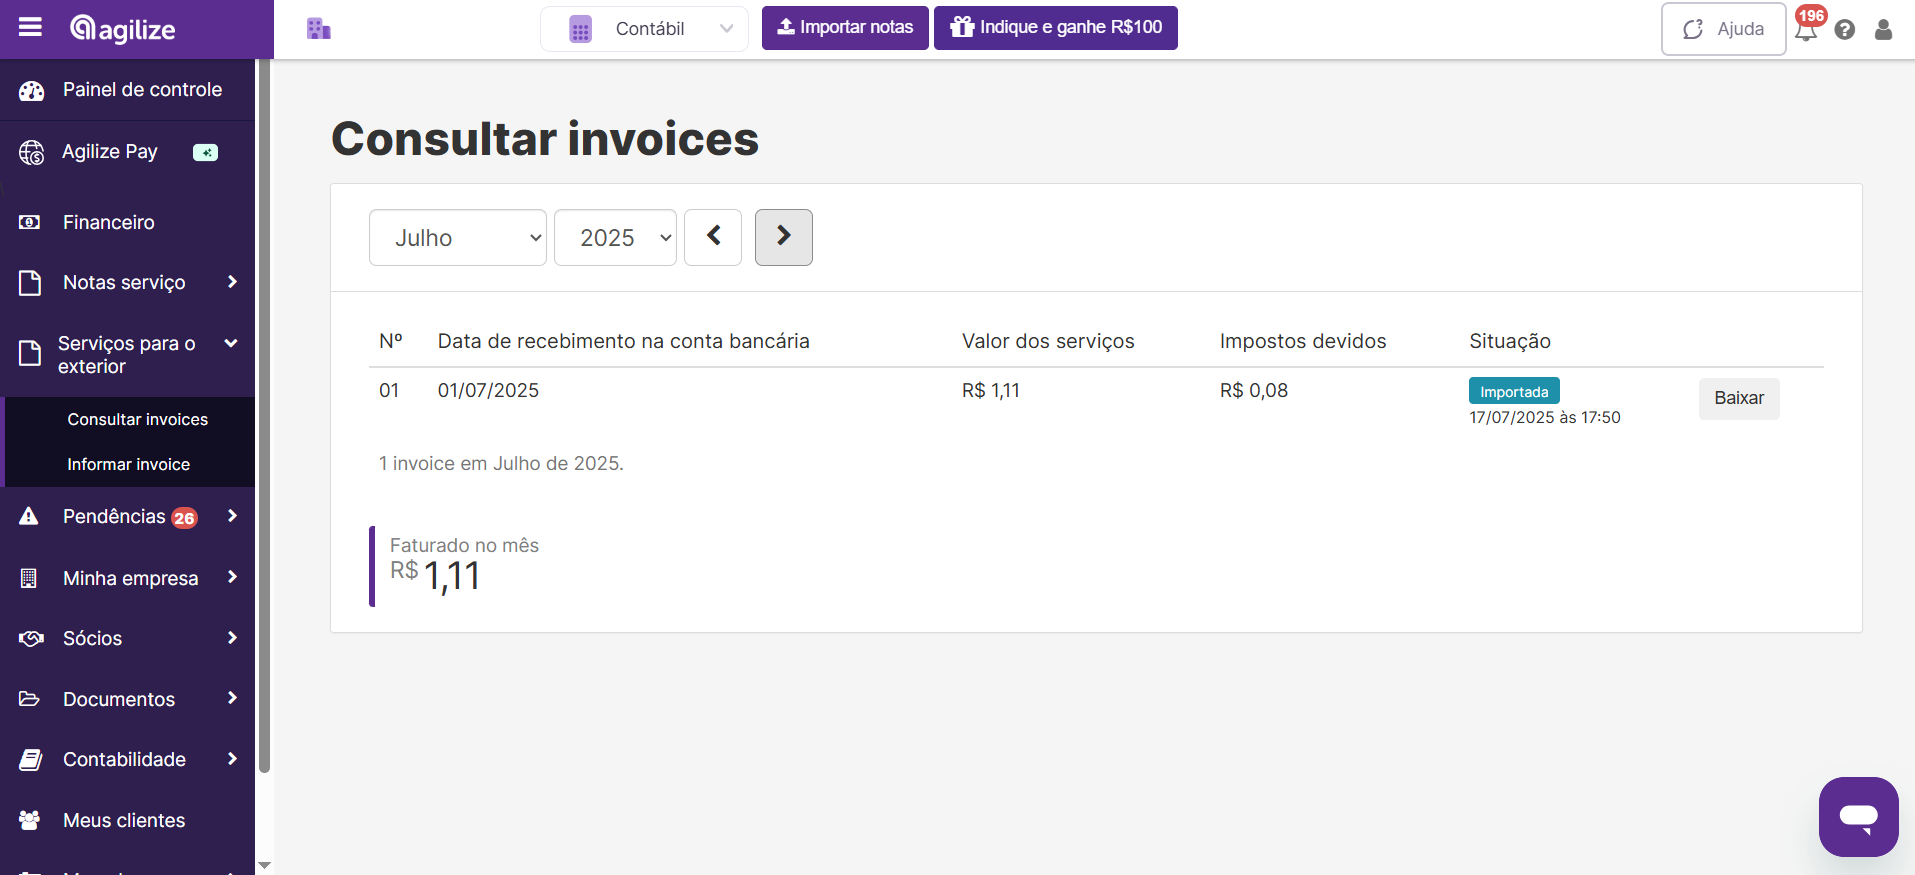
As ações para quem recebe do exterior incluem:
- Emitir NFS-e para o cliente estrangeiro, indicando na descrição que se trata de exportação de serviços e referenciando a invoice correspondente
- Acompanhar o câmbio e o ingresso dos valores na conta PJ
- Fazer o valor da nota fiscal corresponder ao valor bruto em reais convertido na data de liquidação
- Guardar contrato, invoice, extrato de câmbio e comprovante de recebimento para comprovar a exportação em eventual fiscalização
- Segregar a receita de exportação no PGDAS-D para PJ no Simples Nacional
- Declarar os rendimentos no Carnê-Leão, no caso de PF, ou na apuração do Simples Nacional, no caso de PJ
A Solução de Consulta COSIT nº 162/2026 reforçou que a desoneração de PIS e Cofins na exportação de serviços depende de o tomador ser residente no exterior e de haver efetivo ingresso de recursos no Brasil. O critério determinante é o ingresso de recursos, e não o local de execução do serviço.
Resultado esperado: rendimentos do exterior declarados corretamente e sem surpresas fiscais.
Solução de problemas: o que fazer quando algo sai errado
Ter um plano de ação para imprevistos reduz danos e custos.
- DAS em atraso: pagar o quanto antes. A multa é de 0,33% ao dia, limitada a 20% do valor devido, mais juros pela Selic. O prazo de regularização varia conforme o auto de infração e a legislação aplicável.
- Nota fiscal emitida incorretamente: cancelar a nota e emitir uma nova com os dados corretos. Informar o cliente e guardar o registro do cancelamento.
- Dúvida sobre o câmbio na exportação: consultar o contador antes de emitir a nota. Erros na conversão cambial podem gerar divergências nas declarações cruzadas da Receita Federal.
- Carnê-Leão atrasado como PF: recolher com multa e juros via DARF retroativo. Regularizar o quanto antes, sem esperar a declaração anual.
Passo 6: software é serviço ou produto? ISS ou ICMS?
Objetivo: esclarecer a natureza tributária do software para emitir a nota correta.
Em 2021, o STF decidiu nas ADIs 1.945 e 5.659 que o licenciamento ou a cessão de direito de uso de software está sujeito exclusivamente ao ISS municipal. A decisão vale tanto para software padronizado quanto sob encomenda e afasta por completo a incidência do ICMS. Isso se aplica a software entregue por download, em nuvem ou como SaaS.
Na prática, isso significa:
- O programador emite NFS-e, nota fiscal de serviço, e não NF-e de produto
- O imposto municipal recolhido é o ISS, com alíquota entre 2% e 5% conforme o município
- O ICMS não incide sobre licenciamento de software
Com a Reforma Tributária, o ISS será gradualmente substituído pelo IBS entre 2029 e 2032, com extinção definitiva prevista para 2033. Em 2026, porém, o ISS continua em vigor com suas alíquotas normais. As notas fiscais já devem destacar os campos de CBS, 0,9%, e IBS, 0,1%, em alíquotas de teste, sem recolhimento efetivo desses valores.
Resultado esperado: segurança na emissão de notas e no recolhimento do imposto correto.
Como saber se deu certo
Alguns sinais objetivos mostram que a rotina fiscal está em dia.
- DAS pago até o dia 20 de cada mês
- NFS-e emitida para cada serviço prestado
- Obrigações anuais entregues dentro do prazo
- CNPJ regular, sem pendências no portal do Simples Nacional
- Ausência de notificações da Receita Federal
Sinais de alerta incluem notificações da Receita Federal, DAS em atraso, notas fiscais não emitidas, dificuldade em conciliar receitas e despesas e extratos bancários com entradas sem nota fiscal correspondente. Ao identificar qualquer um desses sinais, acione o contador imediatamente.
Dicas avançadas e próximos passos
Quem já cumpre o básico pode avançar para estratégias que reduzem carga tributária e aumentam a organização.
- Manter contas bancárias separadas, uma para a empresa e outra para uso pessoal
- Automatizar a emissão de notas fiscais para clientes recorrentes
- Usar o Fator R a seu favor. Quando a folha de pagamento, incluindo pró-labore, representa 28% ou mais do faturamento dos últimos 12 meses, a empresa de serviços é enquadrada no Anexo III do Simples Nacional. Nesse caso, a alíquota inicial cai de 15,5% para 6%.
- Manter um calendário fiscal com todos os prazos mensais e anuais
- Estudar os anexos do Simples Nacional para entender como o CNAE impacta a tributação
- Acompanhar as mudanças da Reforma Tributária no Simples Nacional para 2027, especialmente a decisão sobre recolher CBS e IBS dentro do DAS ou pelo regime regular. A janela de opção para 2027 vai até 30 de setembro de 2026, conforme a Receita Federal.
ME e EPP têm obrigações semelhantes, mas o volume de notas e a folha de pagamento aumentam conforme o negócio cresce. Quando a rotina contábil começa a gerar insegurança ou tomar muito tempo, vale contar com um parceiro especializado.
Fale com a Agilize Contabilidade e tenha apoio contínuo na sua contabilidade online.
Perguntas frequentes sobre obrigações fiscais para programadores
Quais são as obrigações fiscais mensais de um programador PJ?
O programador com ME ou EPP no Simples Nacional precisa, todo mês, emitir NFS-e para cada cliente, apurar e pagar o DAS até o dia 20, informar os valores de pró-labore no eSocial, recolher o INSS correspondente até o dia 20 do mês seguinte à competência e entregar a DCTFWeb até o último dia útil do mês seguinte ao fato gerador. O contador costuma cuidar da parte técnica, mas o programador precisa enviar as informações completas e dentro do prazo.
Programador pode ter CNPJ como MEI?
Em regra, não. As atividades de desenvolvimento de software, programação, consultoria em TI e análise de sistemas não constam na lista oficial de ocupações permitidas ao MEI, definida pelo Anexo XI da Resolução CGSN 140/2018. Abrir CNPJ como MEI com ocupação que não corresponde ao serviço prestado é irregular e pode gerar problemas com o Fisco. O caminho adequado para programadores é abrir uma Microempresa no Simples Nacional.
Como declarar rendimentos do exterior como programador?
O procedimento depende de atuar como PF ou PJ. Como pessoa física, os rendimentos recebidos do exterior devem ser apurados mensalmente no Carnê-Leão Web e pagos via DARF, código 0190, até o último dia útil do mês seguinte ao recebimento. O fato gerador ocorre quando o valor fica disponível na plataforma de pagamento, e a conversão usa a cotação PTAX do Banco Central. Como PJ no Simples Nacional, a receita de exportação precisa ser segregada no PGDAS-D para afastar automaticamente ISS, PIS e Cofins desonerados. Em ambos os casos, é obrigatório guardar contrato, invoice e comprovante de câmbio.
O que acontece se eu não emitir nota fiscal como programador?
A ausência de nota fiscal gera irregularidade fiscal e pode resultar em autuação pela Receita Federal ou pela prefeitura. Para o programador PJ, a nota fiscal é o documento que justifica a entrada de recursos na conta da empresa. Sem esse documento, o faturamento fica sem respaldo, o que dificulta a apuração correta dos impostos e pode caracterizar omissão de receita. A multa por descumprimento de obrigação acessória varia conforme a legislação municipal e federal.
Qual a diferença entre ISS e ICMS para software?
O STF pacificou em 2021, ao julgar as ADIs 1.945 e 5.659, que todo software, padronizado ou sob encomenda, entregue por download ou como SaaS, está sujeito exclusivamente ao ISS municipal. O ICMS não incide sobre licenciamento ou cessão de direito de uso de software. Na prática, o programador emite NFS-e e recolhe ISS para o município, com alíquota entre 2% e 5%. Com a Reforma Tributária, o ISS será gradualmente substituído pelo IBS entre 2029 e 2032, com extinção definitiva prevista para 2033.
O que muda com a Reforma Tributária para programadores?
Em 2026, as mudanças são principalmente operacionais. As notas fiscais já devem destacar os campos de CBS, 0,9%, e IBS, 0,1%, em alíquotas de teste, sem recolhimento efetivo. A partir de 1º de novembro de 2026, a NFS-e de padrão nacional passa a ser obrigatória para ME e EPP no Simples Nacional. Em 2027, a CBS entra em alíquota cheia e o PIS/Cofins é extinto. O ISS começa a ser substituído progressivamente pelo IBS entre 2029 e 2032, com extinção definitiva em 2033. Para programadores no Simples Nacional, a decisão sobre recolher CBS e IBS dentro do DAS ou pelo regime regular precisa ser tomada até 30 de setembro de 2026.
Preciso de contador sendo programador PJ?
Sim. Para ME e EPP, a contratação de um contador é obrigatória por lei, pois a legislação societária exige escrituração contábil regular. Além disso, o volume de obrigações mensais e anuais, como DAS, DCTFWeb, eSocial, NFS-e, declaração anual e IRPF dos sócios, torna difícil gerenciar tudo sem apoio especializado. O contador cuida da contabilidade da empresa e libera o programador para focar na estratégia do negócio.
Como funciona o Fator R para programadores?
O Fator R é calculado dividindo a folha de pagamento dos últimos 12 meses, incluindo salários e pró-labore, pelo faturamento bruto do mesmo período. Se o resultado for igual ou superior a 28%, a empresa de programação é tributada pelo Anexo III do Simples Nacional, com alíquota inicial de 6%. Se for inferior a 28%, a tributação ocorre pelo Anexo V, com alíquota inicial de 15,5%. O Fator R define automaticamente o anexo correto em cada período de apuração. Ajustar o pró-labore para atingir o Fator R de 28% é uma estratégia legal comum em empresas de tecnologia bem assessoradas.
Sua rotina fiscal em dia, seu foco no código
As obrigações fiscais para programadores seguem uma lógica clara: identificar a situação, cumprir as obrigações mensais, como DAS até o dia 20, NFS-e para cada cliente e Carnê-Leão para PF, entregar as obrigações anuais dentro do prazo e manter registros organizados. Quando a rotina contábil da empresa está sob controle, sobra tempo para focar na estratégia do negócio.
Se você é ME ou EPP e sente que a contabilidade está tomando tempo demais, a Agilize Contabilidade cuida de tudo relacionado à contabilidade online da sua empresa para que você foque no que mais importa.
Fale com um especialista da Agilize Contabilidade e organize sua rotina fiscal.
